Online-Casino per Bankeinzug 2026 — die Zahlungsmethode, die es nicht mehr gibt
 Verfügbar in DE
Wer 2026 nach einem Online-Casino sucht, das Einzahlungen per Bankeinzug akzeptiert, stößt auf ein Paradox: Die Zahlungsmethode, die jahrelang als bequemste Banking-Option galt, ist aus dem deutschen Markt faktisch verschwunden. Kein einziger Anbieter mit gültiger GGL-Lizenz bietet SEPA-Lastschrift als Einzahlungsweg an. Das ist kein Zufall und keine Marktlücke, die bald geschlossen wird.
Der Glücksspielstaatsvertrag 2021 hat technische Anforderungen geschaffen, die mit dem klassischen Lastschriftverfahren schlicht unvereinbar sind. Wer das versteht, spart sich die Suche nach etwas, das nicht existiert, und findet schneller zu den funktionalen Alternativen: Trustly, Klarna, Giropay. Alle drei verbinden das Bankkonto direkt mit dem Casino-Konto, aber technisch läuft der Vorgang grundlegend anders als bei der Lastschrift.
Dieser Ratgeber klärt, warum Bankeinzug im GGL-regulierten Markt nicht funktioniert, welche rechtlichen und technischen Hürden dahinterstecken und welche Banking-Methoden 2026 den gleichen Komfort bieten — ohne die regulatorischen Probleme, die Lastschrift für lizenzierte Anbieter unbenutzbar machen.
Inhaltsverzeichnis
- Bankeinzug im Online-Casino — die ehrliche Bestandsaufnahme 2026
- Warum Bankeinzug und GGL-Lizenz nicht zusammenpassen
- Lastschrift vs. Sofortüberweisung — der entscheidende Unterschied
- Die fünf besten Bankeinzug-Alternativen für deutsche Spieler
- Offshore-Casinos mit Lastschrift — Risiko statt Rechtssicherheit
- So zahlst du 2026 im legalen deutschen Casino ein — der Praxis-Fahrplan
- Verantwortungsbewusstes Spielen und Zahlungsmethoden
Bankeinzug im Online-Casino — die ehrliche Bestandsaufnahme 2026
Die Antwort ist unbequem, aber eindeutig: Kein Online-Casino mit deutscher GGL-Lizenz akzeptiert 2026 SEPA-Lastschrift als Einzahlungsmethode. Wer die Whitelist der Gemeinsamen Glücksspielbehörde der Länder durchgeht und anschließend die Kassenoptionen der dort gelisteten Anbieter prüft, findet überall dieselbe Lücke. Trustly steht da, Klarna steht da, Giropay steht da. Lastschrift fehlt.
Das ist keine temporäre Marktlücke. Es liegt nicht daran, dass die Betreiber zu faul wären, SEPA-Lastschrift zu integrieren, oder dass irgendwelche Zahlungsdienstleister das Verfahren blockieren. Die Ursache ist strukturell: Der GlüStV 2021 hat mit LUGAS und OASIS zwei zentrale Aufsichtssysteme geschaffen, die Echtzeit-Daten benötigen, um ihre Schutzfunktionen zu erfüllen. SEPA-Lastschrift ist ein verzögertes Pull-Verfahren mit achtwöchigem Widerrufsrecht. Diese beiden Mechaniken passen technisch nicht zusammen.
Offshore-Casinos ohne GGL-Lizenz bieten vereinzelt noch Lastschrift an. Dort fehlt allerdings die LUGAS-Anbindung, die OASIS-Sperrdatei greift nicht, und rechtlich bewegt man sich in einer Grauzone: Der Betreiber operiert ohne deutsche Lizenz, der Spieler nutzt ein Angebot, das in Deutschland nicht zugelassen ist. Wer über diesen Weg nachdenkt, sollte wissen, was er riskiert: null Spielerschutz, keine Beschwerdestelle, kein Rechtsanspruch bei Streitigkeiten.
Die nüchterne Diagnose lautet: Bankeinzug funktioniert 2026 im legalen deutschen Casino-Markt nicht. Punkt.
Welche deutschen Casinos akzeptieren Bankeinzug als Zahlungsmethode?
Keines. Die GGL-Whitelist führt Stand August 2026 rund 60 lizenzierte Anbieter, von großen Namen wie bet-at-home und bwin bis zu kleineren Nischenmarken. Nicht einer davon bietet SEPA-Lastschrift an. Die Zahlungsmethoden-Palette reicht von Sofortüberweisung (Klarna) über Trustly und Giropay bis zu Prepaid-Gutscheinen wie Paysafecard. Klassische SEPA-Überweisungen werden vereinzelt akzeptiert — allerdings manuell, mit Bearbeitungszeit von ein bis drei Werktagen. Das Lastschriftverfahren, bei dem das Casino den Betrag vom Konto einzieht, existiert nicht.
Warum Bankeinzug und GGL-Lizenz nicht zusammenpassen
Die technische Unvereinbarkeit beginnt bei der Frage, wer die Zahlung auslöst. Bei der SEPA-Lastschrift erteilt der Spieler dem Casino einmalig ein Mandat. Danach zieht der Betreiber bei jeder Einzahlung selbst Geld vom Konto ein. Der Spieler sieht die Abbuchung erst auf dem Kontoauszug, meist ein bis zwei Werktage später. Und dann greift das Widerrufsrecht: 56 Kalendertage ab Belastungsdatum kann der Kontoinhaber ohne Angabe von Gründen bei seiner Bank die Rückbuchung veranlassen. Das Geld fließt zurück, der Betreiber hat das Nachsehen.
Im regulären E-Commerce ist das ein kalkulierbares Risiko. Bei Online-Glücksspiel wird es zum strukturellen Problem, weil der GlüStV 2021 Echtzeit-Tracking fordert. LUGAS — das länderübergreifende Glücksspielaufsichtssystem — überwacht anbieterübergreifend, wie viel ein Spieler pro Monat einzahlt. Die Obergrenze liegt bei 1.000 Euro. Jede Einzahlung wird im Moment der Autorisierung in der Limitdatei erfasst, das verfügbare Restbudget wird sofort angepasst. Zahlt jemand 400 Euro bei Anbieter A ein, bleiben 600 Euro für den restlichen Monat — egal, ob er danach zu Anbieter B, C oder D wechselt.
Lastschrift passt nicht in dieses System. Die Abbuchung erfolgt verzögert, die Gutschrift auf dem Casino-Konto aber sofort. LUGAS würde die Einzahlung als verbrauchtes Limit zählen, obwohl die eigentliche Kontobelastung erst Tage später stattfindet. Bucht der Spieler die Lastschrift in Woche drei zurück, hat er längst anderswo weitergespielt — sein LUGAS-Limit aber ist bereits verbraucht. Das Rückbuchungsrisiko hebelt die Limitkontrolle aus.
Das technische Problem: LUGAS Echtzeit-Tracking vs. 8-Wochen-Widerrufsrecht
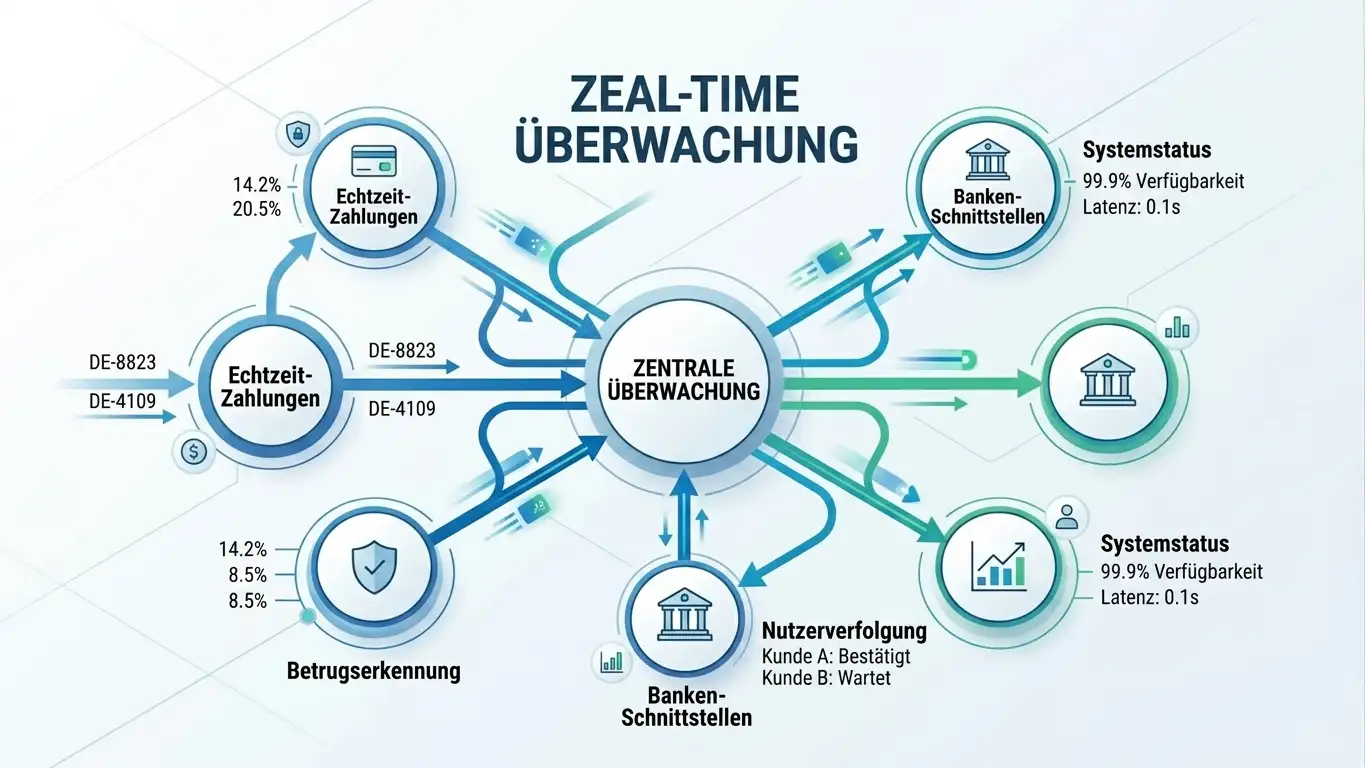
LUGAS arbeitet mit zwei Zentraldateien: der Limitdatei für Einzahlungsobergrenzen und der Aktivitätsdatei, die paralleles Spielen bei mehreren Anbietern verhindert. Beide Systeme sind auf Echtzeitdaten angewiesen. Eine Zahlung muss im Augenblick ihrer Autorisierung erfasst werden, weil nur dann sichergestellt ist, dass das Limit nicht doppelt verbraucht wird.
Der technische Ablauf bei Instant-Banking-Methoden: Spieler autorisiert Einzahlung von 200 Euro bei Casino A via Trustly. Trustly meldet die Autorisierung in Echtzeit an das Casino. Das Casino sendet sofort eine Meldung an LUGAS: Spieler X hat 200 Euro eingezahlt. LUGAS zieht die 200 Euro vom Monats-Limit ab, aktualisiert die Limitdatei in Millisekunden. Der Spieler hat jetzt noch 800 Euro verfügbar. Versucht er zehn Sekunden später bei Casino B eine Einzahlung von 900 Euro, wird diese abgelehnt — LUGAS hat das verbleibende Limit bereits aktualisiert, Casino B sieht in Echtzeit, dass nur noch 800 Euro verfügbar sind.
SEPA-Lastschrift läuft anders. Der Zahlungsdienstleister des Casinos reicht die Lastschrift bei der Bank des Spielers ein. Die Bank prüft, ob Deckung vorhanden ist, und bucht ab. Das dauert. Zwischen Zahlungsauslösung und tatsächlicher Kontobelastung liegt ein Zeitfenster, in dem der Spieler weiterhin verfügungsberechtigt ist. Das Casino könnte die Einzahlung sofort LUGAS melden — aber die Kontobelastung ist noch nicht final. Erst wenn die Abbuchung auf dem Kontoauszug erscheint, läuft die Acht-Wochen-Frist für den Widerruf.
Innerhalb dieser acht Wochen kann der Spieler die Lastschrift ohne Begründung zurückholen. Die Bank erstattet das Geld, der Betreiber erhält eine Rücklastschrift. Für LUGAS bedeutet das: Eine Einzahlung, die vor Wochen erfasst wurde, ist plötzlich nicht mehr erfolgt. Das bereits verbrauchte Monats-Limit müsste nachträglich korrigiert werden. Hat der Spieler in der Zwischenzeit bei anderen Anbietern weitergespielt, ist die Limitkontrolle hinfällig.
Ein Rechenbeispiel macht das Problem deutlich: Spieler zahlt am 5. des Monats per Lastschrift 500 Euro bei Casino A ein. LUGAS erfasst die Einzahlung, verbleibendes Limit: 500 Euro. Am 10. zahlt der Spieler 500 Euro bei Casino B ein (andere Zahlungsmethode, etwa Trustly). LUGAS erfasst auch diese Einzahlung, Limit erschöpft. Am 20. bucht der Spieler die Lastschrift von Casino A zurück. Die 500 Euro fließen zurück auf sein Konto. LUGAS müsste jetzt das Limit um 500 Euro erhöhen — aber der Monat ist schon zu zwei Dritteln vorbei, der Spieler hat faktisch 1.000 Euro eingezahlt (500 bei B sind final), aber nur 500 Euro verbraucht laut Limit. Das System ist ausgehebelt.
Die Alternative — Lastschrift erst nach Ablauf der Widerrufsfrist in LUGAS erfassen — funktioniert nicht, weil dann das Echtzeit-Tracking versagt. Der Spieler könnte acht Wochen lang unbegrenzt per Lastschrift einzahlen, ohne dass LUGAS das Limit reduziert. Erst nach acht Wochen würden alle Lastschriften auf einmal erfasst, aber bis dahin hat der Spieler längst das Vielfache des Limits eingezahlt.
Die GGL hat dieses Risiko erkannt und technisch ausgeschlossen: Zahlungsmethoden, die keine finale Autorisierung in Echtzeit liefern, erfüllen die LUGAS-Anforderungen nicht. Lastschrift gehört dazu. Das ist keine politische Entscheidung gegen eine bestimmte Zahlungsmethode, sondern eine technische Konsequenz aus den Anforderungen an das Spielerschutzsystem.
Das rechtliche Problem: Einzahlungslimit-Umgehung durch Rückbuchung
Neben dem technischen Tracking-Problem steht das Missbrauchspotenzial. Ein Spieler könnte per Lastschrift einzahlen, das volle Monats-Limit von 1.000 Euro ausreizen, verlieren — und dann sämtliche Lastschriften binnen acht Wochen zurückbuchen lassen. Das Geld landet zurück auf seinem Konto, das Casino bleibt auf dem Verlust sitzen, und der Spieler hat faktisch kostenfrei gespielt.
Das Szenario ist nicht hypothetisch. In anderen E-Commerce-Bereichen ist Lastschrift-Missbrauch ein bekanntes Problem: Kunde kauft, nutzt, bucht zurück. Bei digitalen Gütern oder Dienstleistungen mit sofortigem Verbrauch ist die Rückforderung oft unmöglich. Glücksspiel gehört genau in diese Kategorie.
Der GlüStV 2021 will Spielsuchtprävention durchsetzen. Das monatliche Einzahlungslimit ist eines der zentralen Instrumente. Eine Zahlungsmethode, die dieses Limit technisch unterläuft, widerspricht der Schutzlogik des Staatsvertrags. Deshalb bietet kein GGL-lizenzierter Anbieter Lastschrift an: Das Geschäftsmodell müsste das Rückbuchungsrisiko einkalkulieren, die Regulatorik verbietet gleichzeitig die Inkaufnahme von Limit-Umgehungen. Die Methode ist regulatorisch tot.
Kann ich eine Casino-Einzahlung per Lastschrift zurückbuchen?
Technisch ja, bei autorisierten Lastschriften innerhalb von acht Wochen ab Kontobelastung. Rechtlich wird es heikel. Wer eine Lastschrift erteilt hat, stimmt der Abbuchung grundsätzlich zu. Das Widerrufsrecht ist als Schutzmechanismus gegen unberechtigte oder fehlerhafte Abbuchungen gedacht, nicht als Instrument zur nachträglichen Vertragsauflösung.
Bei Casino-Einzahlungen per Lastschrift — in den wenigen Fällen, in denen die Methode noch existiert — würde eine Rückbuchung bedeuten: Der Spieler hat die Einzahlung getätigt, das Geld genutzt (gespielt, gewonnen oder verloren), und holt es sich dann zurück. Das ist kein technischer Fehler, sondern eine bewusste Handlung. Der Betreiber könnte Schadensersatz fordern, den Account sperren oder zivilrechtlich gegen den Spieler vorgehen.
In der Praxis läuft es meist so: Offshore-Casino ohne deutsche Lizenz bietet Lastschrift an, Spieler verliert, bucht zurück. Das Casino sperrt den Account und setzt den Spieler auf eine interne Blacklist. Eine juristische Auseinandersetzung bleibt aus, weil der Betreiber in einer Offshore-Jurisdiktion sitzt und ein deutsches Gerichtsverfahren scheut. Der Spieler hat sein Geld zurück, aber keinen Zugang mehr zu dem Casino.
Im GGL-regulierten Markt stellt sich die Frage nicht, weil Lastschrift dort nicht existiert.
Lastschrift vs. Sofortüberweisung — der entscheidende Unterschied
Der Kern des Unterschieds liegt im Initiierungsmodell. SEPA-Lastschrift ist ein Pull-Verfahren: Der Zahlungsempfänger zieht das Geld vom Konto des Zahlers ein. Sofortüberweisung, Trustly, Giropay sind Push-Verfahren: Der Zahler autorisiert aktiv eine Überweisung an den Empfänger. Das klingt nach einer technischen Petitesse, hat aber massive praktische Konsequenzen für Finalität, Geschwindigkeit und Rückbuchbarkeit.
Bei Lastschrift läuft der Prozess so: Casino hält ein Mandat vom Spieler, löst Lastschrift aus, Spielerkonto wird ein bis zwei Werktage später belastet, Spieler kann binnen acht Wochen ohne Begründung widersprechen. Die Zahlung ist also nie wirklich final — es schwebt immer das Widerrufsrecht im Raum.
Bei Sofortüberweisung (Klarna), Trustly oder Giropay sieht es anders aus: Spieler wählt die Methode im Casino-Kassenbereich, wird zur Banking-Oberfläche weitergeleitet, gibt seine Online-Banking-Zugangsdaten ein, wählt das Konto, autorisiert die Überweisung mit TAN. Die Bank führt die Überweisung sofort aus, der Zahlungsdienstleister meldet dem Casino in Echtzeit die Bestätigung, das Geld landet auf dem Casino-Konto. Der Spieler hat aktiv überwiesen — eine finale Zahlung, die er nicht mehr einseitig zurückholen kann. Rückerstattung nur über das Casino selbst, nicht über die Bank.
Diese Finalität macht die Methoden GGL-kompatibel. LUGAS erfasst die Einzahlung im Moment der Autorisierung, das verbrauchte Limit steht sofort fest, keine nachträglichen Korrekturen nötig. Das achtwöchige Widerrufsrecht der Lastschrift entfällt, weil der Spieler die Zahlung selbst ausgelöst hat.
Die Geschwindigkeit ist ein angenehmer Nebeneffekt. Lastschrift dauert ein bis zwei Werktage bis zur Kontobelastung, Gutschrift auf dem Casino-Konto erfolgt zwar oft vorab, aber die eigentliche Abbuchung verzögert sich. Sofortüberweisung, Trustly, Giropay buchen in Echtzeit: Autorisierung, Überweisung, Gutschrift im Casino — alles innerhalb von Sekunden. Der Spieler sieht sofort, dass das Geld angekommen ist, und kann loslegen.
| Methode | Auslösung | Geschwindigkeit | Rückbuchung möglich? | GGL-kompatibel? |
|---|---|---|---|---|
| SEPA-Lastschrift | Casino zieht Geld ein (Pull) | 1–2 Werktage | Ja, 8 Wochen | Nein |
| Sofortüberweisung (Klarna) | Spieler autorisiert (Push) | Echtzeit | Nein | Ja |
| Trustly | Spieler autorisiert (Push) | Echtzeit | Nein | Ja |
| Giropay | Spieler autorisiert (Push) | Echtzeit | Nein | Ja |
| PayPal | Spieler autorisiert (Push) | Echtzeit | Nein (nur über PayPal-Käuferschutz) | Teilweise (GGL-Casinos meist nicht) |
| SEPA-Überweisung manuell | Spieler autorisiert (Push) | 1–3 Werktage | Nein | Ja |
Was ist der Unterschied zwischen Lastschrift und Sofortüberweisung?
Lastschrift = passiv. Der Spieler erteilt dem Casino ein Mandat, danach zieht das Casino bei jeder Einzahlung selbstständig Geld ab. Der Spieler muss nichts weiter tun, die Abbuchung erfolgt automatisch. Das ist bequem, aber aus Sicht der Regulatorik problematisch: Der Spieler verliert die direkte Kontrolle über jeden einzelnen Zahlungsvorgang.
Sofortüberweisung = aktiv. Der Spieler loggt sich bei jeder Einzahlung in sein Online-Banking ein und autorisiert die Überweisung manuell. Das ist ein Schritt mehr, schafft aber Transparenz: Jede Zahlung wird bewusst bestätigt, kein automatischer Abfluss. Aus Spielerschutzsicht genau das, was der GlüStV 2021 erreichen will.
Technisch laufen beide Verfahren über die SEPA-Infrastruktur. Aber Lastschrift nutzt das Einzugsermächtigungsverfahren, Sofortüberweisung nutzt eine klassische Überweisung, nur mit automatisierter Autorisierung über den Zahlungsdienstleister. Das Ergebnis: Sofortüberweisung ist schneller, finaler und regulatorisch sauberer.
Die fünf besten Bankeinzug-Alternativen für deutsche Spieler
Wer die direkte Bankkonto-Verbindung schätzt, die Lastschrift früher bot, findet bei den folgenden fünf Methoden den gleichen Komfort — ohne die regulatorischen Stolpersteine. Alle arbeiten mit direkter Kontoanbindung, vier davon in Echtzeit. Die klassische SEPA-Überweisung ist langsamer, dafür universell verfügbar und ohne Zwischenhändler.
Trustly — Banking ohne Umweg
Trustly ist die eleganteste Lastschrift-Alternative im deutschen Casino-Markt. Der schwedische Zahlungsdienstleister verbindet seit 2008 Online-Banking direkt mit Händler-Zahlungssystemen, ohne dass der Kunde ein separates Konto beim Dienstleister braucht. In Deutschland ist Trustly seit 2018 aktiv, die Akzeptanz bei GGL-lizenzierten Casinos wächst stetig.
Der Ablauf: Spieler wählt Trustly im Casino-Kassenbereich, wird zu einer Trustly-Oberfläche weitergeleitet, wählt seine Bank aus einer Liste (Sparkassen, Volksbanken, Direktbanken), loggt sich mit den gewohnten Online-Banking-Zugangsdaten ein, bestätigt die Überweisung. Das Geld landet in Echtzeit auf dem Casino-Konto, der Spieler sieht sofort die Gutschrift. Keine Registrierung bei Trustly erforderlich, keine Gebühren für den Spieler — das Casino trägt die Transaktionskosten.
Die Technologie dahinter: Trustly arbeitet als lizenzierter Zahlungsauslösedienst unter der EU-Zahlungsdiensterichtlinie PSD2. Das bedeutet, Trustly darf mit Erlaubnis des Kontoinhabers direkt auf dessen Bankkonto zugreifen und Überweisungen auslösen. Kein Geld fließt über Trustly-Konten, keine Zwischenspeicherung, keine Wallet-Funktion. Trustly ist der technische Vermittler zwischen Bank und Casino, mehr nicht. Die Überweisung läuft über die normale SEPA-Infrastruktur, nur automatisiert statt manuell.
Sicherheit wird über mehrere Ebenen garantiert. Trustly speichert keine Banking-Zugangsdaten — die Anmeldung erfolgt direkt auf der Seite der Bank, Trustly erhält nur die Autorisierung für diese eine Transaktion. Die Verbindung ist verschlüsselt, die Datenübertragung läuft über sichere API-Schnittstellen. Trustly selbst sieht weder Passwörter noch TANs, nur die finale Bestätigung der Bank.
Trustly arbeitet nach dem Pay N Play-Prinzip: Bei teilnehmenden Casinos läuft Registrierung, Einzahlung und Identitätsprüfung in einem einzigen Schritt. Der Spieler gibt seine Bankkonto-Daten an, Trustly verifiziert über die Bank die Identität, das Casino erstellt automatisch ein Konto. Drei separate Schritte werden zu einem verschmolzen. In Deutschland funktioniert das Modell wegen der strengeren KYC-Anforderungen nur bedingt — die GGL verlangt oft zusätzliche Dokumente zur Identitätsprüfung, die über die reine Bankkonto-Verifizierung hinausgehen. Aber die reine Einzahlungsgeschwindigkeit bleibt konkurrenzlos.
Trustly-Auszahlungen sind ein weiterer Vorteil. Das Casino kann Gewinne direkt auf das Bankkonto des Spielers zurücküberweisen, über die gleiche Infrastruktur. Die meisten GGL-lizenzierten Casinos, die Trustly für Einzahlungen akzeptieren, bieten auch Trustly-Auszahlungen an. Bearbeitungszeit liegt oft unter 24 Stunden, deutlich schneller als klassische Banküberweisungen, die zwei bis fünf Werktage dauern können. Der Spieler erhält eine E-Mail-Benachrichtigung, sobald das Geld unterwegs ist, und sieht die Gutschrift meist am nächsten Werktag auf dem Kontoauszug.
Die Akzeptanz in Deutschland wächst kontinuierlich. Während Trustly in skandinavischen Ländern schon seit Jahren Standard ist, hat der Dienst in Deutschland erst ab 2018 richtig Fahrt aufgenommen. Mittlerweile akzeptieren die meisten GGL-lizenzierten Casinos Trustly — ein Blick in den Kassenbereich zeigt, ob die Methode verfügbar ist. Einige Casinos listen Trustly unter „Sofortüberweisung" oder „Instant Banking", technisch ist es aber Trustly, das dahintersteht.
Auszahlungen laufen bei Trustly ebenfalls über das System: Casino sendet Geld an Trustly, Trustly überweist direkt auf das Bankkonto des Spielers. Bearbeitungszeit oft unter 24 Stunden, deutlich schneller als klassische Banküberweisungen. Trustly wirbt mit Conversion-Raten bis zu 98 Prozent — gemeint ist: 98 von 100 gestarteten Zahlungen werden erfolgreich abgeschlossen. Das liegt an der direkten Banking-Integration ohne Zwischenschritte.
Über 6.300 Banken in Europa sind an Trustly angebunden, darunter alle großen deutschen Institute. Trustly verarbeitet monatlich über 25 Millionen Transaktionen (Stand: Geschäftsbericht 2024). Der Zahlungsdienstleister ist als reguliertes Finanzinstitut unter der schwedischen Bankenaufsicht lizenziert und arbeitet EU-weit unter PSD2-Vorgaben.
Klarna (Sofort) — der Klassiker unter neuer Flagge
Sofortüberweisung war jahrelang die bekannteste Instant-Banking-Lösung in Deutschland. Eingeführt 2006 von der Payment Network AG, 2014 von Klarna übernommen, März 2025 als eigenständige Marke eingestellt. Technisch läuft alles weiter wie bisher, nur unter dem Klarna-Dach: Wer heute „Sofort" im Casino-Kassenbereich wählt, landet bei Klarna. Die Integration ist identisch geblieben, die Nutzererfahrung unverändert.
Der Ablauf: Spieler wählt Klarna (oder „Sofort"), wird zur Klarna-Seite weitergeleitet, wählt seine Bank, loggt sich mit Online-Banking-Zugangsdaten ein, autorisiert die Überweisung mit TAN. Klarna leitet die Zahlung direkt über die Banking-Infrastruktur weiter, das Casino erhält in Echtzeit eine Bestätigungsmeldung, das Geld ist sofort verfügbar.
Seit März 2025 erfordert Klarna ein Nutzerkonto. Bei der ersten Zahlung wird der Spieler aufgefordert, sich kostenlos bei Klarna zu registrieren — E-Mail-Adresse, Passwort, fertig. Das Konto dient nur der Zahlungsabwicklung, keine Wallet-Funktion wie bei PayPal. Klarna speichert keine Guthaben, sondern autorisiert Überweisungen direkt vom Bankkonto.
Die Neuorganisation unter der Klarna-Marke hat einen Grund: Klarna will sein Fintech-Ökosystem konsolidieren. Das Unternehmen bietet neben Sofortüberweisung auch „Kauf auf Rechnung" und Ratenzahlung an. In Online-Casinos spielt das keine Rolle — Glücksspiel wird nie finanziert, nur Echtgeld-Einzahlungen sind erlaubt. Aber die Markenintegration schafft eine einheitliche Oberfläche.
Klarna hat weltweit über 150 Millionen aktive Nutzer (Stand Q1 2025), in Deutschland über 17 Millionen registrierte Konten. Als schwedische Bank ist Klarna unter der schwedischen Finanzaufsicht lizenziert und operiert EU-weit unter Passporting-Regelung. In GGL-lizenzierten Casinos ist Klarna fast universell verfügbar.
Giropay — deutsche Banken, deutsches Vertrauen
Giropay ist das deutsche Pendant zu Sofortüberweisung, entwickelt von den Banken selbst statt von einem Drittanbieter. Gestartet 2006 als gemeinsames Projekt von Postbank, Sparkassen und Volksbanken, 2020 mit paydirekt fusioniert, 2024 technisch vollständig in die paydirekt-Infrastruktur überführt. Das Verfahren läuft weiter, die Marke bleibt bestehen.
Der Ablauf: Spieler wählt Giropay, wird direkt zum Online-Banking seiner Bank weitergeleitet (kein Zwischenschritt über einen Drittanbieter), loggt sich ein, autorisiert die Überweisung mit TAN. Die Bank führt die Zahlung sofort aus, das Casino erhält eine Echtzeit-Bestätigung. Das Geld ist verfügbar, der Spieler kann loslegen.
Giropay funktioniert nur mit teilnehmenden deutschen Banken. Sparkassen, Volksbanken, Postbank und einige Direktbanken sind dabei, andere nicht. Wer ein Konto bei einer nicht teilnehmenden Bank hat, kann Giropay nicht nutzen. Das ist die Schwäche gegenüber Trustly oder Klarna, die mit nahezu allen Banken arbeiten.
Die Stärke liegt im Vertrauen: Giropay ist keine externe Firma mit Zugriff auf Banking-Zugangsdaten, sondern eine Infrastruktur der Banken selbst. Spieler, die Drittanbietern skeptisch gegenüberstehen, finden hier die konservativste Option. Die Zahlung läuft komplett innerhalb des deutschen Bankensystems, kein ausländischer Zahlungsdienstleister involviert.
Giropay hat eine interessante Historie. Das System wurde als Gegengewicht zu Sofortüberweisung entwickelt — die Banken wollten nicht, dass ein privater Drittanbieter Zugriff auf Kundendaten erhält. Also schufen sie ein eigenes Instant-Banking-System, bei dem die Autorisierung komplett innerhalb der Banking-Infrastruktur bleibt. Technisch war Giropay lange Zeit überlegen, weil es keine Drittanbieter-Zwischenstufe gab. Die Fusion mit paydirekt 2020 sollte die Fragmentierung im deutschen Zahlungsverkehr beenden — paydirekt war ein weiteres Banking-Projekt, das als PayPal-Alternative gedacht war. Die Zusammenlegung hat funktioniert, aber die Markenbekanntheit bleibt hinter Klarna und Trustly zurück.
Auszahlungen über Giropay sind nicht möglich — die Methode funktioniert nur für Einzahlungen. Rücküberweisungen laufen als klassische SEPA-Überweisung auf das Konto, von dem eingezahlt wurde. Das ist eine Einschränkung, aber keine dramatische: Die meisten Spieler sind mit Banküberweisung für Auszahlungen zufrieden, solange die Bearbeitungszeit unter fünf Werktagen liegt. Gebühren für den Spieler fallen nicht an, die Transaktionskosten trägt das Casino. Typische Transaktionsgebühren für Casinos liegen bei Giropay im Bereich von ein bis zwei Prozent des Einzahlungsbetrags, vergleichbar mit Kreditkarten, deutlich günstiger als manche E-Wallets.
Stand 2024 sind über 1.500 deutsche Banken an Giropay angebunden. Das klingt nach viel, deckt aber längst nicht alle ab. Vor allem kleinere Direktbanken und FinTechs wie N26 oder Revolut unterstützen Giropay oft nicht. Sparkassen und Volksbanken — die größten Bankengruppen in Deutschland — sind komplett dabei, ebenso Postbank und einige Großbanken. Wer unsicher ist, ob die eigene Bank Giropay unterstützt, kann das im Online-Banking-Bereich prüfen: Meist findet sich unter Einstellungen oder Zahlungsverkehr ein Hinweis auf Giropay-Aktivierung. Giropay ist eine solide, vertrauenswürdige Option für Sparkassen- und Volksbank-Kunden. Wer woanders sein Konto hat, muss auf Trustly oder Klarna ausweichen.
SEPA-Überweisung — langsam, aber universell
Die klassische Banküberweisung ist die unspektakulärste, dafür aber universellste Methode. Jeder mit einem SEPA-Bankkonto kann sie nutzen, keine Drittanbieter erforderlich, keine technische Integration über Zahlungsdienstleister. Der Spieler löst die Überweisung manuell über sein Online-Banking oder am Schalter aus, das Casino erhält das Geld ein bis drei Werktage später.
Der Ablauf: Spieler wählt „Banküberweisung" im Casino-Kassenbereich, erhält die IBAN des Casinos und einen Verwendungszweck (oft die Spieler-ID oder ein Transaktionscode zur Zuordnung), tätigt die Überweisung selbst über sein Online-Banking. Das Casino bucht das Geld manuell gut, sobald es auf dem Geschäftskonto eingegangen ist. Dauer: ein bis drei Werktage, je nach Banken und Wochentag.
Das ist langsam. Wer Freitagabend überweist, sieht die Gutschrift oft erst Dienstagvormittag. Für spontanes Spielen ungeeignet. Für geplante größere Einzahlungen — etwa wenn ein Spieler sein monatliches Budget auf einmal transferieren will — ist die Methode aber praktikabel. Manche Spieler bevorzugen die bewusste Verzögerung: Zwischen Überweisungsauslösung und tatsächlicher Casino-Gutschrift liegt Zeit zum Nachdenken. Wer impulsiv einzahlen will, wird durch die Wartezeit ausgebremst. Das kann aus Spielerschutzsicht ein Vorteil sein.
Ein weiterer Vorteil liegt in der Anonymität gegenüber Drittanbietern. Bei Trustly, Klarna, Giropay sieht ein externer Zahlungsdienstleister die Transaktion. Bei direkter SEPA-Überweisung fließen die Daten nur zwischen der eigenen Bank und dem Casino. Keine Zwischenhändler, keine zusätzlichen Datenverarbeitungsstellen. Spieler, die Wert auf Datensparsamkeit legen, finden hier die diskreteste Option.
Der Nachteil: Die manuelle Überweisung ist fehleranfällig. IBAN falsch abgetippt, Verwendungszweck vergessen, Betrag mit Kommata statt Punkten geschrieben — jeder kleine Fehler verzögert die Gutschrift. Das Casino muss die Überweisung manuell einem Spielerkonto zuordnen, was bei fehlendem oder falschem Verwendungszweck Tage dauern kann. Im schlimmsten Fall muss der Spieler den Support kontaktieren und einen Kontoauszug nachreichen, um die Zahlung nachzuweisen. Bei Instant-Banking-Methoden sind solche Fehler ausgeschlossen — die Zahlung läuft automatisiert, die Zuordnung erfolgt direkt über die Transaktions-ID.
Auszahlungen per SEPA-Überweisung sind Standard bei GGL-lizenzierten Casinos. Das Casino überweist das Geld auf das Konto, von dem eingezahlt wurde (KYC-Vorgabe: Auszahlung nur auf verifiziertes Einzahlungskonto). Bearbeitungszeit ein bis fünf Werktage, je nach Casino und Verifizierungsstatus des Spielers. Manche Casinos bearbeiten Auszahlungen nur an Werktagen, was bedeutet: Auszahlungsantrag Freitagabend gestellt, Überweisung wird erst Montagmorgen ausgelöst, Geld kommt Mittwoch an. Spieler, die schnellere Auszahlungen wollen, sollten Trustly-Auszahlung nutzen, sofern das Casino das anbietet.
SEPA wurde 2008 eingeführt, seit 2014 ist es verpflichtend für alle Euro-Überweisungen in der EU. Der SEPA-Raum umfasst 36 Länder (EU-Mitgliedstaaten, EWR-Staaten, Schweiz, teilweise UK). Eine SEPA-Überweisung innerhalb des Raums darf laut EU-Verordnung maximal einen Werktag dauern, in der Praxis sind es oft ein bis zwei. Die Verordnung gilt für sogenannte Eilüberweisungen — normale Überweisungen können länger dauern, vor allem wenn sie an Wochenenden oder Feiertagen eingereicht werden. Banken verarbeiten Überweisungen nur an Geschäftstagen, was die effektive Wartezeit verlängern kann.
PayPal — indirekter Lastschrift-Ersatz (mit Einschränkung)
PayPal ist der weltweit größte E-Wallet-Anbieter, 400 Millionen aktive Konten, 30 Millionen davon in Deutschland. Als E-Wallet steht PayPal zwischen Bank und Casino: Der Spieler zahlt Geld auf sein PayPal-Konto ein oder verknüpft sein Bankkonto direkt, PayPal autorisiert dann Zahlungen an das Casino. Das Casino sieht nur PayPal als Zahlungsquelle, nicht das dahinterliegende Bankkonto.
Technisch ist PayPal ein indirekter Lastschrift-Ersatz: Der Spieler kann PayPal ermächtigen, per SEPA-Lastschrift vom verknüpften Bankkonto abzubuchen. Der Spieler erteilt also PayPal ein Lastschriftmandat, nicht dem Casino. Das umgeht die regulatorischen Probleme der Casino-Lastschrift: LUGAS erfasst die Einzahlung im Moment, in dem PayPal dem Casino die Zahlung bestätigt — zu diesem Zeitpunkt ist das Geld bereits PayPal-seitig blockiert. Ob PayPal intern per Lastschrift vom Bankkonto abbucht, ist für das Casino irrelevant.
Der Ablauf: Spieler wählt PayPal im Casino, loggt sich in sein PayPal-Konto ein, bestätigt die Zahlung. PayPal zieht das Geld entweder vom PayPal-Guthaben ab oder bucht vom verknüpften Bankkonto per Lastschrift (das dauert intern ein bis zwei Tage, aber das Casino erhält sofort eine Bestätigung). Das Geld landet in Echtzeit auf dem Casino-Konto.
Auszahlungen über PayPal sind in vielen Casinos möglich: Das Casino überweist an das PayPal-Konto des Spielers, von dort kann der Spieler das Geld auf sein Bankkonto weiterüberweisen. Bearbeitungszeit oft unter 24 Stunden, schneller als Banküberweisung.
Das Problem: PayPal ist in GGL-lizenzierten deutschen Casinos faktisch nicht verfügbar. PayPal hat 2021 seine Richtlinien verschärft und untersagt seinen Händlern, die Zahlungsmethode für Online-Glücksspiel in regulierten Märkten anzubieten. Grund: regulatorische Unsicherheiten und Risikomanagement. PayPal will nicht in rechtliche Grauzonen geraten und hat sich entschieden, lieber den gesamten Glücksspiel-Markt in regulierten Jurisdiktionen zu meiden. Einige Offshore-Casinos ohne GGL-Lizenz akzeptieren PayPal noch, aber im legalen deutschen Markt ist die Methode verschwunden.
Die Entscheidung ist nachvollziehbar aus PayPal-Sicht: Glücksspiel-Transaktionen haben hohe Rückbuchungsraten, Streitigkeiten zwischen Spielern und Casinos sind häufig, und der Käuferschutz von PayPal würde das Unternehmen in Konfliktfälle ziehen, bei denen schwer zu beurteilen ist, wer Recht hat. PayPal hat beschlossen, dass der Aufwand die Einnahmen nicht rechtfertigt — vor allem in regulierten Märkten, wo die rechtlichen Anforderungen hoch sind.
Für Spieler ist das ärgerlich, weil PayPal weltweit eine der vertrauenswürdigsten Zahlungsmethoden ist. Die Marke genießt hohes Ansehen, der Käuferschutz ist legendär, und fast jeder hat ein PayPal-Konto. Aber GGL-lizenzierte Casinos haben keine Wahl: PayPal lässt sie nicht. Die Casinos würden PayPal gerne anbieten — die Conversion-Rate bei PayPal ist höher als bei vielen anderen Methoden, weil Spieler der Marke vertrauen. Aber PayPals Entscheidung ist bindend.
Wer PayPal unbedingt nutzen will, muss auf Offshore-Casinos ausweichen — mit allen Risiken, die das mit sich bringt. Viele Offshore-Casinos listen PayPal im Kassenbereich, aber auch dort wird die Verfügbarkeit zunehmend eingeschränkt. PayPal geht aktiv gegen Händler vor, die Glücksspiel-Transaktionen abwickeln, und sperrt deren Konten. Manche Offshore-Casinos nutzen PayPal über Umwege — etwa über Drittanbieter-Zahlungsabwickler, die PayPal akzeptieren, ohne das dahinterliegende Geschäftsmodell offenzulegen. Das ist rechtlich heikel und kann dazu führen, dass Zahlungen plötzlich blockiert werden.
Wer PayPal nutzen will, muss auf Offshore-Casinos ausweichen — mit allen Risiken, die das mit sich bringt (siehe H2-5).
Kann ich mit Trustly genauso bequem zahlen wie mit Lastschrift?
Ja, sogar bequemer. Lastschrift erfordert einmalig das Ausfüllen eines Mandatsformulars mit IBAN, BIC, Unterschrift (oder elektronische Zustimmung). Danach laufen Abbuchungen automatisch, aber die Kontobelastung erfolgt verzögert und die Gutschrift im Casino hängt davon ab, dass das Casino auf die finale Bankbestätigung wartet.
Trustly überspringt das Mandat: Bei jeder Einzahlung loggt sich der Spieler direkt in sein Online-Banking ein, wählt das Konto, autorisiert die Überweisung. Keine separate Registrierung bei Trustly, keine Mandatsverwaltung, keine Formulare. Das Geld ist sofort da, die Bestätigung erfolgt in Echtzeit. Der Spieler behält die volle Kontrolle über jede Zahlung — kein automatischer Einzug, keine Überraschungen auf dem Kontoauszug.
Einziger Unterschied: Lastschrift ist komplett passiv (einmal einrichten, dann läuft es), Trustly erfordert bei jeder Einzahlung einen aktiven Login. Das ist aus Spielerschutzsicht sogar besser: Jede Zahlung wird bewusst bestätigt, keine automatisierten Abbuchungen, die der Spieler später bereut.
Wie funktioniert das monatliche 1.000-Euro-Einzahlungslimit bei verschiedenen Zahlungsmethoden?
Das Limit gilt anbieterübergreifend, unabhängig von der Zahlungsmethode. LUGAS erfasst jede Einzahlung im Moment ihrer Autorisierung. Zahlt jemand 300 Euro per Trustly bei Casino A ein, werden 300 Euro vom Monats-Limit abgezogen. Verbleiben 700 Euro für den Rest des Monats, egal ob der Spieler danach per Klarna bei Casino B einzahlt oder per Giropay bei Casino C.
Die Zahlungsmethode ist für das Limit irrelevant. Entscheidend ist der Zeitpunkt der Autorisierung. Trustly, Klarna, Giropay melden die Zahlung in Echtzeit an LUGAS, das System zieht den Betrag sofort vom Limit ab. Klassische SEPA-Überweisung wird ebenfalls sofort erfasst, auch wenn die Gutschrift erst Tage später erfolgt.
Spieler können ihr persönliches Limit in der LUGAS-Datenbank einsehen und anpassen (nach unten jederzeit, nach oben mit Wartezeit). Die 1.000 Euro sind das gesetzliche Maximum — niemand darf mehr einzahlen, auch nicht freiwillig. Wer das Limit ausreizt, wird anbieterübergreifend für den Rest des Monats an weiteren Einzahlungen gehindert.
Offshore-Casinos mit Lastschrift — Risiko statt Rechtssicherheit
Einige Casinos ohne GGL-Lizenz bieten weiterhin SEPA-Lastschrift an. Die Betreiber sitzen in Malta, Curaçao, Gibraltar oder anderen Offshore-Jurisdiktionen, operieren unter dortiger Lizenz und ignorieren deutsche Regulierungsvorschriften. LUGAS greift nicht, OASIS greift nicht, das monatliche Einzahlungslimit existiert nicht. Technisch funktioniert die Lastschrift wie früher: Spieler erteilt Mandat, Casino bucht ab, Kontobelastung erfolgt verzögert.
Das klingt nach einer bequemen Alternative zum GGL-Markt. Ist es aber nicht. Rechtlich bewegt sich der Spieler in einer Grauzone: Der GlüStV 2021 verbietet die Teilnahme an nicht-lizenziertem Glücksspiel in Deutschland. Offshore-Casinos ohne GGL-Lizenz fallen darunter. Das Verbot ist zivilrechtlich schwer durchsetzbar — kein Spieler wurde bisher strafrechtlich verfolgt, weil er bei einem Offshore-Casino gespielt hat. Aber Gewinne aus illegalem Glücksspiel sind rechtlich nicht einklagbar. Verweigert das Casino eine Auszahlung, hat der Spieler keine Handhabe.
Spielerschutz fehlt komplett. OASIS — die bundesweite Sperrdatei für spielsuchtgefährdete Personen — greift nur bei GGL-lizenzierten Anbietern. Wer sich bei OASIS sperren lässt, wird bei allen Whitelist-Casinos automatisch ausgeschlossen. Die Sperre ist anbieterübergreifend, spielformübergreifend, bundesweit. Ein gesperrter Spieler kann bei keinem GGL-Casino mehr spielen, egal ob Spielautomaten, Poker, Sportwetten oder virtuelles Roulette. Das ist der zentrale Schutzmechanismus des GlüStV 2021. Offshore-Casinos haben keinen Zugang zu OASIS. Ein gesperrter Spieler kann dort problemlos weiterspielen — das Casino weiß nicht, dass eine Sperre vorliegt, und hat keine Möglichkeit, die OASIS-Datenbank abzufragen. Das untergräbt den Spielerschutz vollständig.
Das monatliche Einzahlungslimit von 1.000 Euro entfällt. LUGAS überwacht nur GGL-lizenzierte Anbieter. Bei Offshore-Casinos kann ein Spieler unbegrenzt einzahlen — kein anbieterübergreifendes Tracking, keine Obergrenze, keine technische Sperre bei Erreichen des Limits. Ein Spieler könnte bei Casino A 2.000 Euro einzahlen, bei Casino B weitere 3.000 Euro, bei Casino C noch einmal 5.000 Euro — alles im selben Monat, alles ohne Warnung, ohne Limit, ohne Schutzmechanismus. Für jemanden mit Spielsuchtproblemen ist das gefährlich. Das Limit im GGL-Markt ist hart, fühlt sich für manche Spieler bevormundend an, aber es erfüllt eine klare Funktion: verhindern, dass innerhalb weniger Tage finanzielle Katastrophen entstehen.
Rückbuchungsrisiko bleibt bestehen: Der Spieler kann Lastschriften binnen acht Wochen zurückbuchen lassen. Das Offshore-Casino wird daraufhin den Account sperren und möglicherweise rechtliche Schritte androhen. In der Praxis passiert selten etwas, weil der Betreiber in einer Offshore-Jurisdiktion sitzt und ein deutsches Gerichtsverfahren scheut. Die Kosten für ein internationales Verfahren übersteigen oft den Streitwert, vor allem wenn es nur um ein paar hundert Euro geht. Aber der Spieler hat sich faktisch den Zugang zu diesem Casino dauerhaft verbaut — nicht nur gesperrt, sondern oft auf Blacklists vermerkt, die zwischen Offshore-Casinos ausgetauscht werden. Manche Betreiber betreiben mehrere Casinos unter verschiedenen Marken — wer bei einem Casino wegen Lastschrift-Rückbuchung gesperrt wurde, findet sich oft bei allen Schwester-Casinos ebenfalls ausgeschlossen.
Es gibt noch ein steuerliches Risiko. Gewinne aus illegalem Glücksspiel sind in Deutschland steuerfrei — aber nur, weil sie rechtlich nicht als Einkommen anerkannt werden. Das klingt paradox: Der Spieler gewinnt bei einem Offshore-Casino ohne deutsche Lizenz 10.000 Euro, zahlt keine Steuer, weil das Finanzamt die Quelle als illegal einstuft und deshalb nicht besteuert. Aber rechtlich durchsetzbar ist der Gewinn nicht. Verweigert das Casino die Auszahlung, kann der Spieler nicht klagen, weil der Vertrag zwischen Spieler und Casino in Deutschland nichtig ist. Das Finanzamt interessiert sich für Gewinne aus illegalem Glücksspiel nicht — aber wenn das Casino nicht zahlt, ist der Gewinn ohnehin verloren.
Die nüchterne Bilanz: Offshore-Casinos mit Lastschrift bieten keine echte Alternative, sondern tauschen die Bequemlichkeit der Zahlungsmethode gegen den Verzicht auf Rechtsschutz, Spielerschutz und Rechtssicherheit. Wer im legalen Markt bleiben will, muss auf Trustly, Klarna oder Giropay umsteigen.
Sind Offshore-Casinos mit Lastschrift legal in Deutschland?
Nein. Der GlüStV 2021 schreibt vor: Wer in Deutschland Glücksspiel anbietet, braucht eine deutsche Lizenz. Offshore-Casinos haben diese Lizenz nicht. Ihre Lizenzen aus Malta, Curaçao oder Gibraltar sind in Deutschland nicht anerkannt. Rechtlich sind diese Angebote nicht zugelassen.
Für den Spieler bedeutet das: Teilnahme bewegt sich im rechtlichen Graubereich. Strafrechtlich verfolgt wird nur das Anbieten ohne Lizenz, nicht das Spielen. Kein deutscher Spieler musste bisher eine Strafe zahlen, weil er bei einem Offshore-Casino gespielt hat. Aber zivilrechtlich hat der Spieler keine Ansprüche. Gewinne sind nicht einklagbar, Beschwerden laufen ins Leere, Streitfälle landen bei ausländischen Schiedsstellen, die nicht nach deutschem Recht urteilen.
Offshore-Casinos werben oft mit „EU-Lizenz" oder „Malta-Gaming-Authority-Lizenz". Das ist korrekt — die Lizenzen existieren. Aber sie gelten nicht in Deutschland. Der GlüStV 2021 hat das Passporting-Prinzip (eine EU-Lizenz gilt EU-weit) für Glücksspiel ausgehebelt. Nur wer eine deutsche GGL-Lizenz hat, darf legal in Deutschland operieren.
So zahlst du 2026 im legalen deutschen Casino ein — der Praxis-Fahrplan
Die Umstellung von Lastschrift auf Instant-Banking-Methoden ist keine technische Hürde. Wer bisher per Lastschrift eingezahlt hat, findet bei Trustly, Klarna oder Giropay den identischen Komfort: direkte Bankkonto-Verbindung, keine E-Wallet-Registrierung, keine Kreditkarte. Der Ablauf ist sogar schneller, weil die Zahlung in Echtzeit bestätigt wird.
Schritt 1: GGL-lizenziertes Casino wählen. Die Whitelist der Gemeinsamen Glücksspielbehörde führt alle zugelassenen Anbieter. Nur diese Casinos garantieren Rechtsschutz, Spielerschutz und Zugang zum OASIS-Sperrsystem. Offshore-Anbieter ohne GGL-Lizenz bieten keine dieser Garantien.
Schritt 2: Kassenbereich öffnen, Einzahlungsmethode wählen. Im Casino-Konto auf „Einzahlung" oder „Kasse" klicken, Trustly, Klarna oder Giropay auswählen. Einzahlungsbetrag eingeben — dabei das monatliche Limit im Blick behalten. LUGAS zeigt oft an, wie viel vom Monats-Limit noch verfügbar ist.
Schritt 3: Banking-Autorisierung. Der Zahlungsdienstleister leitet zur Banking-Oberfläche weiter. Bei Trustly und Klarna erscheint eine Seite mit Bankenauswahl, bei Giropay erfolgt die Weiterleitung direkt zur eigenen Bank. Online-Banking-Zugangsdaten eingeben (Nutzername, Passwort), Konto auswählen, Überweisung mit TAN bestätigen. Die meisten Banken nutzen heute mobile TAN (mTAN per SMS), Push-TAN über Banking-App oder TAN-Generator. Der Ablauf ist identisch mit einer normalen Online-Banking-Überweisung, nur dass der Empfänger und Betrag bereits vorausgefüllt sind.
Sicherheitshinweis: Die Zugangsdaten werden direkt auf der Bankenseite eingegeben, nicht beim Zahlungsdienstleister. Trustly, Klarna und Giropay leiten nur weiter, sehen aber weder Passwort noch TAN. Die Verbindung ist verschlüsselt, erkennbar am Schloss-Symbol in der Browserleiste und der https-Adresse. Wer unsicher ist, ob die Weiterleitung legitim ist, kann die URL prüfen: Sie sollte die Domain der eigenen Bank enthalten, nicht die des Casinos oder des Zahlungsdienstleisters.
Schritt 4: Bestätigung abwarten. Die Zahlung wird in Echtzeit verarbeitet, das Casino erhält innerhalb von Sekunden die Bestätigung. Das Geld ist sofort auf dem Casino-Konto verfügbar, der Spieler kann loslegen. Keine Wartezeit wie bei klassischer Überweisung. Die meisten Casinos zeigen eine Erfolgsmeldung direkt nach der Autorisierung, oft mit einer Transaktions-ID zur späteren Nachverfolgung. Der Kontostand im Casino aktualisiert sich automatisch.
Schritt 5: LUGAS-Limit prüfen. Nach der Einzahlung das verbleibende Monats-Limit checken. Die meisten GGL-Casinos zeigen im Account-Bereich an, wie viel noch eingezahlt werden kann. LUGAS aktualisiert das Limit in Echtzeit, anbieterübergreifend. Wer sein Limit im Blick behält, vermeidet böse Überraschungen am Monatsende. Manche Casinos senden eine Warnung, wenn das Limit zu 80 oder 90 Prozent ausgeschöpft ist. Diese Warnungen sind hilfreich — sie geben dem Spieler die Chance, bewusst zu entscheiden, ob die letzten 100 oder 200 Euro wirklich noch eingezahlt werden sollen.
Schritt 6: Verantwortungsbewusst spielen. Das Einzahlungslimit ist ein Schutzmechanismus, kein Ärgernis. Wer merkt, dass die 1.000 Euro nicht reichen, sollte nicht auf Offshore-Casinos ausweichen, sondern die eigene Spielweise hinterfragen. OASIS bietet die Möglichkeit zur Selbstsperre — eine Entscheidung, die schwerfällt, aber oft die richtige ist. Die Sperre kann für sechs Monate, ein Jahr oder dauerhaft eingerichtet werden. Nach Ablauf einer befristeten Sperre kann der Spieler erneut entscheiden, ob er wieder spielen möchte oder die Sperre verlängert.
Verantwortungsbewusstes Spielen und Zahlungsmethoden
Zahlungsmethoden sind neutral. Ob Lastschrift, Sofortüberweisung oder Kreditkarte — keine Methode verhindert Spielsucht, keine fördert sie technisch. Aber die Art, wie Zahlungen ablaufen, hat Einfluss darauf, wie bewusst jemand mit seinem Geld umgeht.
Lastschrift war passiv: einmal Mandat erteilt, danach läuft alles automatisch. Der Spieler sieht die Abbuchung erst auf dem Kontoauszug, oft Tage später. Dieser zeitliche Abstand zwischen Spielentscheidung und Kontobelastung ist aus Spielerschutzsicht problematisch. Es fällt leichter, gedanklich die Kontrolle zu verlieren, wenn die finanzielle Konsequenz verzögert eintritt.
Instant-Banking-Methoden wie Trustly, Klarna, Giropay erfordern bei jeder Einzahlung eine aktive Autorisierung. Der Spieler loggt sich in sein Online-Banking ein, sieht den Kontostand, bestätigt die Überweisung. Das schafft einen Moment des Innehaltens: Ist das Budget noch da? Will ich wirklich jetzt einzahlen? Diese kleine Hürde — ein Login, eine TAN — kann den Unterschied machen zwischen impulsivem Nachschieben und bewusster Entscheidung.
Das monatliche Einzahlungslimit von 1.000 Euro ist ein zweiter Schutzmechanismus. LUGAS überwacht anbieterübergreifend, verhindert, dass jemand das Limit durch Wechsel zwischen Casinos umgeht. Wer das Limit erreicht, wird für den Rest des Monats gesperrt. Das ist hart, aber ehrlich: Glücksspiel soll Unterhaltung bleiben, keine finanzielle Belastung werden.
OASIS — die bundesweite Sperrdatei — bietet die Möglichkeit zur Selbstsperre. Wer merkt, dass das Spielen außer Kontrolle gerät, kann sich selbst für sechs Monate, ein Jahr oder dauerhaft sperren lassen. Die Sperre gilt anbieterübergreifend für alle GGL-lizenzierten Casinos. Offshore-Casinos ohne GGL-Lizenz haben keinen Zugang zu OASIS — ein weiterer Grund, im legalen Markt zu bleiben.
Hilfsangebote bei Spielsucht: Die Bundeszentrale für gesundheitliche Aufklärung (BZgA) betreibt die bundesweite Hotline 0800 1 37 27 00 (kostenlos, anonymisiert). Beratungsstellen in jeder größeren Stadt bieten persönliche Gespräche an. Selbsthilfegruppen wie Anonyme Spieler treffen sich regelmäßig. Wer Hilfe sucht, findet sie — ohne Stigma, ohne Vorwürfe, ohne Hürden.
Geschrieben von der Redaktion „Casinoohneanmeldungde.com”.