Paysafecard Casino ohne Limit — der ehrliche Marktcheck 2026
 Verfügbar in DE
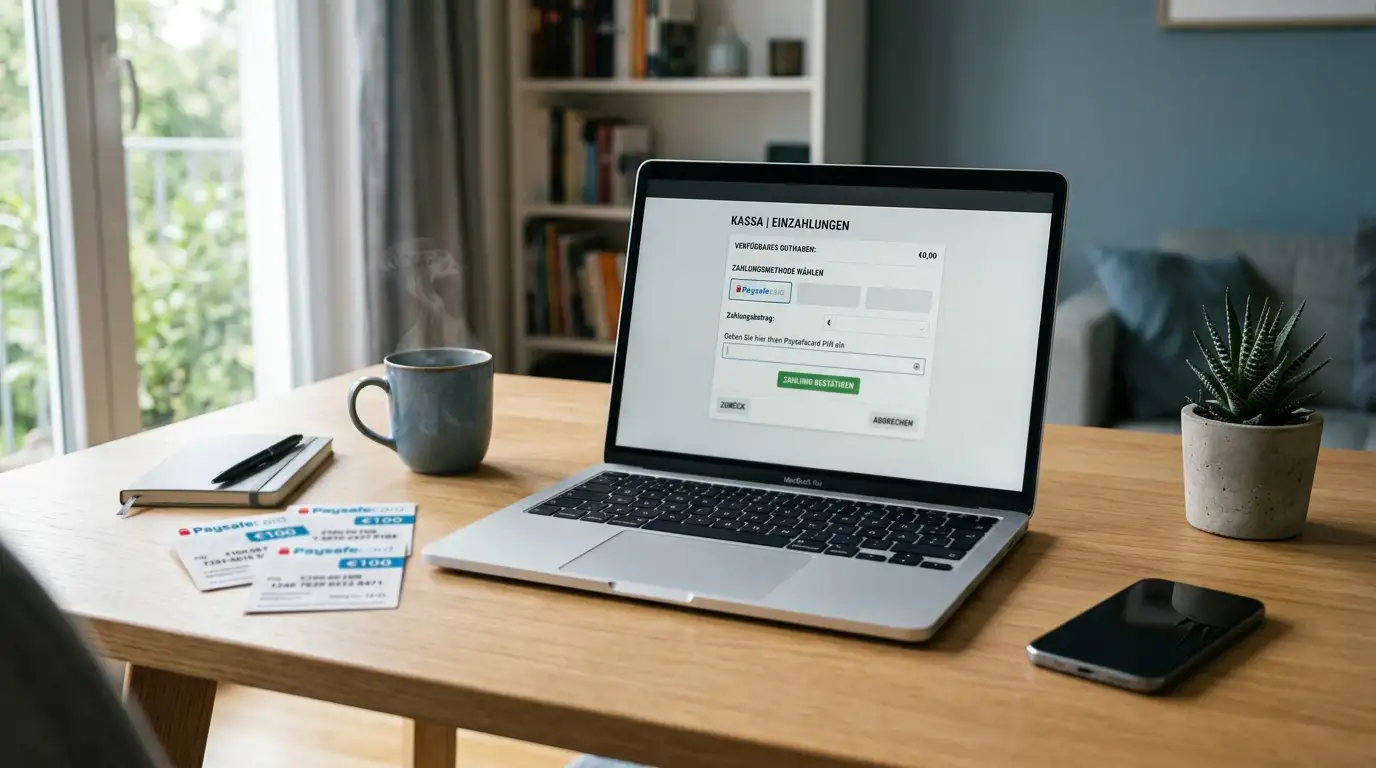
Die €1.000-Grenze nervt. Der €1-Höchsteinsatz auch. Wer mit Paysafecard einzahlt und trotzdem ungestört spielen will, landet schnell bei Casinos ohne deutsche Lizenz. Die Versprechen klingen verlockend: keine OASIS-Prüfung, kein LUGAS-Tracking, unbegrenzte Einzahlungen. Stimmt das? Nur teilweise.
Paysafecard selbst kennt sehr wohl Limits — auch wenn das Casino keins setzt. Pro Transaktion gehen maximal €1.000, egal wie „unbegrenzt" der Anbieter wirbt. Dazu kommt: Auszahlungen über klassische Paysafecard-Voucher funktionieren gar nicht; wer Gewinne abziehen will, braucht entweder ein MyPaysafecard-Konto oder weicht auf andere Methoden aus. Die Offshore-Casinos selbst? Rechtliche Grauzone. Spieler in Deutschland werden nicht strafrechtlich verfolgt, aber Rechtsschutz bei Streitfällen gibt es auch nicht.
Dieser Marktcheck zeigt, welche Offshore-Casinos Paysafecard akzeptieren, was „ohne Limit" konkret bedeutet, wo die Fallen liegen und wie sich diese Anbieter von GGL-lizenzierten Alternativen unterscheiden. Zehn konkrete Casinos im Detail, ohne Schönfärberei.
Inhaltsverzeichnis
- Was bedeutet „Paysafecard Casino ohne Limit"?
- Die besten Paysafecard Casinos ohne OASIS und Limit 2026
- OASIS, LUGAS und die deutschen Limits — was umgehen Sie?
- Hohe Einzahlungen: €1.000, €5.000 oder mehr mit Paysafecard
- So zahlen Sie mit Paysafecard ein — Schritt für Schritt
- Auszahlungen bei Paysafecard Casinos — die ehrliche Wahrheit
- Anonymität und Verifizierung — was Sie wissen müssen
- Gebühren und Limits bei Paysafecard
- Der Unterschied: GGL-lizenzierte Casinos mit Paysafecard
- Wie wähle ich das richtige Paysafecard Casino aus?
- Paysafecard vs. andere Zahlungsmethoden bei Offshore-Casinos
- Alternative Prepaid-Methoden für limitloses Spielen
- Häufige Probleme bei Paysafecard-Einzahlungen — und Lösungen
- Verantwortungsvolles Spielen
Was bedeutet „Paysafecard Casino ohne Limit"?
„Ohne Limit" klingt nach Freifahrtschein. Tatsächlich sind damit vier spezifische Einschränkungen des deutschen Glücksspielstaatsvertrags gemeint, die Offshore-Casinos nicht durchsetzen:
Keine OASIS-Integration. OASIS ist Deutschlands zentrale Sperrdatei. Wer sich dort eintragen lässt — freiwillig oder auf Antrag —, kann bei keinem GGL-lizenzierten Anbieter mehr spielen. Offshore-Casinos haben keinen Zugriff auf diese Datenbank und prüfen sie nicht. Ein in Deutschland gesperrter Spieler kann sich dort registrieren und einzahlen. Ob das ethisch vertretbar ist, muss jeder selbst entscheiden; technisch geht es.
Kein LUGAS-Tracking. LUGAS verknüpft alle GGL-lizenzierten Anbieter über die IBAN des Spielers. Zahlen Sie €500 bei LeoVegas ein, bleiben Ihnen im selben Monat noch €500 für alle anderen deutschen Casinos zusammen. Offshore-Casinos sind nicht an LUGAS angeschlossen. Jede Plattform behandelt Einzahlungen unabhängig. Sie können theoretisch bei fünf verschiedenen Anbietern je €1.000 einzahlen — keiner merkt es.
Kein €1-Einsatzlimit. Deutsche Casinos dürfen pro Dreh maximal einen Euro verlangen. Offshore-Anbieter kennen diese Grenze nicht. €5, €10, €50 pro Spin sind dort normal. High Roller finden hier, was sie suchen.
Keine 5-Sekunden-Zwangspause. GlüStV 2021 schreibt fünf Sekunden Wartezeit zwischen Drehungen vor. Offshore-Casinos erlauben Autoplay, Turbo-Spin und manuelle Schnelldrehungen ohne Unterbrechung.
Das Casino selbst setzt also kein Limit. Paysafecard schon. Ein Standard-Voucher fasst maximal €100. Kombinieren lässt sich eine Transaktion aus bis zu zehn Vouchers — macht €1.000 pro Einzahlung. Wer mehr will, muss mehrfach einzahlen. „Unbegrenzt" heißt: Sie können zehnmal hintereinander €1.000 überweisen, das Casino stoppt Sie nicht. Aber jede einzelne Transaktion bleibt auf €1.000 gedeckelt, es sei denn, Sie nutzen ein MyPaysafecard-Unlimited-Konto mit vollständiger Verifizierung. Dann steigen die Limits — allerdings fällt damit auch die Anonymität weg, die viele an Paysafecard schätzen.
Kann ich mit Paysafecard mehr als €1.000 pro Monat einzahlen?
Ja. Das deutsche €1.000-Monatslimit gilt nur für GGL-lizenzierte Casinos und wird über LUGAS durchgesetzt. Offshore-Casinos sind nicht Teil dieses Systems. Sie können dort pro Monat so viel einzahlen, wie das Casino zulässt und Sie sich leisten. Die Grenze liegt bei Paysafecard: Jede Transaktion maximal €1.000, aber beliebig viele Transaktionen.
Die besten Paysafecard Casinos ohne OASIS und Limit 2026
Welche Offshore-Casinos nehmen Paysafecard und verzichten auf deutsche Beschränkungen? Die folgende Tabelle fasst zehn Anbieter zusammen, die in deutschsprachigen Märkten aktiv sind. Die Reihenfolge ergibt sich aus Betriebsdauer, Lizenzqualität und verfügbaren Informationen — nicht aus Werbepartnerschaften.
| Casino | Lizenz | Mindesteinzahlung | Bonus | Besonderheit |
|---|---|---|---|---|
| RollingSlots | Curaçao 8048/JAZ2019-068 | €10–€20 | bis €500 + 200 Freispiele | Teil des GBL-Solutions-Netzwerks, hohe Sicherheitsbewertung |
| Wild Tokyo | Curaçao | €10 | bis €500 + Freispiele | Cyberpunk-Design, schnelle Krypto-Auszahlungen (5–35 Min.) |
| SlotHunter | Curaçao (vermutet) | $20 | variabel | 24/7-Support, Mobil-App verfügbar |
| Vegasino | Curaçao | €10 | 100% bis €500 + 200 FS | Multi-Produkt (Casino + Sportwetten) |
| Sankra | Anjouan | €10 | 100% + 200 FS | Neue Plattform (2026-Start), UK/EU-Fokus |
| Alawin | Costa Rica + Curaçao | €5 | 200% bis €1.000 | Niedrigste Mindesteinzahlung, 11.600+ Spiele |
| Slotoro | Curaçao (post-2024) | nicht verifiziert | 375% bis €2.500 | Höchster Bonusprozentsatz |
| NV Casino | Curaçao | nicht verifiziert | 345% bis €2.000 | — |
| YEP Casino | Offshore (nicht verifiziert) | nicht verifiziert | 345% bis €3.000 | Hoher Bonusdeckel |
| Royal Sea | Curaçao (vermutet) | nicht verifiziert | variabel | Multi-Produkt (Casino + Sportwetten) |
Welche Casinos akzeptieren Paysafecard ohne OASIS-Prüfung?
Alle oben aufgeführten Offshore-Casinos mit Curaçao-, Anjouan- oder Costa-Rica-Lizenz verzichten auf OASIS-Checks. Sie können sich dort registrieren und einzahlen, auch wenn Sie in Deutschland gesperrt sind. Beachten Sie: OASIS-Sperren existieren aus Gründen des Spielerschutzes. Wer sie umgeht, trägt die volle Verantwortung selbst.
RollingSlots Casino
Das dienstälteste Schwergewicht dieser Liste. RollingSlots läuft seit 2020 unter GBL Solutions N.V., einem in Curaçao registrierten Unternehmen, das auch Wild Tokyo und NeedforSpin betreibt. Lizenz: Curaçao eGaming 8048/JAZ2019-068. Das Portfolio umfasst 3.000 bis 5.000 Titel von NetEnt, Microgaming, Play’n GO und Pragmatic Play. Das Willkommenspaket reicht bis €500 plus 100 bis 200 Freispiele, je nach Aktionszeitraum.
Zahlungsabwicklung über Ramtinar Techconsult Limited aus Zypern. Paysafecard wird akzeptiert, ebenso Neosurf, Krypto und klassische Karten. Mindesteinzahlung liegt bei €10 bis €20. Die Plattform punktet mit transparenten Geschäftsbedingungen und einer Sicherheitsbewertung von 9,4/10 bei Casino.guru — ungewöhnlich hoch für Offshore-Verhältnisse. Wer Wert auf nachprüfbare Betriebsgeschichte legt statt auf eine gestern registrierte Domain, findet hier soliden Boden.
Auszahlungen laufen für Krypto innerhalb von Stunden, für E-Wallets und Karten binnen ein bis drei Tagen. KYC wird spätestens vor der ersten Auszahlung verlangt — ID, Adressnachweis, manchmal Zahlungsmittelbestätigung. Die „ohne Verifizierung"-Werbung gilt nur für Einzahlungen, nicht für Gewinne.
Wild Tokyo Casino
Neon, Anime-Ästhetik, aggressives Cyberpunk-Branding. Wild Tokyo richtet sich an jüngere Zielgruppen und übertreibt die Optik bis zur Schmerzgrenze. Betreiber: ebenfalls GBL Solutions N.V., seit 2020 aktiv. Die Curaçao-Lizenznummer variiert in öffentlichen Quellen (8048/JAZ2020-074, OGL/2024/589/0556, 8048/JAZ2019-049), was auf Lizenzwechsel oder unklare Dokumentation hindeutet. Über 9.000 Spiele im Katalog.
Zahlungsmethoden: PayID für australische Spieler (Sofortauszahlung in AUD), Krypto mit 5- bis 35-minütiger Bearbeitungszeit nach Verifikation, klassische Karten und E-Wallets. Paysafecard-Support wird nicht auf allen regionalen Domains explizit bestätigt, ist aber typisch für GBL-Solutions-Casinos. Mindesteinzahlung €10, Willkommensbonus bis €500 plus Freispiele.
Die Stärke liegt im Design und in schnellen Krypto-Abhebungen. Wer eine anonyme Einzahlung per Paysafecard plant, sollte sich bewusst sein: Spätestens bei der ersten Auszahlung verlangt auch Wild Tokyo KYC. Anonymität endet dort, wo Geld das Casino verlässt.
SlotHunter Casino
Wildnis-Thema, Jagd-Ästhetik. Betreiberdetails bleiben unklar; öffentliche Quellen nennen keine eindeutige Muttergesellschaft. Die Lizenz stammt vermutlich aus Curaçao, eine konkrete Nummer ließ sich nicht verifizieren. Mindesteinzahlung $20 (oder Gegenwert), niedrig genug für Gelegenheitsspieler. Der Spielekatalog ist umfangreich, Providerliste nicht spezifiziert.
Zahlungsarten: Debitkarten, E-Wallets, Banküberweisungen, Krypto. Paysafecard wird in Affiliate-Quellen genannt, fehlt aber in manchen offiziellen Angaben — vor Einzahlung prüfen. Support läuft 24/7 per Live-Chat. Eine Mobile App ist verfügbar, was unter Offshore-Anbietern selten ist.
SlotHunter punktet mit niedrigen Einstiegshürden und durchgehender Erreichbarkeit. Die fehlende Transparenz beim Betreiber ist Schwäche: Wer nicht weiß, mit wem er Geschäfte macht, trägt höheres Risiko bei Streitfällen. Für kleinere Einsätze vertretbar; wer vierstellige Beträge bewegt, sollte Anbieter mit klarer Identität vorziehen.
Vegasino Casino
Vegas-Thema ohne Überraschungen. Betreiber nicht öffentlich bestätigt, Curaçao-Lizenz ohne konkrete Nummer. Mindesteinzahlung €10, Willkommensbonus 100% bis €500 plus 200 Freispiele. Das Angebot kombiniert Spielautomaten, Live-Casino und Sportwetten unter einem Dach — praktisch, wenn Sie zwischen Produkten wechseln wollen, ohne mehrere Konten zu jonglieren.
Vegasino wirbt mit „ohne Verifizierung", meint aber wie üblich: Registrierung ohne ID, Einzahlungen ohne KYC. Auszahlungen setzen Identitätsprüfung voraus. Paysafecard wird akzeptiert, Start ab €10. Zahlungsgeschwindigkeit nicht spezifiziert, typisch für Offshore-Casinos sind ein bis fünf Werktage für E-Wallets und Karten.
Die Multi-Produkt-Struktur ist Vorteil für Allrounder, Nachteil für Spezialisten: Casinos, die alles anbieten, glänzen selten in Einzeldisziplinen. Sportwetten-Fans mit Interesse an Slots finden hier Konsolidierung; reine Casino-Spieler haben bei fokussierten Anbietern oft bessere Spielbibliotheken.
Sankra Casino
Neuling. Sankra startete 2026 und zielt auf UK- und Europa-Märkte. Die Lizenz stammt aus Anjouan (Komoren) — eine Jurisdiktion mit niedrigeren Anforderungen als Curaçao. Anjouan-Lizenzen gelten als weniger vertrauenswürdig; die Regulierungsbehörde hat keine internationale Anerkennung.
Willkommensbonus: 100% plus 200 Freispiele. Mindesteinzahlung €10. Das Produktportfolio umfasst Slots, Live-Casino und Sportwetten. Betreibergesellschaft nicht verifiziert. Paysafecard-Support wird beworben, aber bei einer so jungen Plattform fehlen Langzeiterfahrungen.
Sankra ist Hochrisiko. Neue Casinos verschwinden manchmal innerhalb eines Jahres, wenn das Geschäftsmodell nicht trägt. Anjouan-Lizenzen bieten kaum Rechtsschutz. Wer hier spielt, sollte nur Beträge riskieren, deren Verlust verkraftbar ist — und zwar Totalverlust, nicht nur Spielverlust. Für Ersteinzahler mit Neugier auf frische Plattformen vertretbar; für größere Budgets riskant.
Alawin Casino
Gestartet im Februar 2026 von der Casolinia Group. Doppellizenz: Costa-Rica-Permit (primär) und Curaçao-Lizenz (sekundär, regional). Costa Rica ist kein echtes Lizenzregime — Betreiber registrieren sich als juristische Personen, werden aber nicht aktiv reguliert. Costa-Rica-„Lizenzen" sind die unterste Glaubwürdigkeitsstufe.
Das Spielangebot ist gigantisch: über 11.600 Titel von 100+ Providern. Alawin zielt auf australische Märkte, akzeptiert aber europäische Spieler. Mindesteinzahlung über Paysafecard: €5 — niedrigster Wert in dieser Liste. Willkommensbonus: 200% bis €1.000 (Europa) oder 300% plus 300 Freispiele (Australien).
Die €5-Mindesteinzahlung macht Alawin zugänglich für Kleinstspieler. Die riesige Spielbibliothek ist beeindruckend, aber Quantität ersetzt keine Qualität. Costa-Rica-Lizenz ist rote Flagge: null Regulierung, null Rechtsschutz. Casolinia Group selbst ist unbekannt — keine Betriebshistorie, keine verifizierbaren vorherigen Projekte. Alawin ist spekulativ. Niedrige Einsätze, niedrige Erwartungen.
Slotoro Casino
Lizenziert unter dem neuen Curaçao-Gaming-Control-Board-Regime, das Ende 2023 die alten Master-Lizenzen ablöste. Slotoro behauptet volle Compliance mit den verschärften Anforderungen — physische Präsenz in Curaçao oder lokaler Key-Person-Director. Verifizierbare Details fehlen; die konkrete Lizenznummer wurde nicht gefunden.
Willkommensbonus: 375% bis €2.500. Der Prozentsatz ist höher als bei jedem anderen Anbieter dieser Liste. Solche Boni klingen verlockend, bringen aber oft harte Umsatzbedingungen mit. Ein 375%-Bonus auf €100 Einzahlung ergibt €475 Bonusgeld — häufig an 40-fache bis 50-fache Umsatzanforderungen gebunden. Das bedeutet: €475 × 40 = €19.000 Umsatz, bevor Sie auszahlen dürfen. Lesen Sie die Bedingungen.
Slotoro profitiert vom Curaçao-Reform-Effekt: Das neue Regime gilt als strenger. Ob das in der Praxis stimmt, wird sich zeigen. Die Plattform ist jung, Langzeiterfahrungen fehlen. Der Megabonus ist Lockmittel, kein „Geschenk". Rechnen Sie nach, bevor Sie zusagen.
NV Casino
Curaçao-Lizenz ohne konkrete Nummer. Betreiber nicht öffentlich. Willkommensbonus: 345% bis €2.000. Wie bei Slotoro gilt: Hohe Prozentsätze klingen gut, solange man die Umsatzbedingungen nicht gelesen hat. Ein 345%-Bonus verwandelt €500 Einzahlung in €2.225 Bonusgeld — bei typischen 40×-Bedingungen sind das €89.000 Umsatz für die Freischaltung.
Paysafecard-Support wird angenommen, ist aber nicht verifiziert. Mindesteinzahlung, Auszahlungsgeschwindigkeit, Spieleportfolio — alles unklar. NV Casino ist Blackbox. Ohne verifizierbare Informationen empfiehlt sich Vorsicht. Wenn Sie nicht wissen, wer das Casino betreibt, haben Sie bei Problemen niemanden, an den Sie sich wenden können.
YEP Casino
Offshore-Lizenz, Jurisdiktion nicht bestätigt. Willkommensbonus: 345% bis €3.000 — höchster Deckel in dieser Liste. Das wirkt großzügig, ist aber bedeutungslos, wenn Ihnen die Mittel fehlen, eine Einzahlung zu machen, die an diesen Deckel stößt. €3.000 Bonusobergrenze erreichen Sie bei 345% mit rund €870 Einzahlung. Für 99% der Spieler irrelevant.
Betreiberdetails fehlen. Zahlungsmethoden, Spielekatalog, Auszahlungsgeschwindigkeit — nichts davon öffentlich dokumentiert. YEP Casino ist Geisterplattform. Ohne nachprüfbare Fakten bleibt nur die Warnung: Finger weg, bis mehr Transparenz herrscht.
Royal Sea Casino
Curaçao-Lizenz vermutet, keine Nummer gefunden. Multi-Produkt-Plattform mit Casino und Sportwetten. Royal Sea taucht prominent in deutschsprachigen „Casino ohne OASIS"-Listen auf, bleibt aber selbst im Dunkeln. Keine Betreiberangaben, keine verifizierbaren Bonusdetails, keine klare Zahlungsmethoden-Dokumentation.
Die Präsenz in Affiliate-Listen bedeutet: Jemand bewirbt Royal Sea gegen Provision. Das sagt nichts über Qualität oder Vertrauenswürdigkeit. Offshore-Casino-Affiliate-Marketing lebt von Masse, nicht von Prüfung. Royal Sea mag funktionieren — oder in sechs Monaten vom Netz sein. Ohne Daten keine Empfehlung.
OASIS, LUGAS und die deutschen Limits — was umgehen Sie?
Wer bei Offshore-Casinos spielt, verlässt den deutschen Regulierungsrahmen. Was das konkret bedeutet, sollten Sie verstehen, bevor Sie einzahlen.
Was ist OASIS und warum ist es relevant?
OASIS — Online-Abfrage Spielerstatus — ist Deutschlands zentrale Sperrdatei für Glücksspiel. Eingeführt mit dem Glücksspielstaatsvertrag 2021. Wer sich dort sperren lässt (auf eigenen Antrag, über einen lizenzierten Anbieter oder via Beratungsstelle), ist bei allen GGL-lizenzierten Casinos, Sportwettenanbietern und Pokerseiten bundesweit blockiert. Die Sperre gilt mindestens drei Monate, kann aber unbefristet verlängert werden.
Alle deutschen Casinos müssen OASIS abfragen, bevor sie eine Registrierung zulassen. Gesperrte Spieler werden automatisch abgelehnt. Offshore-Casinos haben keinen Zugang zu OASIS. Sie können dort spielen, auch wenn Sie in Deutschland gesperrt sind.
Die ethische Frage: OASIS existiert als Spielerschutzinstrument. Wer sich hat sperren lassen, hatte dafür Gründe. Diese Sperre zu umgehen, indem man auf Offshore-Anbieter ausweicht, höhlt den Selbstschutz aus. Technisch möglich, moralisch fragwürdig. Wenn Sie unter OASIS stehen, sollten Sie Hilfe suchen statt Umgehungswege.
LUGAS und die €1.000-Grenze
LUGAS — Länderübergreifendes Glücksspiel-Aufsichtssystem — verknüpft alle GGL-lizenzierten Anbieter über die IBAN des Spielers. Das System trackt Einzahlungen in Echtzeit. Zahlen Sie €300 bei Wunderino ein, stehen Ihnen im laufenden Monat noch €700 zur Verfügung — verteilt auf alle deutschen Casinos, Sportwetten und Pokerseiten zusammen.
LUGAS verhindert, dass Sie bei Anbieter A €1.000, bei Anbieter B weitere €1.000 und bei Anbieter C nochmal €1.000 einzahlen. Die Obergrenze ist absolut: €1.000 pro Kalendermonat, gezählt vom ersten bis letzten Tag. Am 1. des Folgemonats setzt der Zähler zurück.
Offshore-Casinos nehmen nicht an LUGAS teil. Jede Plattform behandelt Ihre Einzahlungen isoliert. Sie können theoretisch bei zehn Offshore-Casinos je €1.000 einzahlen — keines dieser Casinos kommuniziert mit den anderen, keines weiß, was Sie woanders tun. Die €1.000-Grenze fällt komplett weg.
Das klingt nach Freiheit. Es ist auch Freiheit, sich finanziell zu ruinieren. LUGAS schützt vor unkontrolliertem Einzahlungsverhalten. Wer das System umgeht, trägt die volle Verantwortung für Ausgabenkontrolle selbst. Keine Schranke stoppt Sie mehr.
Die €1-Wettlimit und 5-Sekunden-Regel
GGL-lizenzierte Casinos dürfen pro Dreh an Spielautomaten maximal einen Euro verlangen. Egal ob Anfänger oder High Roller — €1 ist die Decke. Dazu kommt: Zwischen zwei Drehungen müssen mindestens fünf Sekunden vergehen. Autoplay-Funktionen sind deaktiviert, Turbo-Spin verboten.
Diese Regeln sollen impulsives Spielen bremsen. Sie nerven jeden, der bewusst spielt und höhere Einsätze riskieren will. Offshore-Casinos kennen weder das €1-Limit noch die Zwangspause. Einsätze von €5, €10, €50 oder €100 pro Spin sind dort Standard. Autoplay läuft, Turbo-Spin ebenfalls.
High Roller finden hier, was sie suchen. Alle anderen auch — und das ist gefährlich. Ohne Einsatzlimit und ohne Zwangspause steigt die Verlustgeschwindigkeit dramatisch. Wer bei €50 pro Dreh und zehn Sekunden pro Runde spielt, kann €300 pro Minute verbrennen. In zwanzig Minuten sind €6.000 weg. Das €1-Limit ist lästig, aber es schützt vor Kontrollverlust. Offshore-Casinos tun das nicht.
Rechtslage: Graumarkt erklärt
Offshore-Casinos ohne GGL-Lizenz sind in Deutschland nicht legal. Sie haben keine Erlaubnis, deutschen Spielern ihre Dienste anzubieten. Das deutsche Glücksspielrecht (GlüStV 2021) verbietet das Angebot von Online-Glücksspiel ohne deutsche Lizenz.
Aber: Das Gesetz kriminalisiert nicht die Spieler, sondern die Betreiber. Kein deutscher Spieler wurde bisher strafrechtlich verfolgt, weil er bei einem Offshore-Casino gespielt hat. Die Behörden gehen gegen die Anbieter vor — Abmahnungen, Zahlungssperren, manchmal Domainblockierungen —, nicht gegen die Nutzer.
Das ist die Grauzone. Spielen bei Offshore-Casinos ist nicht legal, aber faktisch nicht strafbewehrt für den Einzelnen. Drei Risiken bleiben:
Rechtsschutz null. Wenn ein Offshore-Casino Gewinne einbehält, Ihr Konto sperrt oder einfach verschwindet, haben Sie keinen Rechtsweg. Deutsche Gerichte helfen nicht bei Streitigkeiten mit illegal operierenden ausländischen Anbietern. Ihr Geld ist weg.
Zahlungssperren. Deutsche Banken und Kreditkartenanbieter blockieren zunehmend Transaktionen an bekannte Offshore-Gambling-Adressen. Ihre Einzahlung scheitert, oder Ihre Bank fragt nach. Paysafecard umgeht das teilweise, weil Sie den Voucher anonym kaufen und das Casino keine Bankverbindung sieht. Aber auch Paysafecard kann Transaktionen an gelistete Adressen ablehnen.
Steuerliche Grauzone. Gewinne aus Glücksspiel sind in Deutschland steuerfrei — wenn das Glücksspiel legal war. Bei Offshore-Casinos ist das strittig. Das Finanzamt könnte argumentieren, dass Gewinne aus illegalem Glücksspiel als Einkommen zu versteuern sind. Bisher gibt es dazu keine Rechtsprechung; das Risiko bleibt theoretisch.
Ist es legal, in Casinos ohne deutsche Lizenz mit Paysafecard zu spielen?
Nein, es ist nicht legal im Sinne des deutschen Glücksspielrechts. Aber es ist auch nicht strafbar für Sie als Spieler. Die Grauzone bedeutet: Sie verstoßen formal gegen das Gesetz, werden dafür aber nicht verfolgt. Rechtsschutz bei Streitigkeiten haben Sie trotzdem nicht. Wer bei Offshore-Casinos spielt, akzeptiert dieses Risiko.
Hohe Einzahlungen: €1.000, €5.000 oder mehr mit Paysafecard
„Unbegrenzte Einzahlung" steht auf vielen Offshore-Casino-Seiten. Technisch stimmt das — das Casino stoppt Sie nicht. Paysafecard selbst schon. Pro Transaktion gehen maximal €1.000. Das ist nicht Casino-Politik, sondern Paysafecard-Limit. Sie können bis zu zehn Voucher à €100 in einer Einzahlung kombinieren. Mehr nicht.
Wollen Sie €5.000 einzahlen, brauchen Sie fünf separate Transaktionen à €1.000. Jede Transaktion erfordert erneuten Login, Eingabe der PINs, Bestätigung. Das ist umständlich, aber machbar. Einige Casinos erlauben mehrere Einzahlungen hintereinander ohne Wartezeit; andere sperren nach der dritten für 24 Stunden. Prüfen Sie die Limits im Casino-Kassenbereich, bevor Sie massiv Vouchers kaufen.
Höhere Einzeltransaktionen gehen nur mit MyPaysafecard Unlimited. Dafür müssen Sie ein MyPaysafecard-Konto eröffnen, vollständige Verifizierung durchlaufen (ID-Scan, Adressnachweis, manchmal Video-Ident) und die Unlimited-Freischaltung beantragen. Das hebt die Transaktionslimits deutlich — aber es vernichtet auch die Anonymität, die klassische Paysafecard-Voucher bieten. Sie tauschen Datenschutz gegen Komfort.
Für echte High-Roller-Summen — €10.000, €20.000, mehr — ist Paysafecard die falsche Methode. Banküberweisungen, Krypto oder Premium-E-Wallets (Skrill VIP, Neteller VIP) sind dort Standard. Paysafecard deckt den Bereich bis €5.000 komfortabel ab, darüber wird es mühsam.
Kann ich mehrere Paysafecard Voucher kombinieren?
Ja, bis zu zehn Voucher pro Transaktion. Jeder Voucher fasst maximal €100, macht €1.000 pro Einzahlung. Sie geben die PINs nacheinander ein, das System rechnet sie zusammen. Wenn Sie €2.500 einzahlen wollen, brauchen Sie drei Transaktionen: €1.000, €1.000, €500. Kaufen Sie die Voucher vorab, sonst stehen Sie mitten in der Einzahlung ohne genug PINs da.
So zahlen Sie mit Paysafecard ein — Schritt für Schritt
Paysafecard-Einzahlungen sind einfach, solange Sie die PIN haben. Der Ablauf:
Schritt 1: Voucher kaufen. Gehen Sie zu einer Verkaufsstelle — Tankstelle, Kiosk, Supermarkt — und kaufen Sie einen oder mehrere Paysafecard-Voucher. Verfügbare Werte: €10, €25, €50, €100. Bar bezahlen, PIN-Code auf dem Beleg erhalten. Keine Registrierung nötig, keine ID-Prüfung am Point of Sale. Alternativ: Voucher online kaufen über paysafecard.com, dann per Banküberweisung oder Sofort bezahlen. Online-Kauf ist nachverfolgbar; Barkauf anonym.
Schritt 2: Casino-Konto öffnen, Kasse aufrufen. Loggen Sie sich ein, gehen Sie zum Kassenbereich, wählen Sie „Einzahlung". Suchen Sie Paysafecard in der Zahlungsmethoden-Liste. Falls nicht sichtbar: Plattform akzeptiert keine Paysafecard, trotz gegenteiliger Werbung. Vor Voucherkauf prüfen.
Schritt 3: Betrag und PIN eingeben. Wählen Sie den Einzahlungsbetrag. Maximal das Guthaben Ihrer Voucher, maximal €1.000 pro Transaktion. Geben Sie die 16-stellige PIN ein. Wenn Sie mehrere Voucher kombinieren, klicken Sie „weiteren Voucher hinzufügen" und geben die nächste PIN ein. Bis zu zehn Stück.
Schritt 4: Bestätigen und spielen. Transaktion bestätigen. Das Geld landet sofort auf Ihrem Casino-Konto, keine Wartezeit. Sie können direkt spielen. Keine Gebühren vom Casino (in der Regel), keine Rückbuchungsoption. Die Transaktion ist final.
Wichtig: Bewahren Sie die Belege auf, bis das Guthaben verbraucht ist. Wenn Sie die PIN vergessen, ist das Geld weg. Paysafecard erstattet verlorene PINs nicht ohne Nachweis des Kaufbelegs.
Wie funktioniert die Einzahlung mit Paysafecard im Casino?
Sie wählen Paysafecard als Zahlungsmethode, geben Ihre 16-stellige PIN ein und bestätigen. Das Geld ist sofort verfügbar. Keine Bankverbindung nötig, keine Kreditkarte, keine Registrierung bei Paysafecard (außer Sie wollen MyPaysafecard für Auszahlungen). Einfachste Methode für anonyme Einzahlungen.
Auszahlungen bei Paysafecard Casinos — die ehrliche Wahrheit
Hier wird es unangenehm. Paysafecard-Einzahlungen funktionieren reibungslos. Auszahlungen nicht.
Paysafecard Voucher: keine Auszahlung möglich
Klassische Paysafecard-Voucher — die Sie an der Tankstelle kaufen — sind Einweg. Sie zahlen ein, spielen, gewinnen. Auszahlung auf den Voucher? Unmöglich. Die PIN ist verbraucht, der Voucher hat keine Rücklade-Funktion. Casinos können darauf nicht auszahlen, selbst wenn sie wollten.
Wer mit Vouchers einzahlt, braucht eine alternative Auszahlungsmethode. Bankkonto, E-Wallet (Skrill, Neteller), Krypto oder Kreditkarte. Die meisten Offshore-Casinos verlangen, dass Auszahlungen über dieselbe Methode laufen wie Einzahlungen — „aus Sicherheitsgründen". Das funktioniert bei Paysafecard nicht. Sie müssen also ein zweites Zahlungsmittel hinterlegen.
Das vernichtet die Anonymität teilweise. Sie zahlen anonym per Voucher ein, müssen aber für die Auszahlung Ihre Bankverbindung oder E-Wallet-Adresse preisgeben. Und vor der Auszahlung kommt sowieso KYC — ID-Scan, Adressnachweis, manchmal Selfie mit Ausweis. Die „anonyme Casino-Erfahrung" endet spätestens beim ersten Gewinn.
MyPaysafecard: Auszahlungen bei ausgewählten Casinos
MyPaysafecard ist die kontogeb undene Variante. Sie registrieren sich auf paysafecard.com, laden Guthaben auf (per Voucher, Banküberweisung oder Sofort), und verwenden das Konto statt einzelner PINs. MyPaysafecard-Konten können Auszahlungen empfangen — zumindest theoretisch.
In der Praxis: Viele Offshore-Casinos listen MyPaysafecard als Einzahlungsoption, aber nicht als Auszahlungsoption. Die Funktion existiert, wird aber nicht überall angeboten. Vor Einzahlung checken: Steht MyPaysafecard auch unter „Auszahlungsmethoden"? Wenn nicht, sind Sie wieder bei Bankkonto oder E-Wallet.
MyPaysafecard-Auszahlungen haben eigene Limits. Standard-Konto: €250 Auszahlung pro Monat. Das ist lächerlich niedrig, wenn Sie €2.000 gewonnen haben. MyPaysafecard Unlimited hebt das Limit, kostet aber Verifizierung — ID, Adresse, manchmal Einkommensnachweis. Damit ist die Anonymität komplett weg.
Auszahlungsgeschwindigkeit: ein bis drei Werktage, wenn das Casino MyPaysafecard unterstützt. Manche Casinos bearbeiten Auszahlungen erst nach 24 bis 48 Stunden „Pending"-Phase, in der Sie die Auszahlung stornieren und weiterspielen können — eine bekannte Falle.
Alternative Auszahlungsmethoden
Realität: Die meisten Paysafecard-Spieler bei Offshore-Casinos weichen für Auszahlungen auf andere Wege aus.
Banküberweisung. Langsam (drei bis sieben Werktage), nachverfolgbar, aber universell akzeptiert. Sie geben Ihre IBAN an, das Casino überweist. Auf dem Kontoauszug steht der Absender — oft eine zypriotische oder maltesische Zahlungsdienstleister-Firma, manchmal mit kryptischem Namen. Ihre Bank sieht die Transaktion. Anonymität null.
E-Wallets (Skrill, Neteller). Schnell (ein bis zwei Werktage), weit verbreitet bei Offshore-Casinos. Sie brauchen ein Skrill- oder Neteller-Konto, das Sie mit Ihrer E-Mail und Bankverbindung oder Karte verknüpfen. Auszahlung vom Casino ins E-Wallet, dann vom E-Wallet auf Ihr Bankkonto. Zwei Schritte, aber schneller als direkte Banküberweisung. Skrill und Neteller verlangen ebenfalls KYC — Sie tauschen ein anonymes Casino gegen einen nicht-anonymen Zahlungsdienstleister.
Kryptowährungen. Schnellste Methode (fünf Minuten bis zwei Stunden), wachsende Akzeptanz bei Offshore-Casinos. Bitcoin, Ethereum, Litecoin, Tether (USDT) sind Standard. Sie brauchen eine Krypto-Wallet (Coinbase, Binance, Hardware-Wallet), das Casino sendet die Coins dorthin. Von der Wallet auf eine Börse, verkaufen, Geld auf Ihr Konto. Mehr Schritte, aber maximale Geschwindigkeit und (bei sauberer Wallet-Hygiene) bessere Privatsphäre als bei Banküberweisungen.
Das Casino verlangt vor der ersten Auszahlung meistens einen Screenshot Ihrer Krypto-Wallet-Adresse als Eigentumsnachweis. KYC bleibt Pflicht. Krypto umgeht die Banken, nicht die Casino-Compliance.
Wie funktioniert die Auszahlung bei Paysafecard Casinos?
Klassische Vouchers: gar nicht. MyPaysafecard: nur bei ausgewählten Casinos, mit niedrigen Limits. Standard: Sie hinterlegen Bankkonto, E-Wallet oder Krypto-Wallet, reichen KYC-Dokumente ein und warten ein bis fünf Werktage. Paysafecard ist Einzahlungsmethode, keine Auszahlungsmethode.
Was ist der Unterschied zwischen Paysafecard und MyPaysafecard?
Paysafecard-Voucher sind Prepaid-PINs ohne Konto — anonym, Einweg, keine Auszahlung möglich. MyPaysafecard ist ein registriertes Online-Konto — nachverfolgbar, wiederverwendbar, Auszahlungen möglich (wo unterstützt). Voucher für maximale Anonymität bei Einzahlungen; MyPaysafecard für Komfort und Auszahlungsfähigkeit gegen Preisgabe Ihrer Daten.
Anonymität und Verifizierung — was Sie wissen müssen
„Casino ohne Verifizierung" ist Marketingsprech. Die Wahrheit: Registrierung ohne KYC, Einzahlung ohne KYC. Auszahlung mit KYC. Immer.
Offshore-Casinos werben mit „ohne Ausweis", „ohne Verifizierung", „sofort spielen". Das bezieht sich ausschließlich auf die Kontoeröffnung. Sie geben E-Mail-Adresse und Passwort ein, fertig. Keine ID-Prüfung, kein Adressnachweis, kein Selfie. Sie können sofort einzahlen und spielen.
Aber: EU-Geldwäsche-Richtlinien (AMLD5) und Lizenzanforderungen — selbst in Curaçao seit der Reform 2024 — verlangen KYC ab bestimmten Schwellen. Typischerweise:
- Erste Auszahlung unabhängig von der Höhe
- Auszahlung über €2.000 (manche Casinos)
- Kumulative Einzahlungen über €2.000 bis €5.000
- Verdächtige Transaktionsmuster (viele kleine Einzahlungen, sofortige Auszahlung ohne Spiel)
Wenn Sie €500 einzahlen, €800 gewinnen und auszahlen wollen, verlangt das Casino: Personalausweis oder Reisepass (Vorder- und Rückseite), Adressnachweis (Stromrechnung, Kontoauszug, Meldebescheinigung, nicht älter als drei Monate), manchmal Selfie mit Ausweis, manchmal Screenshot der Zahlungsmethode (bei Paysafecard: MyPaysafecard-Kontoübersicht oder Bankverbindung für alternative Auszahlung).
Die Bearbeitungszeit: 24 Stunden bis fünf Werktage. In dieser Zeit ist Ihre Auszahlung „Pending" — Sie können sie stornieren und weiterspielen. Viele Casinos zählen darauf, dass Sie genau das tun.
Ablehnung kommt vor. Unscharfe Fotos, abgelaufene Ausweise, Adressnachweise älter als drei Monate, Namen passen nicht zu Zahlungsmethoden — alles Gründe für Zurückweisung. Sie müssen neue Dokumente hochladen, Bearbeitungszeit startet neu. Manche Casinos verzögern absichtlich, um Sie zum Weiterspielen zu bewegen.
Kein Casino verzichtet dauerhaft auf KYC. „Ohne Verifizierung" ist eine zeitliche Aussage, keine absolute. Sie spielen ohne Verifizierung, bis Sie auszahlen. Dann kommt sie.
Offshore-Casinos mit niedriger Lizenzqualität (Anjouan, Costa Rica, manche alte Curaçao-Lizenzen) prüfen lockerer oder gar nicht. Das klingt vorteilhaft, ist aber gefährlich: Casinos ohne KYC haben oft auch keine ordentliche Buchhaltung, keinen Spielerschutz, keine Streitschlichtung. Fehlendes KYC korreliert mit fehlender Seriosität.
Muss ich mich verifizieren, wenn ich mit Paysafecard einzahle?
Nicht sofort. Sie können einzahlen und spielen ohne KYC. Aber vor der ersten Auszahlung verlangt jedes seriöse Casino Verifizierung — ID, Adressnachweis, manchmal mehr. Paysafecard macht Sie nicht immun gegen KYC, es verschiebt es nur nach hinten.
Gebühren und Limits bei Paysafecard
Paysafecard ist nicht gebührenfrei. Die Kosten lauern an drei Stellen.
Inaktivitätsgebühr: €3 pro Monat ab dem 30. Tag. Sie kaufen einen €50-Voucher, nutzen ihn nicht innerhalb von 30 Tagen — ab Tag 31 zieht Paysafecard €3 pro Monat ab. Nach 17 Monaten ist der Voucher leer, ohne dass Sie etwas ausgegeben haben. Lösung: Registrieren Sie den Voucher in einem MyPaysafecard-Konto. Dort greift die Inaktivitätsgebühr nicht, solange Sie das Konto gelegentlich nutzen.
Rückerstattungsgebühr: 5%, maximal €5. Sie wollen Ihren Voucher zurückgeben und Bargeld zurück? Paysafecard erstattet, zieht aber 5% ab. Bei €100 bekommen Sie €95 zurück. Rückerstattungen sind selten — normalerweise geben Sie das Guthaben einfach anderswo aus. Aber falls Sie zu viel gekauft haben, ist die Gebühr ärgerlich.
Währungsumrechnungsgebühr: variabel. Sie zahlen mit einem EUR-Voucher in einem Casino ein, das USD verlangt? Paysafecard rechnet um, mit eigenem Wechselkurs plus Aufschlag. Der Aufschlag liegt oft ein bis zwei Prozent über dem Marktkurs. Bei €1.000 sind das €10 bis €20 Verlust. Lösung: Kaufen Sie Voucher in der Währung des Casinos, wenn möglich.
Casino-seitige Gebühren? Die meisten Casinos verlangen keine Einzahlungsgebühr bei Paysafecard. Prüfen Sie trotzdem den Kassenbereich — manche nehmen 2% bis 3%. Bei €1.000 Einzahlung verlieren Sie €20 bis €30 an Casino-Gebühr, bevor Sie das erste Spiel starten.
Transaktionslimits:
- Standard-Voucher: maximal €100 pro Voucher, maximal €1.000 pro Transaktion (zehn Voucher kombiniert)
- MyPaysafecard Standard: €1.000 pro Transaktion, €250 Auszahlung pro Monat
- MyPaysafecard Unlimited: höhere Limits nach Verifizierung, keine festen Obergrenzen veröffentlicht — individuell nach Account-Prüfung
Gibt es Gebühren bei Paysafecard Casino-Einzahlungen?
Vom Casino meistens nicht. Von Paysafecard selbst: Inaktivitätsgebühr (€3/Monat ab Tag 30), Rückerstattungsgebühr (5%), Währungsumrechnung (1–2%). Zahlen Sie zügig ein, bleibt nur die Währungsgebühr relevant — vermeidbar durch Kauf in der richtigen Währung.
Der Unterschied: GGL-lizenzierte Casinos mit Paysafecard
Offshore-Casinos umgehen deutsche Limits. GGL-lizenzierte Casinos setzen sie durch. Drei Anbieter akzeptieren Paysafecard und halten sich an deutsches Recht:
| Casino | GGL-Lizenz | Paysafecard | Limits |
|---|---|---|---|
| Wunderino | Ja (Megapixel Entertainment Limited) | Ja | €1.000/Monat, €1/Spin, OASIS, LUGAS |
| LeoVegas | Ja (LVSports Limited) | Ja | €1.000/Monat, €1/Spin, OASIS, LUGAS |
| StarGames | Ja (Greentube Malta Limited) | Ja | €1.000/Monat, €1/Spin, OASIS, LUGAS |
Diese Casinos stehen auf der offiziellen GGL-Whitelist. Sie sind legal, sicher, unterliegen deutscher Aufsicht. Gewinne sind steuerfrei, Rechtsschutz funktioniert, Streitschlichtungsstellen (z. B. eCOGRA) greifen.
Der Preis: Sie akzeptieren alle Einschränkungen. €1.000 pro Monat über alle Anbieter kombiniert, nicht pro Casino. €1 Höchsteinsatz pro Dreh. Fünf Sekunden Zwangspause. OASIS-Check bei Registrierung. Kein Live-Casino, keine Tischspiele, keine progressiven Jackpots — nur virtuelle Spielautomaten und Poker.
Für wen lohnt sich das? Spieler, die Wert auf Rechtssicherheit legen. Die wissen wollen, dass ihre Gewinne geschützt sind, dass das Casino nicht über Nacht verschwindet, dass Beschwerden an eine echte Aufsichtsbehörde gehen. Spieler, die mit €1.000 im Monat auskommen und das €1-Limit als akzeptablen Schutz vor Kontrollverlust sehen.
Für wen nicht? Spieler, die höhere Einsätze wollen, LUGAS-Tracking umgehen wollen oder unter OASIS stehen. Für die ist Offshore die einzige Option — mit allen Risiken.
GGL-lizenzierte Casinos sind langweilig. Bewusst langweilig. Die Limits nerven, die Spielauswahl ist eingeschränkt, die 5-Sekunden-Regel bremst. Aber sie sind legal, und wenn etwas schiefgeht, haben Sie Rechtsmittel. Offshore-Casinos sind spannender, freier, riskanter — und wenn etwas schiefgeht, sind Sie allein.
Wie wähle ich das richtige Paysafecard Casino aus?
Zehn Casinos stehen oben, nicht alle gleich vertrauenswürdig. Drei Kriterien helfen bei der Auswahl.
Lizenzqualität. Curaçao ist Standard unter Offshore-Lizenzen, aber nicht alle Curaçao-Lizenzen sind gleich. Nach der Reform 2024 sind neue Lizenzen der Curaçao Gaming Control Board strenger als alte Master-Lizenzen. RollingSlots und Wild Tokyo haben verifizierbare Curaçao-Nummern aus der alten Ära — nicht perfekt, aber nachvollziehbar. Anjouan (Sankra) und Costa Rica (Alawin) sind unterste Stufe. Malta Gaming Authority wäre ideal, findet sich aber selten bei „ohne Limit"-Anbietern, weil MGA-Casinos oft EU-Regularien befolgen.
Betreibertransparenz. Wer betreibt das Casino? GBL Solutions N.V. (RollingSlots, Wild Tokyo) ist bekannt, hat mehrere Marken, existiert seit Jahren. Casolinia Group (Alawin) ist neu, ohne Historie. Casinos ohne Betreiberangabe (NV Casino, YEP Casino, Royal Sea) sind rote Flaggen. Sie wissen nicht, mit wem Sie Geschäfte machen. Bei Problemen haben Sie niemanden, den Sie kontaktieren können — außer einem generischen Support-Chat, der bei ernsthaften Streitigkeiten schweigt.
Betriebsdauer. Seit wann existiert das Casino? RollingSlots seit 2020, Wild Tokyo ebenfalls — vier Jahre sind in Offshore-Verhältnissen solide. Sankra und Alawin starteten 2026, haben null Betriebshistorie. Neue Casinos können großartig sein oder in sechs Monaten verschwinden. Risiko steigt mit Neuheit.
Praktischer Test: Einzahlen Sie beim ersten Mal nicht mehr als €20 bis €50. Spielen Sie eine Weile, gewinnen Sie etwas (oder verlieren Sie), versuchen Sie eine Auszahlung. Wenn die Auszahlung ankommt — nach KYC, nach ein paar Tagen Wartezeit —, wissen Sie: Das Casino zahlt aus. Dann können Sie größere Summen riskieren. Wenn die Auszahlung nicht kommt, haben Sie €20 statt €2.000 verloren.
Vermeiden Sie Casinos, die:
- Keine Lizenzangabe haben
- Keinen Betreiber nennen
- Auf Beschwerdeportalen (Casino.guru, Trustpilot, AskGamblers) durchgehend negativ bewertet sind
- Bei der ersten Auszahlung zusätzliche Einzahlungen verlangen („Verifizierungsgebühr“, „Bearbeitungsgebühr“)
- Sie nach Bankdaten fragen, bevor Sie gewonnen haben
- Support-Anfragen ignorieren oder mit Textbausteinen beantworten
Paysafecard vs. andere Zahlungsmethoden bei Offshore-Casinos
Paysafecard ist eine von mehreren Optionen. Wie schneidet sie im Vergleich ab?
Paysafecard vs. Banküberweisungen. Banküberweisungen sind langsam (drei bis sieben Werktage für Einzahlungen, ähnlich für Auszahlungen), aber universell akzeptiert. Vorteil Banküberweisungen: Auszahlungen funktionieren auf demselben Weg. Nachteil: Null Anonymität, Ihre Bank sieht jeden Cent. Paysafecard ist schneller bei Einzahlungen (sofort), anonymer beim Kauf (bar bezahlt), aber nutzlos für Auszahlungen. Für Spieler mit Datenschutzbedürfnis ist Paysafecard überlegen; für Spieler, die ein-Einzahlungs-eine-Auszahlungs-Methode wollen, ist Banküberweisung einfacher.
Paysafecard vs. Kryptowährungen. Krypto (Bitcoin, Ethereum, Litecoin, USDT) ist schnellste Methode für Ein- und Auszahlungen. Einzahlung in fünf Minuten, Auszahlung in fünf Minuten bis zwei Stunden. Anonymität höher als Paysafecard, wenn Sie eine Non-KYC-Wallet und eine Non-KYC-Börse nutzen (wird schwieriger, aber machbar). Nachteil: Volatilität. Sie zahlen €1.000 in Bitcoin ein, Bitcoin fällt 10%, Sie haben €900 Spielguthaben, ohne einen Cent verspielt zu haben. Stablecoins (USDT, USDC) umgehen das Problem. Paysafecard ist stabil, vorhersehbar, kein Kursrisiko. Krypto ist für technikaffine Spieler ideal; Paysafecard für alle, die keine Wallet-Verwaltung wollen.
Paysafecard vs. E-Wallets (Skrill, Neteller). E-Wallets sind Mittelweg. Schnell (Einzahlung sofort, Auszahlung ein bis zwei Werktage), weit akzeptiert, funktionieren in beide Richtungen. Nachteil: Sie brauchen ein E-Wallet-Konto, das Sie mit Ihrer Bankverbindung oder Karte verknüpfen. Anonymität gering. Skrill und Neteller führen KYC durch, genau wie Casinos. Vorteil: Sie zahlen vom Casino ins E-Wallet aus, dann vom E-Wallet auf Ihr Konto — zwei Schritte, aber das Casino sieht nie Ihre IBAN. Paysafecard ist anonymer bei Einzahlung, E-Wallets praktikabler für Auszahlung.
Paysafecard vs. Kreditkarten. Kreditkarten (Visa, Mastercard) funktionieren sofort in beide Richtungen, werden von fast allen Casinos akzeptiert. Nachteil: Null Anonymität, Rückbuchungsrisiko (Casinos mögen Kreditkarten nicht, weil Spieler Chargebacks einreichen können), deutsche Banken sperren zunehmend Glücksspieltransaktionen. Paysafecard umgeht Bankblockaden, weil Sie den Voucher bar kaufen. Kreditkarten sind bequem, Paysafecard ist sicherer gegen Banksperren.
Die beste Methode? Hängt von Ihren Prioritäten ab. Anonymität: Paysafecard oder Krypto. Geschwindigkeit: Krypto. Ein-Methode-für-alles: E-Wallets oder Banküberweisung. Einfachheit: Paysafecard für Einzahlung, Bankkonto für Auszahlung. Die meisten Offshore-Spieler kombinieren: Paysafecard rein, E-Wallet oder Krypto raus.
Alternative Prepaid-Methoden für limitloses Spielen
Paysafecard ist nicht die einzige anonyme Prepaid-Option. Drei Alternativen:
CASHlib. Funktioniert wie Paysafecard: Voucher an Verkaufsstellen kaufen, 16-stelligen Code im Casino eingeben. Verfügbar in €10, €20, €50, €100, bis €250 in Frankreich. Weniger verbreitet als Paysafecard; nicht alle Offshore-Casinos listen es. Vorteil: In manchen Regionen niedrigere Gebühren. Nachteil: Schlechtere Casino-Abdeckung.
Neosurf. Prepaid-Voucher aus Australien, mittlerweile in Europa verfügbar. Funktionsprinzip identisch: Voucher kaufen, Code eingeben. Transaktionslimit €250 pro Voucher, kombinierbar. Neosurf-Auszahlungen gibt es nicht, genau wie bei Paysafecard-Vouchers. Vorteil: In manchen Offshore-Casinos akzeptiert, wo Paysafecard fehlt. Nachteil: Weniger Verkaufsstellen als Paysafecard.
Google Pay / Apple Pay mit Prepaid-Karten. Laden Sie eine Prepaid-Kreditkarte (z. B. von Viabuy, Joker Card), verknüpfen Sie sie mit Google Pay oder Apple Pay, zahlen Sie im Casino ein. Anonymität teilweise erhalten (die Karte ist auf Ihren Namen, aber das Casino sieht nur die Kartennummer, nicht Ihre Identität — bis KYC kommt). Vorteil: Komfortabler als Voucher-Eingabe, Auszahlung auf die Karte möglich. Nachteil: Prepaid-Karten kosten Ausgabegebühr (€10 bis €30) und Monatsgebühren (€1 bis €3).
Keine dieser Alternativen ist besser als Paysafecard — sie sind anders. Paysafecard hat die breiteste Akzeptanz, die meisten Verkaufsstellen, die stabilste Infrastruktur. CASHlib und Neosurf sind Nische. Prepaid-Kreditkarten verlangen Identitätsangabe bei Ausgabe, womit die Anonymität sinkt.
Häufige Probleme bei Paysafecard-Einzahlungen — und Lösungen
Paysafecard funktioniert meist reibungslos, aber drei Probleme tauchen regelmäßig auf.
Problem 1: Casino akzeptiert Paysafecard nicht, obwohl es beworben wird. Sie kaufen Vouchers, öffnen die Casino-Kasse — Paysafecard fehlt in der Methodenliste. Das passiert, wenn Casinos regional unterschiedliche Zahlungsoptionen anbieten. Paysafecard ist in Deutschland verfügbar, aber das Casino schaltet es nur für Österreich oder die Schweiz frei. Lösung: Vor Voucherkauf im Casino-Kassenbereich nachsehen, ob Paysafecard wirklich gelistet ist. Support-Chat fragen, falls unklar.
Problem 2: PIN wird als ungültig abgelehnt. Sie geben die 16-stellige PIN ein, System sagt „ungültig". Drei Ursachen: Tippfehler (l statt 1, O statt 0), Voucher bereits verbraucht, Voucher in falscher Währung (Sie haben USD-Voucher, Casino nimmt nur EUR). Lösung: PIN prüfen, auf paysafecard.com das Guthaben checken (ohne Login möglich, einfach PIN eingeben), bei Währungsproblem neuen Voucher in richtiger Währung kaufen.
Problem 3: Einzahlung hängt im „Pending"-Status. Geld vom Voucher abgebucht, landet nicht im Casino-Konto. Das ist selten, aber ärgerlich. Ursache: Technischer Fehler bei der Payment-Gateway-Kommunikation. Lösung: Warten Sie 30 Minuten, manchmal verarbeiten Systeme verzögert. Wenn nach einer Stunde nichts passiert, kontaktieren Sie Casino-Support mit Screenshot der Transaktion und Voucher-PIN (nur die letzten vier Ziffern zeigen, nie die volle PIN weitergeben). Das Casino kann die Transaktion manuell nachverfolgen. Falls Casino nicht reagiert: Paysafecard-Kundenservice kontaktieren, die können nachvollziehen, wohin das Geld ging.
Problem 4: Inaktivitätsgebühr hat Voucher aufgefressen. Sie kaufen €50-Voucher, vergessen ihn zwei Monate — beim Login bleiben €44. Paysafecard zieht €3 pro Monat ab Tag 30. Das ist keine Abzocke, es steht in den Geschäftsbedingungen. Lösung: Voucher sofort nutzen oder in MyPaysafecard-Konto registrieren (dort greift die Gebühr nicht bei gelegentlicher Nutzung). Kaufen Sie nur, was Sie zeitnah ausgeben.
Problem 5: Casino verlangt zusätzliche Einzahlung vor Auszahlung. Sie gewinnen €500, wollen auszahlen, Casino sagt: „Zahlen Sie weitere €100 ein zur Verifizierung". Das ist Betrugsmasche. Seriöse Casinos verlangen niemals Geld für Auszahlungen. Lösung: Zahlen Sie nichts ein. Brechen Sie Kontakt ab, schreiben Sie den Verlust ab (Ihr eingezahltes Geld ist weg), melden Sie das Casino auf Beschwerdeportalen. Dieses Problem tritt bei unseriösen Casinos ohne ordentliche Lizenz auf — ein Grund mehr, Betreibertransparenz und Lizenzqualität zu prüfen.
Verantwortungsvolles Spielen
Offshore-Casinos ohne Limits sind gefährlich für Spieler mit Kontrollproblemen. OASIS, LUGAS, das €1-Limit, die 5-Sekunden-Regel — all das nervt, aber es schützt. Wer diese Schranken bewusst umgeht, trägt volle Verantwortung für sein Spielverhalten.
Selbsteinschätzung: Wenn Sie sich jemals haben sperren lassen, wenn Sie Schulden wegen Glücksspiel haben, wenn Familie oder Freunde Ihr Spielverhalten kritisiert haben — Offshore-Casinos sind die falsche Wahl. Sie bieten keine Schutzmechanismen. Kein OASIS stoppt Sie, kein LUGAS begrenzt Sie, keine Zwangspause bremst Sie. Sie können binnen Stunden vierstellige Summen verbrennen, ohne dass jemand eingreift.
Tools, die helfen:
- Einzahlungslimits setzen. Viele Offshore-Casinos bieten freiwillige Limits. Nutzen Sie sie. Setzen Sie ein Wochenlimit, das Sie verkraften, nicht eines, das Sie finanziell ruiniert.
- Verlustlimits setzen. Manche Casinos erlauben tägliche oder wöchentliche Verlustgrenzen. Erreichen Sie die Grenze, stoppt das System Sie — zumindest für den gewählten Zeitraum.
- Zeitlimits nutzen. Session-Timer erinnern Sie, wie lange Sie spielen. Zwei Stunden vergehen schnell, wenn Sie vertieft sind. Ein Timer holt Sie zurück in die Realität.
- Selbstsperre. Offshore-Casinos bieten eigene Selbstsperr-Tools. Die Sperre gilt nur für dieses eine Casino, nicht übergreifend wie OASIS. Aber besser eine unvollständige Sperre als gar keine.
Hilfe bei Spielsucht:
- BZgA-Beratungstelefon: 0800 1 37 27 00 (kostenlos, anonym)
- Bundeszentrale für gesundheitliche Aufklärung: www.bzga.de
- Anonyme Spieler: Selbsthilfegruppen bundesweit, www.anonyme-spieler.org
- Suchtberatungsstellen: In jeder größeren Stadt kostenlose Beratung, Suchthilfeverzeichnis unter www.suchthilfeverzeichnis.de
Wer bei Offshore-Casinos spielt, spielt ohne Netz. Keine Behörde greift ein, kein System stoppt Sie automatisch. Sie sind Ihr eigener Kontrollmechanismus. Wenn Sie merken, dass Sie die Kontrolle verlieren, holen Sie sich Hilfe — bevor das Konto leer ist.
Paysafecard und Offshore-Casinos passen zusammen: anonyme Einzahlung, keine deutschen Limits, einfache Handhabung. Aber die Versprechen sind überzogen. „Unbegrenzte Einzahlung" heißt: Das Casino stoppt Sie nicht, Paysafecard schon. „Ohne Verifizierung" heißt: Registrierung ohne KYC, Auszahlung mit KYC. „Ohne Limit" heißt: Keine deutschen Schranken, aber auch kein deutscher Rechtsschutz.
Zehn konkrete Casinos stehen oben — von solide (RollingSlots, Wild Tokyo) über mittel (Vegasino, SlotHunter) bis riskant (Sankra, Alawin) und intransparent (YEP, NV Casino, Royal Sea). Prüfen Sie Lizenz, Betreiber und Bewertungen, bevor Sie einzahlen. Und bevor Sie große Summen riskieren, testen Sie mit €20: Zahlen Sie ein, spielen Sie, zahlen Sie aus. Wenn die erste Auszahlung kommt, ist das Casino echt. Wenn nicht, haben Sie nur €20 verloren statt €2.000.
GGL-lizenzierte Alternativen existieren — langweilig, eingeschränkt, aber legal. Wunderino, LeoVegas, StarGames nehmen Paysafecard und spielen nach deutschen Regeln. Für Sicherheitsbedürfnis und kleine Budgets die bessere Wahl. Für alles andere: Offshore, mit offenen Augen und begrenztem Risiko.
Erstellt vom Redaktionsteam „Casinoohneanmeldungde.com”.