Paysafecard-Code im Online-Casino einlösen — so geht das in Deutschland 2026
 Verfügbar in DE
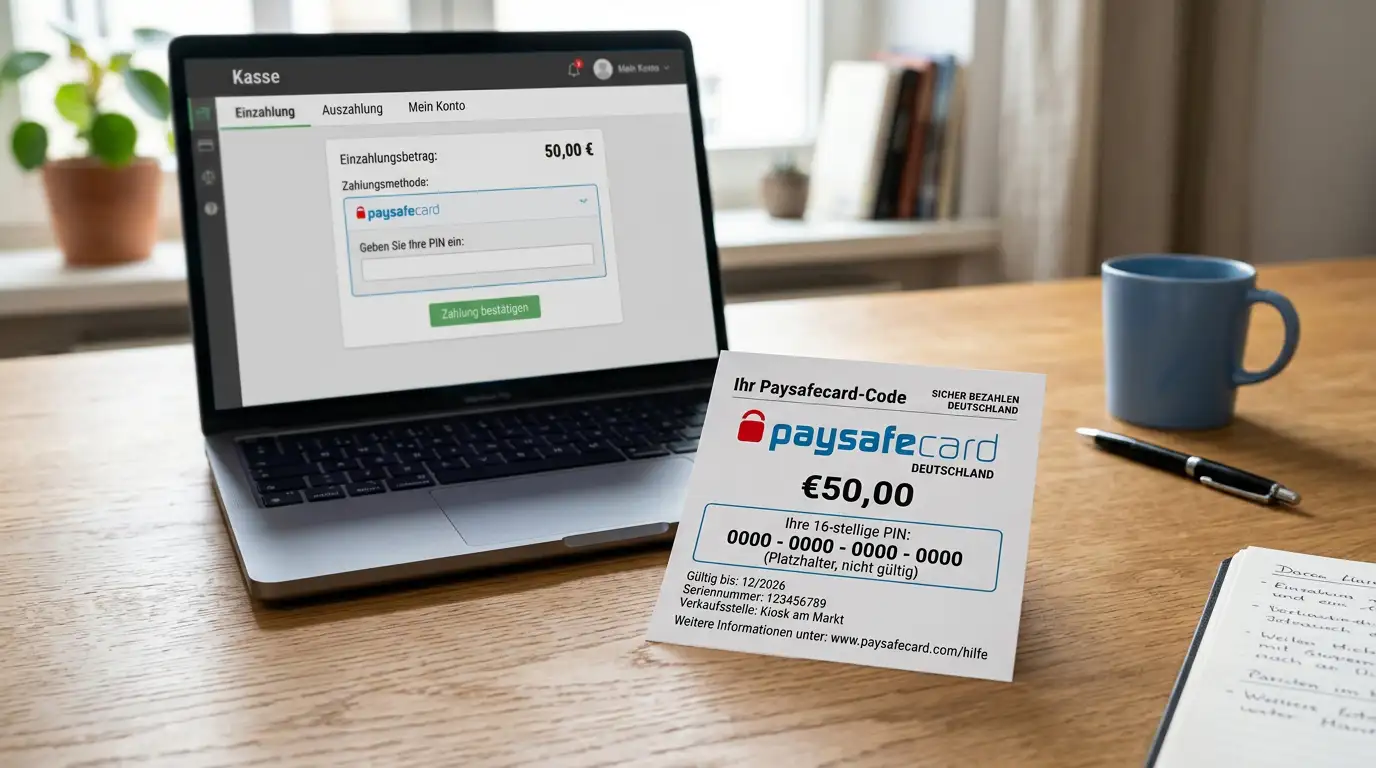
Sie halten einen 16-stelligen Code in der Hand und wollen ihn im Casino nutzen. Die Prepaid-Logik verspricht anonyme Einzahlung ohne Bankkonto — doch wo genau geben Sie die PIN ein, welche Beträge sind möglich, und was bedeutet „ohne Anmeldung" in der Praxis? Viele Ratgeber listen Schritte auf, ohne die begleitenden Regeln zu erklären: Konto-Pflicht, Limits, Restguthaben, Auszahlung. Deutschland 2026 hat mit der Gemeinsamen Glücksspielbehörde der Länder klare rechtliche Leitplanken gesetzt — nur wer sie kennt, zahlt rechtssicher ein und vermeidet Überraschungen beim Auszahlen.
Dieser Ratgeber zeigt den vollständigen Geldfluss vom Kauf der Karte bis zur Gutschrift im Casino, nennt sechs geprüfte Anbieter mit deutscher Erlaubnis und Paysafecard-Kasse, entwirrt die Verwechslungsgefahr „Paysafe-Konto vs. Casino-Konto" und rechnet Stückelungen gegen Limits und Mindesteinzahlungen. Am Ende wissen Sie, wo Sie den Code 2026 tatsächlich einlösen, wie Teilbeträge und Restguthaben funktionieren und über welchen Weg das Geld nach einer Prepaid-Einzahlung zurückkommt.
Inhaltsverzeichnis
- So lösen Sie den Paysafecard-Code im Casino ein — Schritt für Schritt
- Wo Sie den Code einlösen können — Anbieter mit deutscher Erlaubnis
- Ohne Konto oder ohne Anmeldung einlösen — was geht wirklich
- Beträge, Gebühren und Limits — 5 Euro, Teilbeträge, Restguthaben
- Auszahlung nach Paysafecard-Einzahlung — so kommt das Geld zurück
- Am Handy einlösen — mobiler Ablauf und Unterschiede
- Recht und Schutz in Deutschland — was den Rahmen setzt
- Auswahl und Einordnung — wie die Liste zustande kommt
- Verantwortungsvoll spielen
So lösen Sie den Paysafecard-Code im Casino ein — Schritt für Schritt
Paysafecard ist kein Konto und keine Karte im klassischen Sinn — Sie kaufen einen Gutschein mit festem Guthaben und erhalten eine 16-stellige PIN. Diese PIN ist der Code, den Sie im Casino einlösen. Der Ablauf ist bewusst einfach gehalten, damit keine Bankdaten ins Spiel kommen.
Schritt 1: Gutschein kaufen. An jeder Tankstelle, im Kiosk oder online über die Paysafecard-Website erwerben Sie einen Gutschein. Übliche Stückelungen sind 10, 25, 50 und 100 Euro. Sie zahlen bar oder per Karte, der Verkäufer händigt Ihnen einen Beleg mit der 16-stelligen PIN aus. Kaufen Sie online, erscheint die PIN sofort im Bestellbereich — kein physischer Beleg, kein Versand.
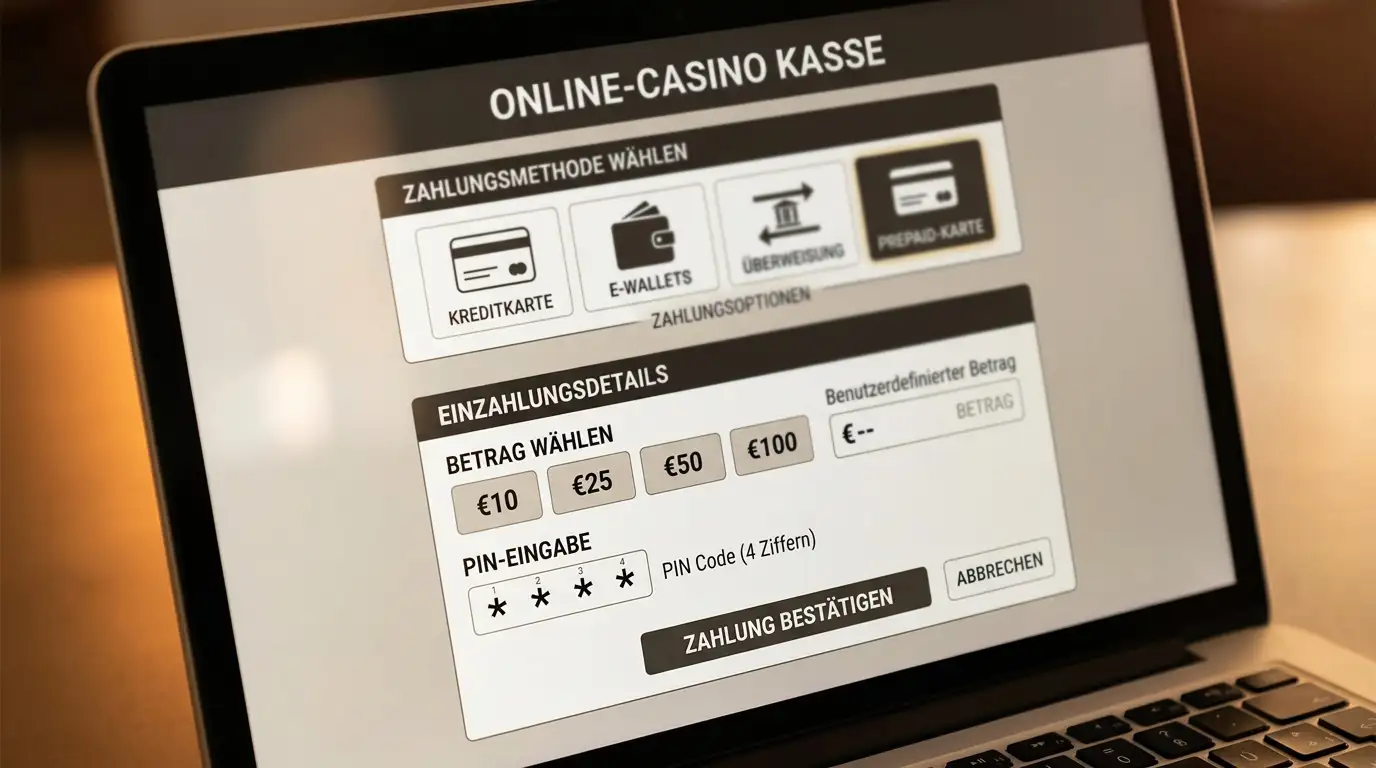
Schritt 2: Casino-Kasse öffnen. Melden Sie sich in Ihrem Spielerkonto an und navigieren Sie zum Kassenbereich. Dort finden Sie die Liste der Einzahlungsmethoden — suchen Sie das Paysafecard-Logo. Ist es nicht sichtbar, unterstützt der Anbieter die Methode aktuell nicht.
Schritt 3: Betrag und PIN eingeben. Das Casino fragt nach zwei Angaben: dem Betrag, den Sie einzahlen möchten, und der 16-stelligen PIN. Sie können den vollständigen Gutscheinwert einzahlen oder nur einen Teilbetrag. Wählen Sie beispielsweise 15 Euro von einem 25-Euro-Gutschein, bleiben 10 Euro als Restguthaben auf der PIN erhalten. Geben Sie die PIN exakt ein — Leerzeichen, Bindestriche und Groß-/Kleinschreibung spielen keine Rolle, da das System nur die Ziffernfolge prüft.
Schritt 4: Bestätigung. Nach der Eingabe bestätigen Sie die Überweisung. Das Casino kontaktiert das Paysafecard-System, prüft Gültigkeit und Guthaben der PIN und zieht den angegebenen Betrag ab. Innerhalb weniger Sekunden erscheint das Geld auf Ihrem Spielerkonto — echte Sofortgutschrift, kein Bankarbeitstag.
Schritt 5: Restguthaben prüfen. Haben Sie einen Teilbetrag genutzt, bleibt die PIN mit dem Restguthaben aktiv. Für die nächste Einzahlung verwenden Sie dieselbe PIN und geben den neuen Betrag an. Ohne myPaysafe-Konto sehen Sie den aktuellen Stand nur, wenn Sie die PIN erneut im Casino eingeben — das System zeigt dann „verfügbares Guthaben" an. Mit myPaysafe-Konto ordnen Sie die PIN Ihrem Konto zu und sehen den Stand jederzeit in der Kontoverwaltung.
Drei häufige Fehler vermeiden: Erstens — die PIN ist kein Passwort, sondern ein Einmalwert je Gutschein. Verlieren Sie die PIN, ist das Guthaben verloren; Paysafecard erstattet keine verlorenen Codes. Behandeln Sie die 16-stellige Zahl wie Bargeld: Schreiben Sie sie auf, speichern Sie sie in einer Notiz-App oder einem Passwort-Manager, aber geben Sie sie niemals weiter. Phishing-Versuche gibt es auch bei Prepaid-Methoden — kein seriöser Anbieter fragt Sie per E-Mail oder Telefon nach Ihrer PIN. Zweitens — achten Sie auf die Mindesteinzahlung des Casinos. Liegt sie bei 10 Euro und Sie besitzen nur noch 7 Euro Restguthaben auf der PIN, müssen Sie eine zweite PIN hinzufügen oder das Restguthaben in einem myPaysafe-Konto zusammenführen. Einige Spieler versuchen, mehrere PINs gleichzeitig im Casino einzugeben — das funktioniert nicht. Die Kasse akzeptiert nur eine PIN je Transaktion. Drittens — nach 12 Monaten ohne Nutzung beginnt Paysafecard, monatlich 3 Euro Inaktivitätsgebühr vom Guthaben abzuziehen. Lösen Sie Gutscheine zeitnah ein, um die Gebühr zu vermeiden. Die 12-Monats-Frist beginnt am Kaufdatum, nicht am ersten Einlösedatum. Haben Sie eine PIN im Januar 2025 gekauft und im März 2025 erstmals genutzt, beginnt die Inaktivitätsgebühr trotzdem im Januar 2026.
Warum dieser Ablauf so funktioniert. Paysafecard verzichtet bewusst auf Identitätsprüfung bei der PIN-Nutzung selbst — Sie kaufen anonym, Sie zahlen anonym ein. Das Casino führt die Identitätsprüfung durch, nicht Paysafecard. Diese Trennung erlaubt es Ihnen, keine Bankdaten oder Kreditkarteninformationen im Casino zu hinterlegen. Das System prüft nur, ob die PIN gültig ist und ob genug Guthaben vorhanden ist. Alles andere — Name, Wohnsitz, Identität — bleibt zwischen Ihnen und dem Casino. Aus Sicht der Zahlungsabwicklung sind Sie bei Paysafecard nur eine 16-stellige Zahl. Das ist der Hauptvorteil gegenüber Banküberweisung und Kreditkarte: Datensparsamkeit. Der Nachteil: Verlieren Sie die PIN, gibt es keine Instanz, die Ihnen das Guthaben zurückbucht. Keine Bank, keine Lastschrift-Rückbuchung, keine Versicherung.
Typische Ablauf-Dauer im Überblick. Von der Eingabe der PIN bis zur Gutschrift im Casino vergehen typisch 3 bis 10 Sekunden. Das Casino sendet die Anfrage an das Paysafecard-System, erhält die Bestätigung und schreibt das Geld gut. Keine Wartezeit wie bei Banküberweisung, keine Verzögerung durch Identitätsprüfung im Zahlungsprozess. Die Identitätsprüfung haben Sie bereits bei der Casino-Registrierung durchlaufen; die Einzahlung selbst ist nur noch ein technischer Schritt. Diese Geschwindigkeit macht Paysafecard attraktiv für Spieler, die sofort loslegen wollen — kaufen, einlösen, spielen, alles innerhalb von Minuten.
Wie löse ich den Paysafecard-Code im Online-Casino Schritt für Schritt ein?
Öffnen Sie die Casino-Kasse, wählen Sie Paysafecard als Einzahlungsmethode, geben Sie den gewünschten Betrag und die 16-stellige PIN ein und bestätigen Sie. Das Geld erscheint sofort auf Ihrem Spielerkonto. Sie können Teilbeträge nutzen; das Restguthaben bleibt auf der PIN aktiv.
Wo Sie den Code einlösen können — Anbieter mit deutscher Erlaubnis
Seit dem Glücksspielstaatsvertrag 2026 ist Online-Glücksspiel in Deutschland nur mit Erlaubnis der Gemeinsamen Glücksspielbehörde der Länder erlaubt. Die GGL führt eine öffentliche Whitelist aller zugelassenen Anbieter — dort stehen virtuelle Automatenspiele und Online-Poker getrennt aufgeführt. Welche dieser Anbieter Paysafecard als Einzahlungsmethode führen, entscheidet jeder Betreiber selbst. Die Verfügbarkeit kann sich ändern — maßgeblich ist stets die Kassenanzeige zum Zeitpunkt Ihrer Einzahlung.
Folgende Prüfkette sichert ab, dass Sie legal und mit Paysafecard einzahlen: Erstens — prüfen Sie, ob der Anbieter auf der GGL-Whitelist steht. Die Whitelist finden Sie auf der Website der Gemeinsamen Glücksspielbehörde der Länder unter dem Bereich „Erlaubnisse" oder „Whitelist". Dort sind alle Anbieter aufgeführt, die eine Erlaubnis für virtuelle Automatenspiele oder Online-Poker besitzen. Die Liste wird tagesaktuell gepflegt; steht ein Anbieter nicht drauf, ist das Angebot in Deutschland illegal, unabhängig von Lizenzen aus Malta, Curaçao oder Gibraltar. Zweitens — kontrollieren Sie das Impressum des Anbieters auf die Erlaubnisangabe. Jeder erlaubte Anbieter muss im Impressum die Erlaubnisnummer und das Datum der Erteilung nennen. Diese Angabe ist Pflicht; fehlt sie, ist das ein Warnsignal. Drittens — öffnen Sie die Kasse und schauen Sie, ob Paysafecard dort aufgeführt ist. Melden Sie sich an, navigieren Sie zum Kassenbereich, wählen Sie „Einzahlung" und prüfen Sie die Liste der Zahlungsmethoden. Ist Paysafecard nicht sichtbar, unterstützt der Anbieter die Methode aktuell nicht — auch wenn andere Ratgeber ihn als „Paysafecard-Casino" listen. Viertens — lesen Sie die Zahlungsbedingungen zu Mindesteinzahlung, Gebühren und Limits. Diese Bedingungen finden Sie meist unterhalb der Methodenliste oder in einem separaten Link „Zahlungsbedingungen". Achten Sie auf Mindesteinzahlung, Bearbeitungszeit, eventuelle Gebühren und die Angabe, ob Bonusangebote mit Paysafecard-Einzahlungen kombinierbar sind. Erst wenn alle vier Punkte erfüllt sind, ist die Einzahlung rechtssicher und praktisch möglich.
Warum diese Prüfkette notwendig ist. Viele Online-Ratgeber listen Anbieter ohne aktuelle Prüfung. Ein Casino, das vor zwei Jahren Paysafecard akzeptiert hat, führt die Methode heute vielleicht nicht mehr. Umgekehrt: Ein Anbieter ohne GGL-Erlaubnis kann technisch Paysafecard akzeptieren, bleibt aber illegal. Die Verfügbarkeit der Zahlungsmethode allein sagt nichts über die rechtliche Zulässigkeit. Nur die Kombination — GGL-Erlaubnis plus aktuelle Kassenverfügbarkeit — macht die Einzahlung rechtssicher. Verlassen Sie sich nicht auf fremde Listen; prüfen Sie selbst.
Die folgende Tabelle zeigt sechs Anbieter mit GGL-Erlaubnis, bei denen Paysafecard 2026 in der Kasse geführt wird. Die Angaben basieren auf öffentlich einsehbaren Informationen und dem Stand der Kassenanzeigen; dennoch gilt: Prüfen Sie vor der ersten Einzahlung selbst, ob die Methode im Kassenbereich Ihres gewählten Anbieters sichtbar ist.
| Anbieter | Lizenz | Auszahlungstempo | Mindesteinzahlung | Besonderheit | |—|—|—|—| | Tipico Casino | GGL-Erlaubnis virtuelle Automatenspiele | 1–3 Werktage | 10 Euro | Markenbekanntheit aus Sport, klare Limit-Anbindung LUGAS | | bwin Casino | GGL-Erlaubnis virtuelle Automatenspiele | 1–3 Werktage | 10 Euro | Entain-Gruppe, große Spielauswahl, internationales Portfolio | | Wunderino | GGL-Erlaubnis virtuelle Automatenspiele | 1–3 Werktage | 10 Euro | Nutzerfreundliche Kasse, pragmatische Zahlungsbedingungen | | LeoVegas | GGL-Erlaubnis virtuelle Automatenspiele | 1–2 Werktage | 10 Euro | Mobil-Schwerpunkt, schnelle Kassenabläufe | | JackpotPiraten | GGL-Erlaubnis virtuelle Automatenspiele | 1–3 Werktage | 10 Euro | Cherry-Gruppe, Portfolio-Nähe zu bekannten Marken | | DrückGlück | GGL-Erlaubnis virtuelle Automatenspiele | 1–3 Werktage | 10 Euro | Eigenständiges Markenbild, klare Bonusbedingungen-Darstellung |
Alle sechs Anbieter unterliegen dem anbieterübergreifenden Einzahlungslimit von standardmäßig 1.000 Euro je Monat, das über das zentrale Monitoring-System LUGAS überwacht wird. Ebenfalls einheitlich: das Sperrsystem OASIS, die 5-Sekunden-Regel zwischen Drehungen bei virtuellen Automatenspielen und der Höchsteinsatz von 1 Euro je Drehung. Diese Leitplanken gelten unabhängig von der Zahlungsmethode — auch wer mit Paysafecard einzahlt, landet im selben regulatorischen Rahmen wie Nutzer von Banküberweisung oder Sofortüberweisung.
Tipico Casino
Das dienstälteste Schwergewicht der Liste. Tipico operiert seit Jahren im deutschen Markt, zunächst als Sportwetten-Anbieter, später mit eigenständigem Casino-Bereich. Die Gesellschaft hält eine Erlaubnis der GGL für virtuelle Automatenspiele; Erlaubnisangabe und Whitelist-Eintrag sind im Impressum nachvollziehbar. Die Kasse führt mehrere Einzahlungsmethoden, darunter Paysafecard. Mindesteinzahlung liegt bei 10 Euro — passend zur kleinsten Prepaid-Stückelung.
Die Spielauswahl deckt gängige Titel der großen Anbieter ab; Jackpot- und Tischspiel-Näherungen sind im Rahmen der GGL-Auflagen vorhanden. Auszahlungen laufen über Banküberweisung oder — sofern die Kasse es führt — andere Kontomethoden; eine direkte Paysafecard-Auszahlung ist nicht vorgesehen. Typisches Auszahlungstempo: 1 bis 3 Werktage nach Identitätsprüfung. Wer Wert auf Markenbekanntheit und saubere Trennung zwischen Sport und Casino legt, findet hier einen etablierten Anbieter mit hoher Vertriebsdichte.
bwin Casino
Marke der Entain-Gruppe, international bekannt, in Deutschland mit eigener GGL-Erlaubnis für virtuelle Automatenspiele. Die Domain bwin.de trennt Sport- und Casino-Bereich; im Casino-Kassenbereich erscheint Paysafecard als Einzahlungsoption. Mindesteinzahlung ebenfalls 10 Euro, LUGAS-Limit 1.000 Euro je Monat aktiv, OASIS-Sperre greift bei Bedarf.
Das Portfolio ist breit — Filter- und Suchfunktionen helfen, schnell zu finden, was man sucht. Auszahlung erfolgt per Banküberweisung, Sofortüberweisung oder andere in der Kasse geführte Kontomethoden; myPaysafe-Auszahlung wird nicht angeboten. Typische Bearbeitungszeit 1 bis 3 Werktage. Die internationale Plattform bringt Erfahrung mit, das Cross-Selling zwischen Sport und Casino ist spürbar — wer beide Bereiche nutzt, bewegt sich in einer einheitlichen Kontostruktur.
Wunderino
Ein Anbieter mit Fokus auf klare Nutzerführung. Wunderino hält eine GGL-Erlaubnis für virtuelle Automatenspiele, die Kasse ist übersichtlich aufgebaut, Paysafecard steht zur Verfügung. Mindesteinzahlung 10 Euro, alle gesetzlichen Limits greifen. Das Besondere: pragmatische Zahlungsbedingungen ohne versteckte Klauseln — was in der Kasse steht, funktioniert so, wie es dort beschrieben wird.
Auszahlungen laufen über Banküberweisung oder andere Kontomethoden in der Kasse, keine Prepaid-Auszahlung. Bearbeitungszeit 1 bis 3 Werktage. Die Plattform macht keinen Lärm, sondern liefert: schnelle Auffindbarkeit der Kasse, transparente Darstellung der Limits, keine überladenen Landing-Pages. Wer die Einzahlung ohne Umwege erledigen will, ist hier richtig.
LeoVegas
Mobiler Schwerpunkt, saubere Responsive-Darstellung, App verfügbar. LeoVegas operiert unter einer GGL-Erlaubnis für virtuelle Automatenspiele, die Kasse führt Paysafecard als Einzahlungsmethode. Mindesteinzahlung 10 Euro, LUGAS-Überwachung aktiv, OASIS-Sperre greift. Die Gutschrift nach Einzahlung ist unmittelbar — innerhalb weniger Sekunden steht das Geld im Spielerkonto.
Auszahlungstempo liegt bei 1 bis 2 Werktagen, etwas schneller als bei anderen Anbietern mit vergleichbarer Struktur. Auszahlung erfolgt per Banküberweisung oder andere Kontomethoden, keine direkte Prepaid-Rückzahlung. Die Plattform punktet durch schnelle Kassenwege und gute mobile Darstellung — wer primär am Handy spielt, findet hier eine konsequent durchdachte Oberfläche.
JackpotPiraten
Teil der Cherry-Gruppe, in Deutschland mit GGL-Erlaubnis für virtuelle Automatenspiele. Das Portfolio zeigt Nähe zu bekannten Marken aus dem Merkur- und Novoline-Umfeld, soweit das im GGL-Rahmen darstellbar ist. Die Kasse führt Paysafecard, Mindesteinzahlung 10 Euro, alle gesetzlichen Leitplanken greifen.
Auszahlung über Banküberweisung oder andere in der Kasse geführte Methoden, Bearbeitungszeit 1 bis 3 Werktage. Besonderheit: Die Limit-Anzeige im Konto ist klar sichtbar — Sie sehen jederzeit, wie viel vom Monatslimit bereits genutzt ist. Wer gezielt nach Portfolio-Nähe zu klassischen Automatenspielen sucht und gleichzeitig im legalen Rahmen bleiben will, findet hier eine passende Adresse.
DrückGlück
Eigenständiges Markenbild, verspielt, aber nicht überladen. DrückGlück hält eine GGL-Erlaubnis für virtuelle Automatenspiele, die Kasse zeigt Paysafecard als verfügbare Einzahlungsmethode. Mindesteinzahlung 10 Euro, anbieterübergreifendes Limit 1.000 Euro je Monat über LUGAS, OASIS-Sperre aktiv.
Auszahlung erfolgt per Banküberweisung oder andere Kontomethoden; Prepaid-Rückzahlung wird nicht angeboten. Bearbeitungszeit 1 bis 3 Werktage. Die Bonusbedingungen sind transparent dargestellt — wer einen Einzahlungsbonus nutzt, sieht sofort, welche Umsatzanforderungen gelten. Paysafecard-Teilbeträge sind möglich, Restguthaben bleibt auf der PIN erhalten.
Ist Paysafecard in jedem GGL-erlaubten Casino verfügbar?
Nein. Die Erlaubnis der GGL verpflichtet Anbieter nicht, eine bestimmte Zahlungsmethode zu führen. Jeder Betreiber entscheidet selbst, welche Methoden er in die Kasse aufnimmt. Paysafecard ist weit verbreitet, aber nicht universell. Prüfen Sie vor der Anmeldung im Kassenbereich, ob die Methode dort sichtbar ist.
Ohne Konto oder ohne Anmeldung einlösen — was geht wirklich
„Paysafecard ohne Konto einlösen" ist eine der häufigsten Suchanfragen — und eine der größten Verwechslungsquellen. Es gibt zwei verschiedene Kontoebenen, die oft durcheinandergeraten: das myPaysafe-Konto auf Seiten von Paysafecard und das Spielerkonto im Casino. Beide sind getrennt, beide haben unterschiedliche Anforderungen, und nur eine Kombination davon erlaubt wirklich „kontoloses" Einzahlen.
Ebene 1: myPaysafe-Konto. Das ist ein optionales Online-Konto bei Paysafecard selbst. Sie können eine 16-stellige PIN völlig ohne myPaysafe-Konto nutzen — kaufen Sie den Gutschein, geben Sie die PIN im Casino ein, fertig. Das myPaysafe-Konto bringt drei Vorteile: Erstens sehen Sie alle Ihre PINs und Guthaben an einem Ort. Zweitens können Sie mehrere PINs zu einem Gesamtguthaben zusammenführen. Drittens — und das ist der wichtigste Punkt für die Auszahlung — einige Casinos bieten Auszahlungen auf myPaysafe-Konten an, nicht aber auf einfache PINs. Ohne myPaysafe-Konto lösen Sie die PIN trotzdem ein, verlieren aber die Auszahlungsoption über Paysafecard und die zentrale Guthabenverwaltung.
Ebene 2: Spielerkonto im Casino. Das ist zwingend. Kein GGL-erlaubter Anbieter in Deutschland lässt Sie ohne Registrierung und Identitätsprüfung spielen. Der Glücksspielstaatsvertrag schreibt vor: Name, Geburtsdatum, Wohnsitz, Identitätsnachweis. Auch wenn Sie mit Paysafecard einzahlen — also ohne Bankkonto und ohne Kreditkarte — bleibt die Casino-Registrierung Pflicht. Manche Ratgeber verwechseln „Paysafecard ohne Konto" mit „Casino ohne Anmeldung" und suggerieren, Sie könnten anonym spielen. Das ist in Deutschland rechtlich ausgeschlossen. LUGAS und OASIS verlangen einen identifizierten Spieler; ohne Identität keine Erlaubnis, ohne Erlaubnis kein legales Angebot.
Was bedeutet „ohne Anmeldung" dann praktisch? In anderen Ländern gibt es Pay-n-Play-Casinos, bei denen die Registrierung über die Zahlungsmethode läuft — Sie zahlen per Banküberweisung ein, das Casino zieht Ihre Daten aus der Transaktion und eröffnet automatisch ein Konto. Paysafecard trägt dieses Modell nicht, weil die PIN keine Identitätsdaten enthält. In Deutschland kommt hinzu: Pay-n-Play widerspricht den GGL-Auflagen zur Identitätsprüfung. Sie müssen sich immer vorher registrieren, Ausweis hochladen, Prüfung abwarten. Erst dann ist die Einzahlung möglich.
Matrix: Was geht ohne welches Konto?
| Szenario | myPaysafe-Konto | Casino-Konto | Einzahlung möglich? | Auszahlung über Paysafecard? |
|---|---|---|---|---|
| PIN ohne myPaysafe, mit Casino-Registrierung | Nein | Ja | Ja | Nein (nur Banküberweisung) |
| PIN mit myPaysafe, mit Casino-Registrierung | Ja | Ja | Ja | Nur wenn Casino es anbietet |
| PIN ohne myPaysafe, ohne Casino-Registrierung | Nein | Nein | Nein | Nein |
| PIN mit myPaysafe, ohne Casino-Registrierung | Ja | Nein | Nein | Nein |
Die zweite Zeile ist der Idealfall: Sie haben ein myPaysafe-Konto, das Casino führt myPaysafe als Auszahlungsmethode, Sie können ein- und auszahlen, ohne Bankdaten weiterzugeben. Die erste Zeile ist der Normalfall: Sie nutzen die PIN direkt, zahlen ohne Paysafe-Konto ein, müssen aber für die Auszahlung auf Banküberweisung oder eine andere Kontomethode ausweichen. Die dritte und vierte Zeile sind in Deutschland unmöglich — ohne Casino-Registrierung gibt es keine Einzahlung, egal welche Methode.
Warum das myPaysafe-Konto trotzdem sinnvoll sein kann. Auch wenn Sie die PIN ohne myPaysafe-Konto nutzen können, bringt das Konto drei konkrete Vorteile. Erstens: zentrale Guthabenverwaltung. Sie sehen alle Ihre PINs und deren Guthaben an einem Ort, müssen nicht jede PIN einzeln im Casino testen, um den Restbetrag zu prüfen. Zweitens: Zusammenführung mehrerer PINs. Haben Sie drei PINs mit jeweils 7 Euro Restguthaben, können Sie sie im myPaysafe-Konto zu 21 Euro zusammenführen und als einen Betrag einzahlen. Ohne Konto müssten Sie drei separate Einzahlungen machen oder die Restbeträge einzeln aufbrauchen. Drittens: Auszahlungsoption bei Anbietern, die myPaysafe-Auszahlung führen. Das ist selten, aber wenn das Casino es anbietet, haben Sie einen vollständig „bankfreien" Kreislauf — Einzahlung per PIN, Auszahlung aufs myPaysafe-Konto, Geld per myPaysafe-Karte abholen oder auf ein Bankkonto überweisen lassen, wenn Sie wollen. Das myPaysafe-Konto kostenlos anzulegen dauert wenige Minuten — Registrierung auf der Paysafecard-Website, Identitätsprüfung hochladen, fertig. Danach können Sie PINs im Konto hinzufügen, indem Sie sie dort eingeben; das Guthaben wird automatisch zum Gesamtbetrag addiert.
Typische Missverständnisse in Foren und Ratgebern. Viele Spieler lesen „Paysafecard ohne Anmeldung" und erwarten, sie könnten im Casino anonym spielen. Das ist der häufigste Irrtum. „Ohne Anmeldung" bezieht sich auf das Paysafe-Konto, nicht auf das Casino-Konto. Einige Ratgeber formulieren das unklar: „Mit Paysafecard spielen Sie ohne Konto" — gemeint ist das Paysafe-Konto, verstanden wird das Casino-Konto. Diese Verwechslung führt zu Enttäuschung, wenn Spieler nach der Einzahlung feststellen, dass sie trotzdem Ausweis hochladen und Name und Adresse angeben müssen. Ein zweites Missverständnis: „Pay-n-Play funktioniert mit Paysafecard." Pay-n-Play-Casinos gibt es in Schweden und Finnland, dort zahlt der Spieler per Trustly ein, das Casino zieht Identitätsdaten aus der Banküberweisung und eröffnet automatisch ein Konto. Paysafecard enthält keine Identitätsdaten, also kann das Modell technisch nicht funktionieren. In Deutschland kommt hinzu: Pay-n-Play widerspricht den GGL-Auflagen, weil die Identitätsprüfung vor der Einzahlung abgeschlossen sein muss, nicht parallel oder nachgelagert.
Kann ich Paysafecard ohne Konto bzw. ohne Anmeldung im Casino einlösen?
Die PIN können Sie ohne myPaysafe-Konto nutzen — einfach im Casino eingeben, fertig. Das Casino-Konto ist jedoch zwingend: In Deutschland dürfen Sie nur mit vollständiger Registrierung und Identitätsprüfung spielen. „Ohne Anmeldung" im Sinne eines anonymen Zugangs gibt es bei GGL-erlaubten Anbietern nicht.
Beträge, Gebühren und Limits — 5 Euro, Teilbeträge, Restguthaben
Paysafecard funktioniert mit festen Stückelungen — typisch sind 10, 25, 50 und 100 Euro. Sie kaufen einen Gutschein, erhalten eine PIN mit dem entsprechenden Guthaben. Im Casino können Sie den vollen Betrag einzahlen oder nur einen Teil. Das Restguthaben bleibt auf der PIN aktiv, bis Sie es nutzen oder die Inaktivitätsgebühr nach 12 Monaten beginnt.
Die 5-Euro-Frage. Viele Spieler suchen nach Möglichkeiten, 5 Euro einzuzahlen — entweder weil das Casino einen 5-Euro-Mindestbetrag hat oder weil sie nur einen kleinen Betrag testen wollen. Paysafecard verkauft in Deutschland keine 5-Euro-Gutscheine mehr; die kleinste verfügbare Stückelung ist 10 Euro. Lösung: Kaufen Sie einen 10-Euro-Gutschein und zahlen Sie im Casino nur 5 Euro ein. Die restlichen 5 Euro bleiben auf der PIN und können für die nächste Einzahlung genutzt werden. Achten Sie darauf, dass das Casino eine Mindesteinzahlung von 5 Euro akzeptiert — die meisten GGL-erlaubten Anbieter setzen die Grenze bei 10 Euro.
Teilbeträge und Restguthaben. Jede Einzahlung kann ein Teilbetrag sein. Beispiel: Sie haben eine 25-Euro-PIN, zahlen 15 Euro ein, es bleiben 10 Euro Rest. Bei der nächsten Einzahlung geben Sie dieselbe PIN ein und einen neuen Betrag — etwa 7 Euro. Jetzt bleiben 3 Euro übrig. Sie können die PIN so lange nutzen, bis das Guthaben null ist. Ohne myPaysafe-Konto sehen Sie den aktuellen Stand nur, wenn Sie die PIN erneut eingeben — das Casino-Kassensystem zeigt dann „verfügbares Guthaben X Euro" an, bevor Sie den Betrag bestätigen. Mit myPaysafe-Konto ordnen Sie die PIN Ihrem Konto zu und sehen den Stand jederzeit online.
Mehrere PINs zusammenführen. Haben Sie mehrere Gutscheine mit kleinen Restbeträgen — etwa 3 Euro auf PIN A, 4 Euro auf PIN B, 6 Euro auf PIN C — und wollen sie zu einer Einzahlung kombinieren, brauchen Sie ein myPaysafe-Konto. Dort fügen Sie alle PINs hinzu, das System summiert die Guthaben, und Sie zahlen aus dem Gesamtbetrag ein. Ohne myPaysafe-Konto können Sie im Casino nicht mehrere PINs gleichzeitig eingeben — die Kasse akzeptiert nur eine PIN je Transaktion.
Gebühren. Innerhalb Deutschlands fallen bei normaler Nutzung keine Gebühren auf die Einzahlung an. Paysafecard berechnet keine Transaktionsgebühr, und die meisten GGL-erlaubten Casinos berechnen ebenfalls keine Einzahlungsgebühr bei Paysafecard. Ausnahme: Währungsumrechnung — zahlen Sie mit einer Euro-PIN in einem Casino ein, das intern mit einer anderen Währung arbeitet, kann eine Wechselkursgebühr anfallen. Das betrifft in der Praxis nur internationale Anbieter ohne deutschen Fokus; bei den sechs hier gelisteten Anbietern arbeiten alle mit Euro als Hauptwährung. Die Inaktivitätsgebühr ist relevant: Nach 12 Monaten ohne Nutzung zieht Paysafecard monatlich 3 Euro vom Guthaben ab, bis die PIN leer ist. Lösen Sie Gutscheine zeitnah ein, bleibt die Gebühr aus.
Limits in Deutschland. Drei Limits greifen gleichzeitig und müssen zusammenpassen. Erstens: die Paysafecard-Stückelung — Sie können nur einzahlen, was auf der PIN verfügbar ist oder was Sie als Teilbetrag eingeben. Zweitens: die Mindesteinzahlung des Casinos — liegt sie bei 10 Euro und Sie haben nur noch 7 Euro Restguthaben, reicht eine PIN nicht; Sie brauchen eine zweite oder ein myPaysafe-Konto mit zusammengeführtem Guthaben. Drittens: das anbieterübergreifende Einzahlungslimit von 1.000 Euro je Monat, überwacht durch LUGAS. Dieses Limit zählt alle Einzahlungen bei allen GGL-erlaubten Anbietern zusammen — zahlen Sie bei Anbieter A 600 Euro ein, bleiben Ihnen im selben Monat noch 400 Euro für Anbieter B und alle weiteren. Das Limit gilt unabhängig von der Zahlungsmethode; auch Paysafecard-Einzahlungen werden mitgezählt.
Rechenbeispiel. Sie haben eine 50-Euro-Paysafecard gekauft. Das Casino akzeptiert eine Mindesteinzahlung von 10 Euro. Ihr LUGAS-Monatslimit steht bei 1.000 Euro, bisher haben Sie in diesem Monat noch nichts eingezahlt. Sie zahlen 20 Euro ein — das Casino bucht 20 Euro ab, auf der PIN bleiben 30 Euro, Ihr Monatslimit sinkt auf 980 Euro. Eine Woche später zahlen Sie weitere 30 Euro von derselben PIN ein — die PIN ist jetzt leer, Ihr Monatslimit steht bei 950 Euro. Sie kaufen eine neue 25-Euro-PIN und wollen 25 Euro einzahlen — möglich, Ihr Limit sinkt auf 925 Euro. Wollen Sie im selben Monat weitere 950 Euro einzahlen, stoßen Sie an die 1.000-Euro-Grenze; die Einzahlung wird blockiert, bis der neue Monat beginnt.
Wie Sie das Monatslimit im Blick behalten. Jeder GGL-erlaubte Anbieter zeigt Ihnen im Kontobereich an, wie viel von Ihrem Monatslimit bereits genutzt ist. Die Anzeige ist meist unter „Limits", „Spielerschutz" oder „Konto-Einstellungen" zu finden. LUGAS aktualisiert die Daten in Echtzeit — zahlen Sie 100 Euro ein, sinkt das verfügbare Limit sofort um 100 Euro, nicht erst am nächsten Tag. Diese Transparenz hilft Ihnen, ungewollte Einzahlungsblockaden zu vermeiden. Planen Sie eine größere Einzahlung und sind unsicher, ob das Limit reicht, prüfen Sie den aktuellen Stand im Konto, bevor Sie einen Paysafecard-Gutschein kaufen. Haben Sie nur noch 150 Euro verfügbar und kaufen eine 200-Euro-PIN, können Sie nur 150 Euro einzahlen; die restlichen 50 Euro bleiben auf der PIN, bis der neue Monat beginnt.
Was passiert bei Limit-Überschreitung? Das System blockiert die Einzahlung sofort. Sie geben im Casino Betrag und PIN ein, bestätigen, und das Casino sendet die Anfrage an Paysafecard. Parallel prüft LUGAS, ob die Einzahlung das Monatslimit überschreitet. Ist das der Fall, kommt die Fehlermeldung „Einzahlungslimit erreicht" oder „Transaktion nicht möglich". Die PIN bleibt dabei unberührt — kein Guthaben wird abgebucht, die Einzahlung findet nicht statt. Sie können die PIN im nächsten Monat erneut versuchen oder bei einem anderen Anbieter nutzen, sofern dort noch Limit verfügbar ist. Das Limit zählt anbieterübergreifend; haben Sie bei Anbieter A das volle Limit verbraucht, können Sie bei Anbieter B im selben Monat nichts mehr einzahlen.
Besonderheiten bei Stückelungen. Paysafecard verkauft Gutscheine mit festen Werten: 10, 25, 50 und 100 Euro sind die gängigsten Stückelungen in Deutschland. Kleinere Werte wie 5 Euro oder größere wie 150 Euro sind nicht verfügbar. Brauchen Sie genau 35 Euro, kaufen Sie entweder eine 50-Euro-PIN und zahlen 35 Euro ein (15 Euro bleiben als Rest), oder Sie kaufen eine 25-Euro-PIN und eine 10-Euro-PIN und führen beide in einem myPaysafe-Konto zusammen. Ohne myPaysafe-Konto müssten Sie zwei separate Einzahlungen machen — erst 25 Euro mit der ersten PIN, dann 10 Euro mit der zweiten. Das funktioniert, ist aber umständlicher. Die Mindesteinzahlung des Casinos muss zu Ihrer Stückelung passen: Liegt sie bei 20 Euro und Sie haben nur eine 10-Euro-PIN, reicht das nicht. Sie müssen entweder eine 25-Euro-PIN kaufen und 20 Euro einzahlen (5 Euro bleiben Rest), oder Sie kaufen zwei 10-Euro-PINs und führen sie in myPaysafe zusammen.
Wo kann ich eine 5-Euro-Paysafecard im Casino einlösen und was passiert mit dem Restguthaben?
Paysafecard verkauft in Deutschland keine 5-Euro-Gutscheine. Kaufen Sie eine 10-Euro-PIN, zahlen Sie im Casino 5 Euro ein, und die restlichen 5 Euro bleiben auf der PIN aktiv. Das Restguthaben können Sie bei der nächsten Einzahlung nutzen, bis die PIN leer ist.
Fallen beim Einlösen Gebühren an und welche Limits gelten in Deutschland?
Innerhalb Deutschlands fallen keine Transaktionsgebühren auf Paysafecard-Einzahlungen an. Die Inaktivitätsgebühr von 3 Euro je Monat beginnt nach 12 Monaten ohne Nutzung. Das anbieterübergreifende Einzahlungslimit liegt bei 1.000 Euro je Monat, überwacht durch LUGAS; es zählt alle Einzahlungen bei allen GGL-erlaubten Anbietern zusammen.
Auszahlung nach Paysafecard-Einzahlung — so kommt das Geld zurück
Paysafecard ist eine Einzahlungsmethode, keine Auszahlungsmethode. Die 16-stellige PIN funktioniert nur in eine Richtung: Sie laden Guthaben auf, können es aber nicht direkt zurückholen. Das ist technisch bedingt — die PIN ist ein Gutschein, kein Konto. Für die Auszahlung brauchen Sie eine Alternative.
Kassenrealität 2026: Banküberweisung als Regelfall. Die meisten GGL-erlaubten Anbieter zahlen Gewinne per Banküberweisung aus. Sie geben im Kassenbereich Ihre IBAN an, das Casino überweist den Betrag nach Identitätsprüfung auf Ihr Bankkonto. Bearbeitungszeit typisch 1 bis 3 Werktage. Diese Methode funktioniert unabhängig davon, wie Sie eingezahlt haben — auch nach einer Paysafecard-Einzahlung können Sie per Banküberweisung auszahlen lassen. Der Glücksspielstaatsvertrag schreibt keine „Symmetrie" zwischen Ein- und Auszahlung vor; die Kassenlogik darf unterschiedliche Wege nutzen.
myPaysafe-Auszahlung — nur wenn die Kasse es führt. Einige wenige Anbieter bieten Auszahlungen auf myPaysafe-Konten an. Voraussetzung: Sie haben ein myPaysafe-Konto angelegt und im Casino als Auszahlungsmethode hinterlegt. Das Casino überweist den Gewinn auf Ihr myPaysafe-Guthaben, nicht auf eine PIN. Sie können das Guthaben dann per myPaysafe-Karte abheben oder auf ein Bankkonto überweisen lassen. Diese Option ist selten — in der Praxis führen die meisten deutschen Casinos 2026 keine myPaysafe-Auszahlung. Prüfen Sie im Kassenbereich unter „Auszahlungsmethoden", ob myPaysafe aufgeführt ist. Fehlt es, bleibt nur die Banküberweisung.
Ablauf einer Auszahlung nach Prepaid-Einzahlung. Sie haben mit Paysafecard eingezahlt, gespielt, Gewinn erzielt und wollen auszahlen. Öffnen Sie die Casino-Kasse, wählen Sie „Auszahlung", geben Sie den Betrag ein. Das Casino fragt nach der Auszahlungsmethode — in den meisten Fällen sehen Sie Banküberweisung, Sofortüberweisung oder andere Kontomethoden. Paysafecard selbst erscheint nicht, weil die PIN keine Rückzahlung ermöglicht. Wählen Sie Banküberweisung, geben Sie Ihre IBAN ein, bestätigen Sie. Das Casino leitet die Identitätsprüfung ein — bei der ersten Auszahlung müssen Sie Ausweis und eventuell einen Adressnachweis hochladen. Nach Prüfung erfolgt die Überweisung. Typische Dauer: 1 bis 3 Werktage, in Einzelfällen bis zu 5 Werktage.
Identitätsprüfung bei der Auszahlung. Auch wenn Sie bei der Einzahlung keine Bankdaten angegeben haben, verlangt das Casino bei der Auszahlung einen Identitätsnachweis. Das ist gesetzlich vorgeschrieben — der Glücksspielstaatsvertrag verlangt, dass Anbieter die Identität des Spielers zweifelsfrei feststellen, bevor sie Gewinne auszahlen. Sie laden Ihren Personalausweis oder Reisepass hoch, manchmal zusätzlich eine Versorgerrechnung oder einen Kontoauszug als Adressnachweis. Das Casino prüft die Dokumente — typische Bearbeitungszeit 24 bis 48 Stunden. Erst nach erfolgreicher Prüfung wird die Auszahlung freigegeben. Dieser Schritt ist beim ersten Mal zeitaufwendig; spätere Auszahlungen laufen schneller, weil die Prüfung bereits abgeschlossen ist.
Muss ich für die Auszahlung ein Bankkonto haben? Ja, in der Praxis schon. Die alternative myPaysafe-Auszahlung ist selten, und andere Prepaid-Methoden funktionieren ebenfalls nur als Einzahlung, nicht als Auszahlung. Wer völlig ohne Bankkonto spielen will, stößt spätestens bei der Auszahlung an eine Grenze. Einige internationale Anbieter bieten Auszahlungen per E-Wallet — etwa Skrill oder Neteller — an; auch dort brauchen Sie jedoch ein verifiziertes Konto, das wiederum meist an ein Bankkonto oder eine Kreditkarte gekoppelt ist. Im GGL-Rahmen bleibt die Banküberweisung der Standard. Theoretisch könnten Sie ein myPaysafe-Konto nutzen, von dort Geld auf eine myPaysafe-Karte laden und die Karte am Geldautomaten nutzen — aber auch dafür muss das Casino myPaysafe als Auszahlungsmethode führen, was selten ist. Faktisch: Wer in Deutschland legal spielt und auszahlen will, braucht eine IBAN.
Was passiert mit kleinen Restbeträgen? Manche Casinos setzen eine Mindestauszahlung — etwa 10 oder 20 Euro. Haben Sie nur 7 Euro Gewinn und wollen auszahlen, blockiert das System die Auszahlung. Sie müssen entweder weiterspielen, bis der Betrag die Mindestauszahlung erreicht, oder den Restbetrag im Konto lassen. Eine Ausnahme gibt es bei Kontoschließung: Fordern Sie die Schließung Ihres Spielerkontos an, muss das Casino auch Restbeträge unter der Mindestauszahlung auszahlen — rechtlich ist der Anbieter verpflichtet, Ihr Guthaben vollständig zurückzugeben. Der Ablauf: Sie schreiben eine E-Mail oder nutzen das Kontaktformular, fordern die Kontoschließung und Auszahlung des Restguthabens. Das Casino überweist den Betrag auf die von Ihnen angegebene IBAN, unabhängig davon, ob er die Mindestauszahlung erreicht. Die Bearbeitungszeit kann bei Kontoschließungen länger sein — bis zu 7 Werktage sind möglich.
Alternative: E-Wallets als Auszahlungsmethode. Einige GGL-erlaubte Anbieter führen neben Banküberweisung auch E-Wallets wie Skrill, Neteller oder MuchBetter als Auszahlungsmethode. Diese Wallets funktionieren ähnlich wie myPaysafe: Sie eröffnen ein Konto, verifizieren Ihre Identität, das Casino zahlt auf das Wallet-Konto aus, und Sie heben das Geld von dort auf Ihr Bankkonto ab oder nutzen eine Wallet-Karte. Der Vorteil: Die Auszahlung vom Casino aufs Wallet ist oft schneller als eine Banküberweisung — typisch 12 bis 24 Stunden statt 1 bis 3 Werktage. Der Nachteil: Sie brauchen ein zusätzliches Konto, und die Wallet-Anbieter berechnen Gebühren für Abhebungen oder Währungsumrechnungen. In der Praxis nutzen viele Spieler Wallets nur, wenn sie ohnehin mehrere Casinos bespielen und die Wallet als zentrale Zahlstelle nutzen wollen. Für Gelegenheitsspieler ist die direkte Banküberweisung einfacher.
Wie funktioniert die Auszahlung, wenn ich mit Paysafecard eingezahlt habe?
Die Auszahlung erfolgt per Banküberweisung oder — falls das Casino es anbietet — auf ein myPaysafe-Konto. Eine direkte Rückzahlung auf die 16-stellige PIN ist technisch nicht möglich. Sie geben im Kassenbereich Ihre IBAN ein, das Casino überweist den Gewinn nach Identitätsprüfung innerhalb von 1 bis 3 Werktagen.
Am Handy einlösen — mobiler Ablauf und Unterschiede
Die Einzahlung mit Paysafecard funktioniert mobil genauso wie am Desktop — Sie öffnen die Casino-Kasse im Browser oder in der App, wählen Paysafecard, geben Betrag und PIN ein, bestätigen. Der Ablauf ist identisch, die Darstellung passt sich dem kleineren Bildschirm an. Unterschiede gibt es vor allem bei der PIN-Eingabe und bei der Gutscheinspeicherung.
PIN-Eingabe am Handy. Die 16-stellige PIN einzutippen ist auf einem Smartphone fehleranfälliger als auf einer Tastatur. Viele Casino-Kassen bieten deshalb eine Copy-Paste-Funktion: Sie kopieren die PIN aus der Kaufbestätigung oder aus Ihrer Notiz-App und fügen sie ins Eingabefeld ein. Alternativ — wenn Sie den Gutschein als PDF oder Screenshot gespeichert haben — können Sie zwischen Kasse und Galerie wechseln, die PIN ablesen und eintippen. Achten Sie darauf, dass Sie die Ziffernfolge korrekt übernehmen; Leerzeichen und Bindestriche werden vom System ignoriert, aber eine falsche Ziffer führt zur Fehlermeldung „PIN ungültig".
Gutschein-Speicherung. Kaufen Sie den Gutschein online, erhalten Sie die PIN per E-Mail oder im Bestellbereich der Paysafecard-Website. Am Handy ist es sinnvoll, die PIN sofort in einer Notiz-App oder im Passwort-Manager zu speichern — ein Screenshot funktioniert ebenfalls, ist aber unsicherer, falls jemand Zugriff auf Ihre Galerie bekommt. Kaufen Sie den Gutschein offline an der Tankstelle, fotografieren Sie den Beleg oder tippen Sie die PIN sofort ab. Die PIN ist das einzige, was zählt — verlieren Sie sie, ist das Guthaben unwiederbringlich weg.
App oder Browser? Manche Anbieter bieten eine native Casino-App, andere setzen auf eine mobile Website. Funktional macht das für Paysafecard keinen Unterschied — beide Varianten greifen auf dieselbe Kassenlogik zu. Apps bieten manchmal schnellere Ladezeiten und Push-Benachrichtigungen für Aktionen; die mobile Website ist plattformunabhängig und braucht keinen Download. Prüfen Sie vor der ersten Einzahlung, ob die Kasse auf Ihrem Gerät korrekt dargestellt wird — vereinzelt gibt es Darstellungsfehler bei älteren Browsern oder kleinen Bildschirmen.
LUGAS-Limit und OASIS-Sperre mobil. Das anbieterübergreifende Einzahlungslimit von 1.000 Euro je Monat gilt auch am Handy. Das System greift auf dieselben Daten zu wie am Desktop; zahlen Sie 400 Euro per App ein, bleiben Ihnen 600 Euro im Browser oder bei anderen Anbietern. Auch die OASIS-Sperre funktioniert geräteübergreifend — haben Sie sich selbst gesperrt, blockiert das System Einzahlungen an jedem Gerät.
Geht das Einlösen auch mobil und unterscheidet sich der Ablauf?
Ja, das Einlösen funktioniert mobil identisch: Kasse öffnen, Paysafecard wählen, Betrag und PIN eingeben, bestätigen. Die Darstellung passt sich dem kleineren Bildschirm an. Achten Sie auf korrekte PIN-Eingabe — Copy-Paste hilft, Tippfehler zu vermeiden. Alle Limits und Prüfungen greifen mobil genauso wie am Desktop.
Recht und Schutz in Deutschland — was den Rahmen setzt
Seit dem 1. Juli 2021 gilt in Deutschland der Glücksspielstaatsvertrag in seiner neuen Form. Er erlaubt Online-Glücksspiel unter Auflagen, verlangt eine Erlaubnis der Gemeinsamen Glücksspielbehörde der Länder und setzt klare Limits. Diese Leitplanken gelten unabhängig von der Zahlungsmethode — auch wer mit Paysafecard einzahlt, spielt im selben regulatorischen Rahmen wie Nutzer von Banküberweisung, Kreditkarte oder Sofortüberweisung.
GGL und Whitelist. Die Gemeinsame Glücksspielbehörde der Länder sitzt in Halle an der Saale und ist für die Erteilung und Überwachung von Erlaubnissen zuständig. Jeder Anbieter, der in Deutschland virtuelle Automatenspiele oder Online-Poker anbieten will, braucht eine Erlaubnis. Die GGL führt eine öffentlich einsehbare Whitelist aller erlaubten Anbieter — sie ist tagesaktuell und zeigt je Anbieter die Art der Erlaubnis. Steht ein Anbieter nicht auf der Liste, ist das Angebot in Deutschland illegal, unabhängig davon, ob er eine Lizenz aus Malta, Curaçao oder Gibraltar besitzt.
LUGAS — das zentrale Monitoring-System. Das Limitüberwachungs- und Aktivitätssystem LUGAS überwacht anbieterübergreifend alle Einzahlungen. Standardmäßig liegt das Limit bei 1.000 Euro je Monat. Sie können bei der GGL eine Erhöhung beantragen; dann prüft die Behörde Ihre finanzielle Situation und entscheidet, ob ein höheres Limit vertretbar ist. Ohne Antrag bleibt es bei 1.000 Euro. LUGAS zählt alle Einzahlungen bei allen erlaubten Anbietern zusammen — zahlen Sie bei drei verschiedenen Casinos jeweils 350 Euro ein, haben Sie das Limit überschritten, und die vierte Einzahlung wird blockiert. Das System arbeitet in Echtzeit: Sobald Sie eine Einzahlung bestätigen, wird der Betrag vom verfügbaren Limit abgezogen. Die Anbieter sind technisch verpflichtet, vor jeder Einzahlung das LUGAS-System abzufragen; eine Einzahlung ohne Prüfung ist ein Verstoß gegen die Erlaubnisauflagen und kann zur Aberkennung der Erlaubnis führen. Für Sie als Spieler bedeutet das: absolute Transparenz. Sie sehen jederzeit, wie viel Limit verfügbar ist, und keine Einzahlung umgeht diese Kontrolle.
OASIS — die zentrale Sperrdatei. Das Online-Ausschluss-System für Glücksspiele in Deutschland ist eine bundesweite Sperrdatei. Sie können sich selbst sperren lassen — für drei Monate, sechs Monate, ein Jahr oder unbefristet. Die Sperre greift bei allen GGL-erlaubten Anbietern; auch ein Wechsel des Casinos oder der Zahlungsmethode umgeht die Sperre nicht. Zusätzlich können Anbieter Sie sperren, wenn sie problematisches Spielverhalten erkennen. Die Entsperrung ist nur nach Ablauf der Frist und nach einer Prüfung durch die GGL möglich. OASIS ist technisch so aufgebaut, dass jeder Anbieter bei der Registrierung und bei jeder Einzahlung die Sperrdatei abfragen muss. Sind Sie gesperrt, wird die Registrierung abgelehnt oder die Einzahlung blockiert. Diese Kontrolle funktioniert unabhängig von der Zahlungsmethode — auch mit Paysafecard kommen Sie nicht durch eine aktive Sperre.
Einsatz- und Geschwindigkeitsgrenzen. Bei virtuellen Automatenspielen gilt ein Höchsteinsatz von 1 Euro je Drehung und eine 5-Sekunden-Regel zwischen Drehungen. Diese Vorgaben sollen impulsives Spielen bremsen. Das Casino setzt die Regeln technisch um — Sie können nicht 5 Euro je Drehung setzen, und Sie können nicht schneller als alle 5 Sekunden drehen. Diese Grenzen gelten unabhängig vom Kontostand und von der Einzahlungsmethode. Die 5-Sekunden-Regel wird oft als störend empfunden, ist aber gesetzlich vorgeschrieben. Manche Spieler versuchen, die Regel durch Mehrfachfenster zu umgehen — das funktioniert nicht, weil LUGAS auch parallele Sitzungen trackt. Wer zwei Casinos gleichzeitig bespielt, unterliegt weiterhin der 5-Sekunden-Regel je Drehung, auch wenn die Drehungen in verschiedenen Fenstern stattfinden.
Werbung und Bonusangebote. Werbung für Online-Glücksspiel ist in Deutschland stark eingeschränkt. TV-Werbung ist nur zu bestimmten Zeiten erlaubt, und jeder Werbeauftritt muss Hinweise auf Spielerschutz und Hilfsangebote enthalten. Bonusangebote sind erlaubt, müssen aber transparent dargestellt werden — Umsatzbedingungen, Gültigkeitsdauer und Ausschlüsse sind im Kleingedruckten nachvollziehbar. Paysafecard-Einzahlungen sind bei den meisten Anbietern bonusfähig; prüfen Sie die Bonusbedingungen, ob die Methode ausgeschlossen ist. Typisch ist: Einzahlung mit Paysafecard löst den Willkommensbonus aus, sofern die Mindesteinzahlung erreicht wird. Die Umsatzbedingungen gelten dann wie bei jeder anderen Zahlungsmethode — etwa 30-mal Bonus plus Einzahlung an Spielautomaten, bevor eine Auszahlung möglich ist. Manche Anbieter schließen Prepaid-Methoden vom Bonus aus, weil sie Bonusmissbrauch durch Mehrfachkonten befürchten. Das ist selten, kommt aber vor. Lesen Sie die Bonusbedingungen vor der Einzahlung, um Enttäuschungen zu vermeiden.
Auswahl und Einordnung — wie die Liste zustande kommt
Die sechs Anbieter in diesem Ratgeber wurden nach drei Kriterien ausgewählt: Erlaubnis durch die GGL für virtuelle Automatenspiele, Verfügbarkeit von Paysafecard in der Kasse zum Zeitpunkt der Recherche und Prüfbarkeit der Angaben durch öffentlich einsehbare Quellen. Die Liste ist keine Rangliste und keine Empfehlung — sie zeigt, wo das Einlösen eines Paysafecard-Codes in Deutschland 2026 rechtssicher möglich ist.
Prüfmethodik. Für jeden Anbieter wurde zunächst die GGL-Whitelist konsultiert, um die Erlaubnis zu verifizieren. Dann wurde das Impressum des Anbieters geprüft — dort muss die Erlaubnisangabe stehen. Anschließend wurde die Kasse geöffnet und die Verfügbarkeit von Paysafecard als Einzahlungsmethode kontrolliert. Zuletzt wurden die Zahlungsbedingungen gelesen: Mindesteinzahlung, Gebühren, Auszahlungswege. Diese Prüfkette ist für jeden Leser wiederholbar — Sie können dieselben Schritte durchführen und die Angaben selbst verifizieren.
Keine Vollständigkeit. Es gibt mehr als sechs GGL-erlaubte Anbieter, die Paysafecard akzeptieren. Die hier gezeigten Anbieter sind eine Auswahl, keine erschöpfende Liste. Die Verfügbarkeit von Paysafecard kann sich ändern — Anbieter nehmen Zahlungsmethoden in die Kasse auf oder entfernen sie wieder. Die hier gemachten Angaben gelten für den Stand der Recherche; maßgeblich ist die Kassenanzeige zum Zeitpunkt Ihrer Einzahlung.
Keine Werbeabsicht. Dieser Ratgeber enthält keine Affiliate-Links, keine Bonuscodes und keine Handlungsaufforderung „Jetzt anmelden". Das Ziel ist Information, nicht Conversion. Wer nach dieser Lektüre entscheidet, mit Paysafecard einzuzahlen, tut das auf Basis belastbarer Fakten — nicht auf Basis von Versprechungen wie „Exklusiver Bonus" oder „Bester Anbieter". Solche Formulierungen fehlen hier bewusst.
Verantwortungsvoll spielen
Glücksspiel kann süchtig machen. Das ist keine Worthülse, sondern eine dokumentierte Tatsache. Wer regelmäßig spielt und bemerkt, dass Einsätze steigen, Verluste gejagt werden oder Alltag und Finanzen leiden, sollte Hilfe suchen. In Deutschland gibt es mehrere Anlaufstellen: die Bundeszentrale für gesundheitliche Aufklärung unter der Telefonnummer 0800 1 37 27 00 (kostenlos und anonym), Beratungsstellen der Caritas und Diakonie sowie Selbsthilfegruppen. Die GGL bietet auf ihrer Website Informationen zu Spielerschutz und Selbstsperre.
Die OASIS-Sperre ist das wirksamste Werkzeug für Betroffene — sie greift bei allen erlaubten Anbietern und kann nicht durch einen Anbieterwechsel oder eine andere Zahlungsmethode umgangen werden. Wer sich sperren lässt, kann für die Dauer der Sperre nicht einzahlen, auch nicht mit Paysafecard. Die Entsperrung erfordert eine Prüfung und ist nicht sofort möglich.
Paysafecard als Prepaid-Methode kann das Risiko begrenzen, weil Sie nur ausgeben können, was auf der PIN verfügbar ist — keine Kreditlinie, kein Dispo. Diese Begrenzung ersetzt jedoch keine Selbstkontrolle. Wer mehrere Gutscheine hintereinander kauft und einzahlt, hebt den Prepaid-Vorteil auf. Setzen Sie sich selbst ein Budget, bevor Sie spielen, und halten Sie sich daran.
Verfasst vom Team von „Casinoohneanmeldungde.com”.