Online-Casino mit Handyrechnung bezahlen 2026 — Ablauf, Grenzen und geprüfte Wege
 Verfügbar in DE
Handyrechnung klingt nach der einfachsten Einzahlungsschiene der Welt: Rufnummer, Kurznachricht, fertig. In der Praxis steht zwischen dem Wunsch und der Verbuchung ein Flickenteppich aus Netzbetreibern, Zwischendiensten und einem Rechtsrahmen, der in Deutschland die Sache komplizierter macht als ein britischer Wettführer es je zugeben würde. Dieser Leitfaden sortiert, wie die Einzahlung über Handyrechnung und Handy-Guthaben 2026 in Deutschland, Österreich und der Schweiz wirklich abläuft, welche Wege hinter dem Sammelbegriff Pay by Phone stecken, wo die Methode tatsächlich einsetzbar ist und welche Grenzen, Kosten und Schranken den Alltag bestimmen. Am Ende steht eine belastbare Einschätzung, wann Handyrechnung passt und wann ein anderer Weg vernünftiger ist — ohne Schönfärberei und ohne begriffliche Unschärfe.
Inhaltsverzeichnis
- Wie die Einzahlung über Handyrechnung wirklich abläuft
- Welche Wege hinter Pay by Phone stecken
- Wo Handyrechnung 2026 im DACH-Raum tatsächlich einsetzbar ist
- Recht, Schutz und Schranken — was wirklich gilt
- Auszahlung nach Einzahlung über Handyrechnung
- Grenzen, Kosten und Bonusfähigkeit
- Der ehrliche Vergleich — Handyrechnung gegen bewährte Wege
- Sicherheit, Jugendschutz und Alltag auf dem Handy
- Auswahl und Einordnung — so finden Sie den passenden Weg
Wie die Einzahlung über Handyrechnung wirklich abläuft
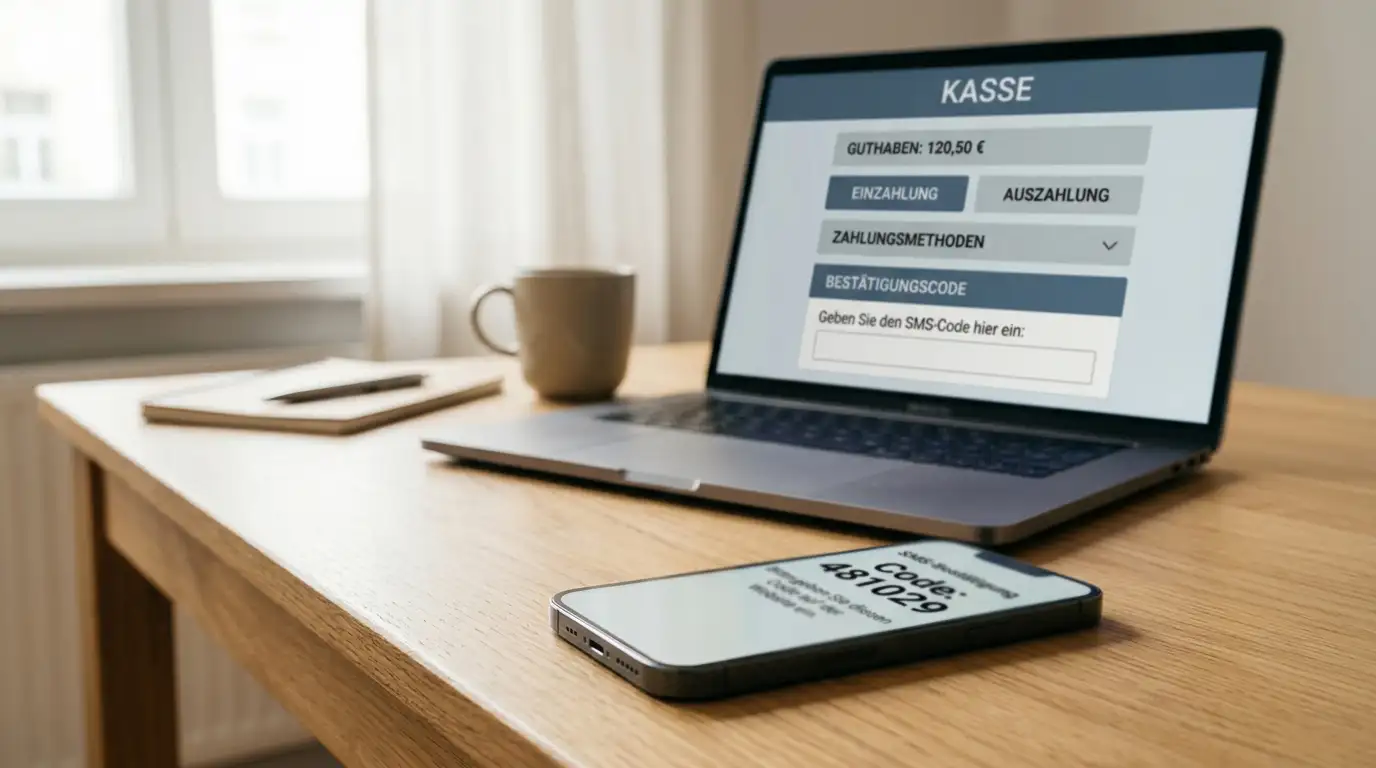
Die Grundidee ist simpel: Sie wählen an der Kasse die Handyrechnung als Einzahlungsweg, geben die Rufnummer ein, bestätigen per Kurznachricht und der Betrag erscheint auf Ihrer nächsten Monatsrechnung. Kein Bankkonto, keine Karte, keine Registrierung bei einem E-Wallet. Drei Schritte, dreißig Sekunden, Guthaben landet sofort auf dem Spielkonto.
So weit die Theorie. In der Praxis hängt die Umsetzung davon ab, ob Sie einen Laufzeitvertrag oder Prepaid nutzen, welchen Netzbetreiber Sie haben und welches Haus Sie gerade betreten. Der Ablauf an der Kasse bleibt zwar ähnlich, aber Abrechnung und Zeitpunkt unterscheiden sich erheblich.
Schrittfolge an der Kasse — so läuft es ab. Sie landen im Kassenbereich des Hauses, scrollen durch die Einzahlungsweisen und finden dort entweder die Bezeichnung Pay by Phone, Pay by Mobile, den Namen eines Dienstes wie Boku oder Zimpler oder schlicht Handyrechnung. Sie tippen die Rufnummer ein — meist ohne Ländervorwahl, manchmal mit, je nach Casino. Das Haus schickt eine Kurznachricht mit einem Prüfcode an diese Nummer. Sie tippen den Code in das Eingabefeld auf der Kasse, bestätigen den Betrag und die Transaktion ist durch. Das Guthaben wird sofort verbucht, eine Verzögerung gibt es nur, wenn die Kurznachricht im Netz hängt oder Sie den Code falsch eingeben. Die Bestätigung per Kurznachricht ist der einzige Sicherheitsschritt — keine Zwei-Faktor-Authentifizierung, kein Passwort, kein Fingerabdruck. Wer Zugang zu Ihrer Rufnummer hat, kann einzahlen.
Der Betrag, den Sie an der Kasse wählen, unterliegt strikten Grenzen. Dreißig Euro je Vorgang gelten als häufigste Tagesdecke, manche Dienste lassen auch nur zehn oder zwanzig Euro zu. Monatlich sind etwa zweihundertvierzig Euro die Marke, die Boku und ähnliche Anbieter im europäischen Raum setzen. Überschreiten Sie die Grenze, schlägt die Einzahlung fehl, ohne dass das Haus vorher warnt — Sie merken es erst, wenn die Kurznachricht nicht kommt oder die Kasse eine Fehlermeldung wirft.
Rechnung gegen Guthaben — der Unterschied im Alltag. Laufzeitvertrag und Prepaid teilen sich denselben Ablauf an der Kasse, aber danach gehen die Wege auseinander. Beim Laufzeitvertrag wandert der Betrag auf Ihre nächste Monatsrechnung — Sie zahlen ihn mit der Rechnung, die Sie ohnehin begleichen, und das Geld verlässt Ihr Konto erst dann. Beim Prepaid wird der Betrag sofort vom Guthaben abgezogen. Reicht das Guthaben nicht, schlägt die Einzahlung fehl. Keine Kulanz, kein Überziehungsrahmen, kein späterer Abzug.
Der Abrechnungszeitpunkt verschiebt sich also um Wochen. Beim Vertrag liegen zwischen Einzahlung und Abbuchung bis zu dreißig Tage, beim Prepaid ist das Geld im selben Moment weg. Für die Ausgabenkontrolle bedeutet das: Prepaid zwingt Sie zur Disziplin, weil das Guthaben eine harte Grenze ist. Der Vertrag lässt mehr Spielraum und birgt die Gefahr, dass die Rechnung am Monatsende höher ausfällt als erwartet.
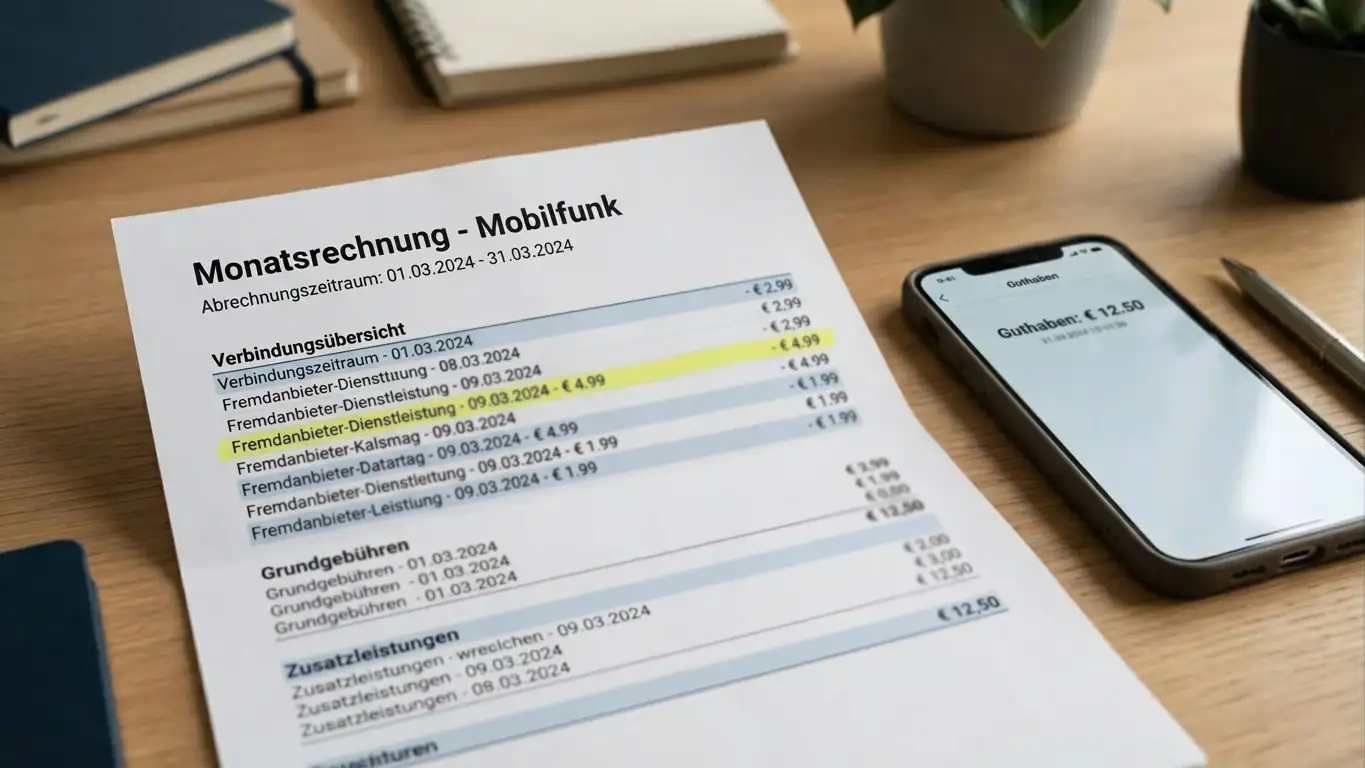
Ein zweiter Unterschied liegt in der Verfolgbarkeit. Die Vertragsrechnung führt jede Einzahlung als eigene Zeile mit Datum, Betrag und Empfänger — Sie sehen nachträglich, wie viel wann wohin floss. Beim Prepaid bleibt nur der Guthaben-Stand, der sich reduziert, und eine Kurznachricht-Bestätigung, die nach ein paar Tagen aus dem Posteingang verschwindet. Wer mehrere Einzahlungen über Prepaid macht und den Überblick verliert, muss sich auf das Gedächtnis verlassen oder die Transaktionsliste im Haus durchgehen — die Rechnung als Kontrollbeleg gibt es nicht.
Wie unterscheidet sich die Zahlung über Handyrechnung vom Abzug vom Handy-Guthaben?
Bei der Handyrechnung wird der Betrag auf die nächste Monatsrechnung gesetzt und Sie zahlen ihn mit dem regulären Rechnungsbetrag. Beim Guthaben zieht das System den Betrag sofort vom Prepaid-Guthaben ab. Rechnung verschiebt die Belastung um Wochen, Guthaben bucht im selben Moment. Prepaid setzt eine harte Obergrenze — reicht das Guthaben nicht, schlägt die Einzahlung fehl. Der Vertrag erlaubt Einzahlungen bis zur monatlichen Schranke, unabhängig vom Kontostand.
Welche Wege hinter Pay by Phone stecken
Pay by Phone ist kein einzelner Anbieter, sondern ein Sammelbegriff für Verfahren, die die Handyrechnung oder das Guthaben als Zahlungsquelle nutzen. Dahinter stehen Zwischendienste wie Boku und Zimpler, UK-zentrierte Systeme wie Payforit oder die direkte Abrechnung über Telekom, Vodafone und O2. Jeder Weg läuft technisch ähnlich ab — Rufnummer, Kurznachricht, Bestätigung — aber Abrechnung, Verfügbarkeit und Grenzen unterscheiden sich erheblich.
Boku — Carrier Billing per Kurznachricht
Boku Inc. ist seit 2009 am Markt und hat sich als einer der bekanntesten Namen für Carrier Billing etabliert. Das Unternehmen arbeitet weltweit mit Netzbetreibern zusammen und verbindet die Rufnummer mit der Rechnung oder dem Guthaben des Nutzers. Boku selbst ist kein Glücksspielveranstalter, sondern ein Zahlungsdienst — die Erlaubnis zur Nutzung hängt davon ab, ob das Haus, der Netzbetreiber und das Land die Schiene freigeben.
Der Ablauf ist schlank: Sie wählen Boku an der Kasse, tippen die Rufnummer ein, erhalten eine Kurznachricht mit Prüfcode, bestätigen und die Einzahlung ist durch. Der Betrag landet entweder auf der Rechnung oder wird vom Guthaben abgezogen, je nach Vertragstyp. Boku führt kein eigenes Konto — die Abrechnung läuft über den Netzbetreiber, Sie sehen Boku nur als Zahlungsvermittler in der Transaktionsliste.
Die technische Basis ist Carrier Billing — ein Verfahren, das ursprünglich für App-Käufe und Premium-Kurznachrichten entwickelt wurde und sich auf Glücksspiel ausweiten ließ. Der Netzbetreiber stellt die Rechnung, Boku übernimmt die Vermittlung, das Haus erhält das Guthaben. Der Nutzer sieht nur drei Schritte, dahinter läuft ein Datenaustausch zwischen Casino, Boku und Netzbetreiber, der in Sekunden abgeschlossen ist. Die Kurznachricht-Bestätigung ist der einzige Sicherheitsschritt — keine Zwei-Faktor-Authentifizierung über eine separate App, kein biometrischer Abgleich, keine PIN-Eingabe. Das macht Boku schnell, aber auch anfällig, wenn das Gerät ungesichert ist.
Die typische Grenze liegt bei dreißig Euro je Vorgang und etwa zweihundertvierzig Euro monatlich. Im Vereinigten Königreich, wo Boku besonders verbreitet ist, gelten dreißig Pfund je Vorgang und zweihundertvierzig Pfund im Monat als Richtwert. In anderen Ländern können die Obergrenzen niedriger liegen, abhängig von Netzbetreiber und Regulierung. Eine Auszahlung über Boku ist nicht möglich — die Schiene funktioniert nur für Einzahlungen, für den Rückweg müssen Sie einen anderen Weg wählen.
Die Obergrenze ist nicht verhandelbar. Überschreiten Sie die Tagesgrenze, schlägt die Einzahlung fehl, und die Kurznachricht kommt nicht — das Haus meldet nur "Zahlung fehlgeschlagen", ohne den Grund zu nennen. Die Monatsgrenze greift über alle Häuser hinweg, weil sie beim Netzbetreiber liegt. Wer bei Haus A hundert Euro und bei Haus B hundertvierzig Euro über Boku einzahlt, erreicht die Grenze und kann im selben Monat nirgendwo mehr über Boku einzahlen. Ein Wechsel des Dienstes — etwa von Boku zu Zimpler — kann helfen, aber nur, wenn Zimpler eine eigene Grenze setzt und nicht dieselbe Netzbetreiber-Schranke nutzt.
Boku unterscheidet sich von anderen Verfahren durch die breite internationale Akzeptanz und die schlanke Oberfläche ohne Kontoführung. Sie brauchen keine Registrierung, keine App, keine Verifizierung — die Rufnummer reicht. Das macht Boku für Gelegenheitsnutzer attraktiv, aber die engen Grenzen schließen jeden aus, der regelmäßig höhere Beträge einzahlt.
Zimpler — Mobiler Zahlungsdienst mit Konto
Zimpler AB aus Stockholm ist seit 2012 am Markt und verfolgt ein anderes Modell als Boku. Zimpler führt ein Konto, auf dem Sie Ihre Einzahlungen nachverfolgen können, und verknüpft dieses Konto mit der Handyrechnung, Swish (schwedisches Bankensystem) oder einer Karte. Die schwedische Finanzaufsicht überwacht Zimpler als Finanzdienstleister — keine Glücksspiellizenz, sondern eine Aufsicht nach Finanzrecht.
Der Einzahlungsablauf ähnelt Boku: Rufnummer, Bestätigung, Verbuchung. Der Unterschied liegt im Konto-Modell — Zimpler zeigt Ihnen eine Übersicht aller Transaktionen, Sie können Grenzen setzen und das Konto mit mehreren Zahlungsquellen verknüpfen. Das macht Zimpler transparenter als Boku, aber auch etwas komplexer. Die erste Einzahlung erfordert eine kurze Registrierung, danach läuft alles über die Rufnummer.
Zimpler erlaubt teils etwas höhere Grenzen als Boku, abhängig vom Haus und der verknüpften Zahlungsquelle. Verbuchung erfolgt sofort, Gebühren fallen für den Nutzer in der Regel nicht an. Laut Verzeichnissen wie Casinolandia führen rund einhundertdreiundachtzig Häuser Zimpler als Einzahlungsweg — breite Akzeptanz in Europa, aber nicht überall verfügbar. In Deutschland, Österreich und der Schweiz wird Zimpler häufiger gelistet als klassisches Boku oder Payforit, weil die Abrechnung über Bank oder Karte zusätzliche Wege öffnet, die nicht allein an den Mobilfunkvertrag gebunden sind.
Der Vorteil des Konto-Modells liegt in der Übersicht. Sie sehen jede Transaktion, können Limits setzen und den Verlauf exportieren. Das macht Zimpler transparenter als Boku, wo die Rechnung der einzige Beleg ist. Für Nutzer, die mehrere Häuser bespielen und den Überblick behalten wollen, ist Zimpler die klarere Wahl. Der Nachteil ist die Registrierung — Sie brauchen eine E-Mail-Adresse, ein Passwort und eine erste Verifizierung, bevor die Einzahlung läuft. Boku verlangt nichts davon.
Auch Zimpler erlaubt keine Auszahlung über dieselbe Schiene — die Rückbuchung läuft über Banküberweisung, E-Wallet oder eine andere Weise, die Sie separat einrichten. Für regelmäßige Nutzer ist Zimpler der transparentere Weg, weil die Transaktionsliste im Konto bleibt und nicht in der Monatsrechnung untergeht.
Payforit — UK-zentriertes Carrier Billing
Payforit ist die britische Variante des Carrier Billing und arbeitet direkt mit den dortigen Netzbetreibern EE, O2, Vodafone und Three. Die Abrechnung läuft unmittelbar über das Netz, ohne Zwischendienst — Sie wählen Payforit oder Pay by Mobile an der Kasse, bestätigen per Kurznachricht und der Betrag erscheint auf der Rechnung oder wird vom Guthaben abgezogen.
Die Bezeichnung variiert je nach Haus: Manche führen Payforit namentlich, andere schreiben Pay by Mobile oder Pay by Phone, meinen aber dasselbe Verfahren. Die Grenzen entsprechen denen von Boku — dreißig Pfund je Vorgang, zweihundertvierzig Pfund monatlich sind im britischen Markt die übliche Schranke.
Für die DACH-Region ist Payforit kaum relevant, weil die Bindung an britische Netze einen flächendeckenden Rollout verhindert. Vereinzelt taucht Payforit in internationalen Verzeichnissen auf, aber für deutsche, österreichische oder schweizerische Rufnummern funktioniert die Schiene nicht. Payforit bleibt ein UK-Phänomen und dient in diesem Leitfaden nur der Abgrenzung — wer in einem britischen Verzeichnis Pay by Mobile liest, stößt meist auf Payforit, aber übertragen lässt sich das nicht.
Direktabrechnung über Telekom, Vodafone, O2/Telefónica
Manche Häuser bieten die Einzahlung direkt über den Netzbetreiber an, ohne Boku, Zimpler oder Payforit als Zwischenschicht. Sie wählen an der Kasse Handyrechnung oder Netzbetreiber, geben die Rufnummer ein, bestätigen per Kurznachricht und der Betrag landet auf der nächsten Rechnung oder wird vom Prepaid-Guthaben abgezogen.
Die Abrechnung läuft unmittelbar über den Vertrag — Telekom, Vodafone, O2/Telefónica als die drei großen Netzbetreiber in Deutschland führen die Einzahlung als Drittanbieter-Dienst auf der Rechnung. Der Vorteil liegt in der Einfachheit: keine Registrierung, kein Zwischenschritt, die Rechnung als einziger Beleg. Der Nachteil ist die begrenzte Akzeptanz — nur wenige Häuser bieten die Direktabrechnung an, weil die Netzbetreiber für Glücksspiel in Deutschland strenge Auflagen setzen und manche Kategorien ganz ausschließen.
Die Grenzen entsprechen denen von Boku — dreißig Euro je Vorgang und etwa zweihundertvierzig Euro monatlich gelten als Richtwert, abhängig vom Netzbetreiber und vom Haus. Eine Auszahlung über dieselbe Schiene ist nicht möglich, Sie müssen einen zweiten Weg einrichten. Die Direktabrechnung funktioniert nur, wenn Haus, Netzbetreiber und Regulierung zusammenpassen — in Deutschland ist das für Glücksspiel die Ausnahme, nicht die Regel.
| Weg | Abrechnung | Bestätigung | Typische Grenze (täglich / monatlich) | Auszahlung | Verfügbarkeit DACH |
|---|---|---|---|---|---|
| Boku | Rechnung oder Guthaben | Kurznachricht mit Prüfcode | 30 € / 240 € | Nein | Vereinzelt, abhängig von Haus und Netz |
| Zimpler | Bank, Karte, Rechnung | Kurznachricht mit Prüfcode | Variabel, teils höher | Nein | Breiter in Europa, häufiger gelistet |
| Payforit | Rechnung oder Guthaben (UK) | Kurznachricht mit Prüfcode | 30 £ / 240 £ | Nein | UK-zentriert, DACH nicht abgedeckt |
| Direktabrechnung Netzbetreiber | Rechnung oder Guthaben | Kurznachricht mit Prüfcode | 30 € / 240 € | Nein | Selten, nur wo Netz und Haus zulassen |
Welche Grenzen und Kosten gelten bei Handyrechnung und Guthaben?
Die häufigste Tagesgrenze liegt bei dreißig Euro je Vorgang, monatlich bei etwa zweihundertvierzig Euro. Boku und vergleichbare Dienste setzen diese Obergrenzen europaweit als Standard, Netzbetreiber können sie niedriger ansetzen. Gebühren fallen für den Nutzer meist nicht an — das Haus trägt die Kosten der Abrechnung. Der Netzbetreiber kann bei Drittanbieter-Diensten eine kleine Pauschale erheben, die in der Rechnung als separater Posten erscheint, aber die Regel sind gebührenfreie Einzahlungen aus Nutzersicht.
Wo Handyrechnung 2026 im DACH-Raum tatsächlich einsetzbar ist
Die Verfügbarkeit der Handyrechnung als Einzahlungsweg hängt von drei Ebenen ab: dem rechtlichen Rahmen im Land, der Akzeptanz durch Netzbetreiber und der Entscheidung des Hauses, diese Schiene anzubieten. In Deutschland kommt eine vierte Ebene hinzu — die Unterscheidung zwischen virtuellen Automatenspielen, die die Gemeinsame Glücksspielbehörde der Länder lizenziert, und Online-Casino-Spielen im Sinne des Glücksspielstaatsvertrages, die nur auf Landesebene in Bayern und Schleswig-Holstein zugelassen sind. Diese Unterscheidung klingt technisch, entscheidet aber darüber, wo Sie legal einzahlen können und wo nicht.
GGL-Whitelist-Beispiel für virtuelle Automatenspiele als Gegenprobe
Die GGL führt auf ihrer Whitelist unter gluecksspiel-behoerde.de alle Anbieter, die in Deutschland virtuelle Automatenspiele legal veranstalten dürfen. Stand Mai 2025 umfasst die Liste mehrere Dutzend Betreiber, die unter strikten Auflagen arbeiten: Ein Euro Höchsteinsatz je Drehung, monatliche Einzahlungsschranke über das zentrale System LUGAS, Anbindung an die Sperrdatei OASIS, Verbot von Autoplay und Schnelldrehungen. Die Bezeichnung Online-Casino ist für diese Angebote untersagt — der Staatsvertrag reserviert den Begriff für virtuelle Tischspiele wie Roulette, Blackjack und Baccara, die nur auf Landesebene lizenziert werden.
Ein GGL-gelistetes Angebot für virtuelle Automatenspiele ist kein Online-Casino im staatsvertraglichen Sinne. Das klingt nach Haarspalterei, hat aber praktische Folgen: Die Zahlungsweisen, die ein solches Angebot anbietet, müssen von der GGL einzeln geprüft und freigegeben werden. Handyrechnung als pauschaler Regelweg ist nicht ausgewiesen. OKTO.CASH etwa, ein Cash-to-Digital-Verfahren, wurde nach einem Bewertungsprozess zugelassen, bei dem drei Betreiber Anträge stellten — die GGL prüft jede Weise separat.
Wer ein GGL-gelistetes Angebot für virtuelle Automatenspiele besucht, findet an der Kasse typischerweise Banküberweisung, Giropay, paysafecard, manchmal Skrill oder Neteller. Handyrechnung taucht dort in der Regel nicht auf, weil die Freigabe fehlt oder die Betreiber die Schiene wegen der geringen Grenzen und der fehlenden Auszahlbarkeit nicht anbieten. Das GGL-Segment zeigt, dass Handyrechnung im deutschen regulierten Markt kein Standard ist, sondern die Ausnahme.
1xSlots Casino — Marktbeispiel außerhalb GGL-Online-Casino
1xSlots Casino wird in Verzeichnissen wie AskGamblers für 2026 unter der Rubrik mobile Zahlungen oder Handyrechnung geführt. Das Haus bietet ein breites Angebot mit vielen Anbietern und Einzahlungsweisen, darunter Pay by Mobile oder ähnliche Bezeichnungen an der Kasse. In der GGL-Whitelist für Online-Casino-Spiele taucht 1xSlots nicht auf — das Angebot liegt außerhalb des deutschen Lizenzrahmens für Online-Casino-Spiele und außerhalb der GGL-Aufsicht für virtuelle Automatenspiele.
Wer aus Deutschland auf 1xSlots zugreift und dort mit Handyrechnung einzahlt, bewegt sich in einem rechtlichen Graubereich. Der Glücksspielstaatsvertrag verbietet die Teilnahme an Angeboten ohne deutsche Erlaubnis nicht ausdrücklich, aber die GGL plant IP- und Zahlungssperren für unlizenzierte Anbieter. Banken, Kreditkartenunternehmen und Zahlungsdienstleister sind aufgerufen, Transaktionen zu blockieren, die an unerlaubte Angebote fließen. Handyrechnung umgeht diese Sperren teilweise, weil die Abrechnung über den Netzbetreiber läuft und nicht über ein Bankkonto, aber die rechtliche Unsicherheit bleibt.
Gewinne aus unerlaubten Angeboten sind in Deutschland nicht einklagbar — wer eine Auszahlung beantragt und das Haus verweigert die Zahlung, hat keine rechtliche Handhabe. Der Staatsvertrag schützt Spieler vor betrügerischen Anbietern, aber dieser Schutz greift nur bei zugelassenen Häusern. Außerhalb der Whitelist tragen Sie das volle Risiko: technische Pannen, verzögerte Auszahlungen, Konfiszierung von Guthaben — all das kann passieren, und deutsche Verbraucherschutzbehörden können nicht eingreifen. Die Einzahlung läuft technisch reibungslos, aber die rechtliche Absicherung fehlt.
1xSlots dient in diesem Leitfaden als Marktbeispiel — es zeigt, dass Handyrechnung im frei zugänglichen Netz verfügbar ist, aber nicht unter deutscher Aufsicht steht. Die Einzahlung läuft technisch problemlos, die Auszahlung erfordert einen anderen Weg, und das Rechtsrisiko tragen Sie selbst. Wer Wert auf Rechtssicherheit legt, muss die Whitelist prüfen und wird dort weder 1xSlots noch ähnliche Häuser finden.
Hugo Casino — zweites Marktbeispiel
Hugo Casino steht neben 1xSlots in Verzeichnissen, die 2026 Häuser mit Handyrechnung oder mobilen Zahlungen listen. Auch hier: kein Eintrag in der GGL-Whitelist für Online-Casino-Spiele, kein Ausweis als GGL-reguliertes Angebot für virtuelle Automatenspiele. Die Kasse führt Pay by Phone als Einzahlungsoption, das Angebot umfasst Spielautomaten, Tischspiele und Live-Croupiers, die Bonuslogik entspricht dem üblichen Muster mit Umsatzvorgaben.
Hugo Casino unterscheidet sich inhaltlich nicht wesentlich von 1xSlots — beide sind internationale Angebote, die in Deutschland ohne Erlaubnis arbeiten und deren Nutzung ein Rechtsrisiko birgt. Die Einzahlung über Handyrechnung funktioniert, aber die Auszahlung verläuft über andere Wege, und bei Streitigkeiten fehlt die Instanz, die deutsche Verbraucherschutzregeln durchsetzt. Beide Beispiele zeigen, dass Handyrechnung als Zahlungsweg im Markt existiert, aber nicht gleichbedeutend ist mit Zulässigkeit im deutschen Rechtsrahmen.
| Land | Rechtslage | Verfügbarkeit Handyrechnung | Netzabdeckung | Hinweis |
|---|---|---|---|---|
| Deutschland | GGL für virtuelle Automatenspiele, Bayern/Schleswig-Holstein für Online-Casino-Spiele | Stark beschränkt, kein GGL-Regelweg | Telekom, Vodafone, O2/Telefónica | Whitelist-Prüfung zwingend, internationale Angebote mit Rechtsrisiko |
| Österreich | Bundesweite Lizenzierung, keine GGL-Entsprechung | Breiter verfügbar | A1, Magenta, Drei | Eigene Aufsicht, weniger restriktiv als Deutschland |
| Schweiz | Kantonale und eidgenössische Lizenzen | Verfügbar, aber begrenzt | Swisscom, Sunrise, Salt | Lokale Angebote bevorzugt, internationale mit Einschränkungen |
Kann man 2026 in Deutschland im GGL-regulierten Angebot mit Handyrechnung einzahlen?
Im GGL-regulierten Segment für virtuelle Automatenspiele ist Handyrechnung kein pauschaler Regelweg. Die GGL prüft Zahlungsweisen einzeln und hat bisher keine flächendeckende Freigabe für Handyrechnung ausgesprochen. Einzelne Anbieter können die Schiene nach Bewertung einführen, aber die Mehrzahl der GGL-gelisteten Häuser führt Handyrechnung nicht. Wer Handyrechnung nutzen will, findet sie eher in internationalen Angeboten außerhalb der GGL-Aufsicht — dort mit Rechtsrisiko.
Welche Anbieter und Dienste werden 2026 mit Handyrechnung in Verbindung gebracht und wie prüft man die Zulässigkeit?
Boku, Zimpler und die Direktabrechnung über Netzbetreiber sind die häufigsten Verfahren. Häuser wie 1xSlots und Hugo Casino führen Handyrechnung an der Kasse, stehen aber nicht in der GGL-Whitelist. Die Zulässigkeit prüfen Sie über gluecksspiel-behoerde.de — nur dort gelistete Anbieter arbeiten unter deutscher Aufsicht. Fehlt der Eintrag, liegt das Angebot außerhalb des regulierten Rahmens.
Recht, Schutz und Schranken — was wirklich gilt
Der Glücksspielstaatsvertrag von 2021 legt fest, wer in Deutschland Glücksspiel veranstalten darf und unter welchen Bedingungen. Die Gemeinsame Glücksspielbehörde der Länder lizenziert virtuelle Automatenspiele und überwacht deren Einhaltung von Grenzen, Jugendschutz und technischen Vorgaben. Online-Casino-Spiele — Roulette, Blackjack, Baccara — dürfen nur auf Landesebene lizenziert werden, Stand Mai 2025 haben ausschließlich Bayern und Schleswig-Holstein Lizenzen vergeben, insgesamt fünf Betriebe sind zugelassen.
Die Unterscheidung klingt juristisch, hat aber praktische Folgen. Ein virtuelles Automatenspiel unter GGL-Aufsicht unterliegt einem Ein-Euro-Höchsteinsatz je Drehung, einer monatlichen Einzahlungsschranke über das zentrale System LUGAS und der Pflicht zur Anbindung an die Sperrdatei OASIS. Autoplay ist verboten, Schnelldrehungen ebenso, die Auszahlung darf nicht innerhalb der ersten vierundzwanzig Stunden nach Einzahlung erfolgen. Diese Regeln gelten für die Automatenspiele, nicht für Online-Casino-Spiele — dort setzen die Länder eigene Bedingungen.
Für Zahlungsweisen bedeutet das: Die GGL prüft jede Methode separat und entscheidet, ob sie den Anforderungen genügt. Handyrechnung als Regelweg ist nicht pauschal freigegeben, weil die engen Grenzen und die fehlende Auszahlbarkeit Fragen aufwerfen. OKTO.CASH etwa, ein Cash-to-Digital-Verfahren, wurde nach einem Bewertungsprozess zugelassen — drei Betreiber stellten Anträge, die GGL prüfte Jugendschutz, Transparenz und Nachverfolgbarkeit und gab die Weise frei. Handyrechnung fehlt eine vergleichbare Freigabe im großen Maßstab.
Die fehlende Freigabe hat praktische Gründe. Handyrechnung erlaubt keine Auszahlung, was die Nachverfolgbarkeit erschwert — die GGL will sehen, dass Einzahlung und Auszahlung über denselben Weg laufen oder zumindest verknüpft sind. Die niedrigen Grenzen widersprechen der Realität vieler Spielverläufe — wer regelmäßig spielt, stößt an die Schranke und weicht auf andere Wege aus, was die Übersicht verwässert. Die Kurznachricht-Bestätigung als einziger Sicherheitsschritt reicht der GGL nicht — sie fordert mindestens eine Zwei-Faktor-Authentifizierung oder eine biometrische Absicherung, die Handyrechnung nicht bietet. Zusammen ergeben diese Punkte eine Haltung: Handyrechnung kann zugelassen werden, aber nur nach Einzelprüfung und mit zusätzlichen Auflagen.
Wer ein Angebot nutzt, das nicht in der Whitelist steht, riskiert mehrere Dinge. Die Rechte aus Verbraucherschutz und Datenschutz greifen nicht im selben Maß, weil das Haus keiner deutschen Aufsicht unterliegt. Die GGL plant IP- und Zahlungssperren für unlizenzierte Anbieter — Banken, Kreditkartenunternehmen und Zahlungsdienstleister sollen Transaktionen blockieren. Handyrechnung umgeht diese Sperren teilweise, weil die Abrechnung über den Netzbetreiber läuft, aber auch dort können Netzbetreiber Drittanbieter-Dienste für Glücksspiel sperren. Die rechtliche Unsicherheit bleibt bestehen, und bei Streitigkeiten fehlt die Instanz, die deutsche Verbraucherschutzregeln durchsetzt.
Die monatliche Einzahlungsschranke über LUGAS setzt eine harte Obergrenze für alle GGL-regulierten Angebote — ein Betrag, der über alle Häuser hinweg gilt und nicht durch Wechsel des Anbieters umgangen werden kann. OASIS, die Sperrdatei, schließt gesperrte Personen bundesweit aus, auch hier greift die Regel über alle GGL-Angebote hinweg. Handyrechnung als Zahlungsweg kann diese Schranken nicht aushebeln, weil die Häuser vor der Einzahlung die LUGAS-Prüfung durchführen und gesperrte Personen ablehnen. Die Schiene selbst bietet keine Umgehung, aber die Kombination aus engen Grenzen und fehlender GGL-Freigabe macht Handyrechnung im regulierten Segment selten.
Was ist der Unterschied zwischen virtuellen Automatenspielen und Online-Casino-Spielen nach dem Staatsvertrag?
Virtuelle Automatenspiele sind Spielautomaten im digitalen Format, lizenziert von der GGL auf Bundesebene, mit Ein-Euro-Höchsteinsatz und Anbindung an LUGAS und OASIS. Online-Casino-Spiele sind Tischspiele wie Roulette, Blackjack und Baccara, nur auf Landesebene lizenziert, Stand Mai 2025 ausschließlich in Bayern und Schleswig-Holstein mit fünf Betrieben. Die Bezeichnung Online-Casino für GGL-Angebote ist untersagt — der Begriff ist rechtlich für Tischspiele reserviert.
Auszahlung nach Einzahlung über Handyrechnung
Handyrechnung funktioniert nur für Einzahlungen. Eine Auszahlung auf die Rechnung oder das Guthaben ist technisch nicht vorgesehen und von keinem Dienst angeboten — Boku, Zimpler, Payforit und die Direktabrechnung über Netzbetreiber laufen alle nur in eine Richtung. Wer über Handyrechnung einzahlt, muss für die Auszahlung einen zweiten Weg einrichten, und dieser zweite Weg unterliegt den üblichen Prüfungen nach KYC, Geldwäschegesetz und den Vorgaben aus LUGAS und OASIS, wenn das Haus unter GGL-Aufsicht steht.
Der Ablauf ist immer derselbe: Sie gewinnen, beantragen die Auszahlung, das Haus fordert Unterlagen zur Identitätsprüfung und zur Verifizierung des Auszahlungsweges. Für die Identität reichen Ausweis oder Reisepass, für die Adresse eine aktuelle Versorgerrechnung oder Meldebescheinigung, für den Auszahlungsweg ein Kontoauszug, ein Screenshot der E-Wallet-Oberfläche oder eine Bestätigung des Zahlungsdienstes. Die Prüfung dauert zwischen einem und fünf Werktagen, abhängig vom Haus und von der Vollständigkeit der Unterlagen. Fehlt ein Dokument, verlangt das Haus nach, die Frist verlängert sich.
Die Unterlagenliste ist nicht verhandelbar. Jedes GGL-regulierte Angebot muss die Identität vor der ersten Auszahlung prüfen — das ist Pflicht nach dem Geldwäschegesetz und nach den LUGAS-Vorgaben. Internationale Angebote ohne GGL-Aufsicht verlangen dieselben Unterlagen, weil sie Lizenzen in Malta, Curaçao oder Gibraltar halten und dort ähnliche Auflagen erfüllen müssen. Der Unterschied liegt in der Bearbeitungsgeschwindigkeit: GGL-Angebote prüfen oft schneller, weil sie LUGAS und OASIS anbinden und die Daten automatisch abgleichen. Internationale Angebote prüfen manuell, was länger dauert.
Nach der Freigabe läuft die Auszahlung je nach Weg unterschiedlich schnell. E-Wallets wie Skrill und Neteller verbuchen innerhalb von vierundzwanzig Stunden, Kreditkarten und Banküberweisung brauchen drei bis sieben Werktage. Die schnellste Spur ist die E-Wallet-Auszahlung auf ein verifiziertes Konto — dort landet das Geld oft am selben Tag. Die langsamste Spur ist die Erstüberweisung auf ein neues Bankkonto, weil das Haus die Kontodaten prüft und die Bank die Gutschrift bearbeitet — eine Woche ist realistisch.
Für GGL-regulierte Angebote kommt eine zusätzliche Schranke hinzu: Die Auszahlung darf nicht innerhalb der ersten vierundzwanzig Stunden nach der Einzahlung erfolgen. Diese Regel soll impulsive Spielverläufe bremsen und gilt unabhängig vom Auszahlungsweg. Wer heute einzahlt, kann frühestens morgen auszahlen, auch wenn die Auszahlung selbst nur Stunden braucht. International lizenzierte Angebote ohne GGL-Aufsicht kennen diese Schranke nicht — dort kann die Auszahlung sofort beantragt werden, aber die rechtliche Unsicherheit bleibt.
| Weg | Dauer | Prüfung | Hinweis |
|---|---|---|---|
| Skrill, Neteller | 1–24 Stunden | KYC einmalig, dann schnell | Schnellste Spur, wenn Konto verifiziert |
| Kreditkarte | 3–5 Werktage | KYC, Kartenabgleich | Mittlere Spur, abhängig von Bank |
| Banküberweisung | 3–7 Werktage | KYC, Kontoabgleich | Langsamste Spur, sicher und gebührenfrei |
| paysafecard | Nicht möglich | — | Nur Einzahlung, keine Auszahlung |
Warum kann man mit Handyrechnung nicht auszahlen und wie läuft die Auszahlung dann?
Handyrechnung ist technisch nur für Einzahlungen ausgelegt — eine Rückbuchung auf die Rechnung oder das Guthaben existiert nicht. Die Auszahlung läuft über Banküberweisung, E-Wallet oder Kreditkarte. Sie richten einen dieser Wege ein, reichen die Unterlagen zur Verifizierung nach und warten auf die Freigabe. E-Wallets sind die schnellste Spur mit einem bis vierundzwanzig Stunden, Banküberweisung braucht drei bis sieben Werktage.
Grenzen, Kosten und Bonusfähigkeit
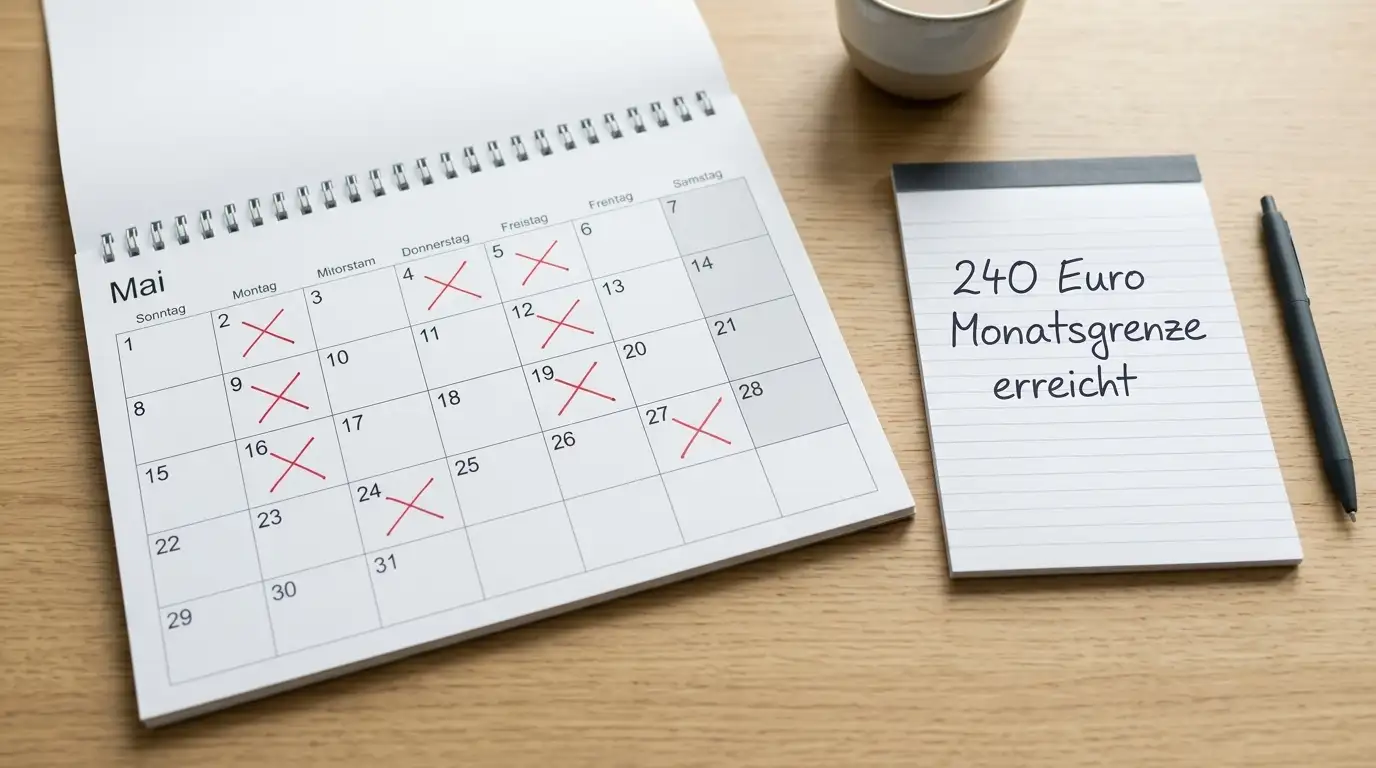
Dreißig Euro je Vorgang und zweihundertvierzig Euro monatlich — diese Grenzen sind der Kern der Handyrechnung als Zahlungsweg und zugleich ihr größtes Problem. Für kleine Einzahlungen reichen sie aus, für regelmäßiges Spiel mit höheren Einsätzen sind sie zu eng. Die Rechnung zeigt, was das im Alltag bedeutet.
Wer täglich einzahlt, erreicht die Monatsgrenze nach acht Vorgängen. Acht mal dreißig Euro sind zweihundertvierzig Euro — danach ist Schluss, bis der nächste Kalendermonat beginnt. Die Grenze setzt eine harte Sperre, kein Ausweichen auf einen anderen Dienst hilft, weil die Schranke beim Netzbetreiber liegt und über alle Häuser hinweg gilt. Prepaid-Nutzer stoßen noch früher an die Grenze, weil das Guthaben begrenzt ist — wer ein Prepaid-Guthaben von fünfzig Euro hat, kann zweimal dreißig Euro einzahlen, dann fehlen zehn Euro für den dritten Vorgang.
Für Gelegenheitsspieler, die einmal die Woche zehn oder zwanzig Euro einzahlen, ist die Grenze kein Hindernis. Für regelmäßige Nutzer oder für jeden, der einen Bonus mit Umsatzvorgabe durchspielen will, wird die Grenze zum Engpass. Ein typisches Willkommenspaket verlangt den Bonusbetrag fünfunddreißig- bis fünfzigfach umzusetzen — bei hundert Euro Bonus sind das dreitausendfünfhundert bis fünftausend Euro Umsatz. Das über Handyrechnung zu finanzieren, würde vierzehn bis einundzwanzig Monate dauern, wenn Sie die Monatsgrenze voll ausschöpfen. Praktisch ist das nicht.
Die Rechnung wird noch enger, wenn Sie die Tagesgrenze einbeziehen. Dreißig Euro je Vorgang bedeutet: Sie zahlen heute dreißig ein, morgen dreißig, übermorgen dreißig — nach acht Tagen erreichen Sie die Monatsgrenze und können im selben Kalendermonat nicht mehr einzahlen. Spielen Sie täglich und setzen mehr als dreißig Euro um, reicht die Handyrechnung für eine Woche, dann ist Schluss. Wer täglich hundert Euro umsetzt, braucht einen Weg mit höheren Grenzen — Handyrechnung deckt drei Tage im Monat, danach müssen Sie ausweichen.
Kosten fallen für den Nutzer in der Regel nicht an. Boku, Zimpler und die Direktabrechnung über Netzbetreiber erheben keine Gebühren auf Einzahlungen, das Haus trägt die Kosten der Abrechnung. Manche Netzbetreiber setzen eine kleine Pauschale für Drittanbieter-Dienste auf die Rechnung, meist zwischen fünfzig Cent und zwei Euro je Vorgang — diese Pauschale erscheint als separater Posten auf der Rechnung und ist keine Gebühr des Hauses, sondern eine Abrechnung des Netzbetreibers. In der Praxis sind diese Pauschalen selten und nur bei bestimmten Netzbetreibern üblich.
Bonusfähigkeit ist ein gemischtes Bild. Manche Häuser schließen Einzahlungen über Handyrechnung von Bonusangeboten aus, weil die Grenzen niedrig sind und die Gefahr besteht, dass der Bonus mit dem ersten Vorgang ausgeschöpft wird, ohne dass weitere Einzahlungen folgen. Andere Häuser behandeln Handyrechnung wie jede andere Einzahlungsweise und gewähren den Bonus ohne Einschränkung. Die Regel steht in den Bonusbedingungen — vor der Einzahlung prüfen, ob Handyrechnung akzeptiert wird. Wer den Bonus nutzen will, sollte ohnehin einen Weg mit höheren Grenzen wählen, weil die Umsatzvorgabe sonst nicht erfüllbar ist.
Der Ausschluss ist keine Schikane, sondern Risikokalkulation. Ein Willkommensbonus von hundert Prozent auf die erste Einzahlung kostet das Haus Geld — es zahlt hundert Euro drauf, in der Hoffnung, dass der Nutzer bleibt und weitere Einzahlungen folgen. Wer über Handyrechnung einzahlt, kann maximal dreißig Euro einzahlen, erhält dreißig Bonus, setzt die sechzig um und verschwindet — das Haus verliert. Deshalb schließen manche Häuser Handyrechnung aus oder setzen einen Mindestbetrag, den Handyrechnung nicht erreicht. Andere nehmen das Risiko in Kauf und gewähren den Bonus trotzdem, weil sie darauf setzen, dass der Nutzer später auf einen anderen Weg wechselt.
Die Grenzen machen Handyrechnung zu einem Werkzeug für kleine, kontrollierte Einzahlungen. Wer diszipliniert mit einem begrenzten Budget spielen will, findet in den engen Grenzen einen Vorteil — sie zwingen zur Mäßigung. Wer regelmäßig höhere Beträge einzahlt oder Bonuspakete durchspielen will, stößt an die Schranke und muss auf einen anderen Weg ausweichen.
Der ehrliche Vergleich — Handyrechnung gegen bewährte Wege
Handyrechnung ist nicht der einzige Weg, vom Handy aus einzuzahlen, und für viele Nutzer nicht der beste. Apple Pay, Google Pay, paysafecard, Banküberweisung und Zimpler decken dieselben Bedürfnisse ab — datensparsamkeit, Schnelligkeit, Ausgabenkontrolle — und bieten teilweise höhere Grenzen, breitere Akzeptanz oder bessere Nachverfolgbarkeit. Der Vergleich zeigt, wo Handyrechnung passt und wo ein anderer Weg vernünftiger ist.
Apple Pay und Google Pay sind die schnellsten Wege für iPhone- und Android-Nutzer. Einzahlung über Gesichtserkennung oder Fingerabdruck, Verbuchung sofort, keine Eingabe von Kartendaten. Die Grenzen liegen höher als bei Handyrechnung — hundert Euro je Vorgang sind üblich, manche Häuser erlauben mehr. Die Abrechnung läuft über die verknüpfte Karte oder das Bankkonto, die Nachverfolgung über die Wallet-App. Apple Pay und Google Pay sind breiter akzeptiert als Handyrechnung und funktionieren auch dort, wo Boku und Zimpler fehlen. Der Nachteil: Sie brauchen eine Karte oder ein Bankkonto, während Handyrechnung ohne Bankkonto auskommt.
paysafecard ist der Weg für Nutzer ohne Bankkonto oder Karte und für jeden, der maximale Anonymität sucht. Sie kaufen einen Voucher an der Tankstelle, im Supermarkt oder im Kiosk, laden den Code auf die paysafecard-Website und zahlen damit ein. Keine Registrierung, keine Verifizierung, keine Nachverfolgbarkeit über die Rechnung. Die Grenzen liegen bei fünfzig Euro je Voucher, mehrere Voucher können kombiniert werden. Der Nachteil: Keine Auszahlung über paysafecard, und die Voucher kosten Gebühren — etwa drei Prozent Aufschlag auf den Nennwert. Für kleine Beträge ist paysafecard vergleichbar mit Handyrechnung, für höhere Beträge wird der Aufschlag spürbar.
Banküberweisung ist der langsamste Weg, aber der sicherste. Die Einzahlung dauert ein bis drei Werktage, die Auszahlung ebenso. Keine Gebühren, keine Grenzen, vollständige Nachverfolgbarkeit über das Bankkonto. Für regelmäßige Nutzer mit höheren Beträgen ist die Überweisung der zuverlässigste Weg — langsam, aber ohne Risiko. Für schnelle Einzahlungen taugt sie nicht.
Zimpler fällt in beide Kategorien: mobiler Zahlungsdienst mit Konto-Modell, das Handyrechnung, Bank oder Karte verknüpft. Die Grenzen liegen höher als bei Boku, die Transparenz ist besser als bei der Direktabrechnung über Netzbetreiber. Wer Handyrechnung als Konzept mag, aber die Grenzen zu eng findet, sollte Zimpler prüfen — es bietet dieselbe Einfachheit mit etwas mehr Spielraum.
| Weg | Geschwindigkeit | Grenze (typisch) | Auszahlung | Bankkonto nötig | Wann nutzen |
|---|---|---|---|---|---|
| Handyrechnung | Sofort | 30 € / 240 € monatlich | Nein | Nein | Kleine Beträge, maximale Kontrolle |
| Guthaben (Prepaid) | Sofort | 30 € / Guthaben | Nein | Nein | Wie Handyrechnung, sofortiger Abzug |
| Zimpler | Sofort | Variabel, höher | Nein | Teils | Handyrechnung mit höheren Grenzen |
| Apple Pay | Sofort | 100 € und mehr | Ja | Ja | iPhone-Nutzer, schnelle Einzahlung |
| Google Pay | Sofort | 100 € und mehr | Ja | Ja | Android-Nutzer, schnelle Einzahlung |
| paysafecard | Sofort | 50 € je Voucher | Nein | Nein | Maximale Anonymität, ohne Bankkonto |
| Banküberweisung | 1–3 Werktage | Unbegrenzt | Ja | Ja | Höhere Beträge, sicherster Weg |
Welche Alternativen bestehen, wenn Handyrechnung nicht angeboten wird?
Apple Pay und Google Pay sind die schnellsten Ersatzwege für Nutzer mit Smartphone und Karte. Zimpler bietet ein ähnliches Konzept wie Handyrechnung mit höheren Grenzen. paysafecard ist die datensparsamste Alternative ohne Bankkonto. Banküberweisung bleibt der sicherste Weg für höhere Beträge. Die Wahl hängt davon ab, ob Sie Geschwindigkeit, Anonymität oder hohe Grenzen priorisieren.
Sicherheit, Jugendschutz und Alltag auf dem Handy
Handyrechnung verlangt keine Eingabe von Kartendaten, keine Bankverbindung, keinen Nutzernamen und kein Passwort — nur die Rufnummer und die Bestätigung per Kurznachricht. Das macht die Schiene datensparsam, aber auch anfällig für jeden, der Zugriff auf Ihr Handy und Ihre Kurznachrichten hat. Die Sicherheit hängt davon ab, wie gut Sie das Gerät schützen.
Der Kurznachricht-Code ist der einzige Schutz. Geht das Handy verloren oder wird gestohlen, kann jeder mit Zugriff auf die Kurznachrichten einzahlen, solange der Code gültig ist. Die meisten Dienste setzen eine Gültigkeit von fünf bis zehn Minuten — danach verfällt der Code, aber innerhalb dieser Zeitspanne ist die Einzahlung möglich. Eine Sperre über den Netzbetreiber greift erst, wenn Sie die SIM sperren lassen, und das dauert. Bis dahin bleibt die Rufnummer nutzbar.
Fehlgeschlagene Kurznachrichten sind die häufigste Fehlerquelle. Das Netz ist überlastet, die Kurznachricht kommt nicht an oder landet im Spam-Ordner, Sie tippen den Code falsch ein oder zu langsam — die Einzahlung schlägt fehl, ohne dass das Haus vorher warnt. Die Lösung ist simpel: Kurznachricht erneut anfordern, Code zügig eingeben, bei wiederholtem Fehlschlag den Kundendienst kontaktieren. Manche Häuser bieten einen Rückruf oder eine E-Mail-Bestätigung als Ersatzweg, aber das ist selten.
Gerätewechsel bringen keine Probleme, solange die Rufnummer gleich bleibt. Sie tauschen das Handy, behalten die SIM, die Rufnummer bleibt dieselbe — die Einzahlung läuft wie gewohnt. Wechseln Sie die Rufnummer, müssen Sie die neue Nummer an der Kasse eingeben, das Haus schickt den Code an die neue Nummer, und die Einzahlung läuft über die neue Rechnung oder das neue Guthaben. Die alte Rufnummer können Sie nicht mehr nutzen, und Einzahlungen, die auf der alten Rechnung stehen, bleiben dort — eine Umbuchung ist nicht möglich.
Jugendschutz ist ein Schwachpunkt. Die Kurznachricht-Bestätigung prüft nicht das Alter — wer eine Rufnummer hat, kann einzahlen. Prepaid-Karten sind ohne Altersnachweis erhältlich, und manche Netzbetreiber verlangen auch bei Verträgen keine strenge Altersprüfung. GGL-regulierte Angebote prüfen das Alter vor der ersten Einzahlung über die Identitätsprüfung, aber internationale Angebote ohne GGL-Aufsicht verzichten oft darauf. Eltern, die Kindern ein Handy mit Prepaid-Guthaben geben, sollten wissen, dass dieses Guthaben für Glücksspiel-Einzahlungen nutzbar ist, wenn das Haus keine Altersschranke setzt.
Die Kombination aus niedrigen Grenzen und sofortiger Verfügbarkeit macht Handyrechnung zu einem disziplinierenden Werkzeug. Wer nur dreißig Euro je Vorgang einzahlen kann, bleibt automatisch in einem engen Rahmen. Für Spieler mit Tendenz zu impulsiven Einzahlungen ist das ein Vorteil — die Grenze bremst. Für verantwortungsbewusste Spieler mit höheren Beträgen ist es ein Hindernis — sie müssen auf einen anderen Weg ausweichen.
Auswahl und Einordnung — so finden Sie den passenden Weg
Die Entscheidung für oder gegen Handyrechnung hängt von vier Punkten ab: Whitelist-Treffer, Netzabdeckung, Grenze und Auszahlungsweg. Diese vier Prüfpunkte sortieren, ob die Schiene für Ihre Situation passt oder nicht.
Whitelist-Treffer. Bevor Sie einzahlen, prüfen Sie, ob das Haus in der GGL-Whitelist steht. Die Whitelist finden Sie auf gluecksspiel-behoerde.de, dort können Sie nach Name oder Domain suchen. Steht das Haus in der Liste, arbeitet es unter deutscher Aufsicht und unterliegt den Regeln des Glücksspielstaatsvertrages — Ein-Euro-Höchsteinsatz, LUGAS-Schranke, OASIS-Anbindung. Fehlt der Eintrag, liegt das Angebot außerhalb des regulierten Rahmens, und Sie tragen das Rechtsrisiko selbst. Die Whitelist ist der erste Filter — ohne Eintrag ist die Nutzung keine Frage der Zahlungsweise, sondern eine Frage der Rechtssicherheit.
Netzabdeckung. Handyrechnung funktioniert nur, wenn Ihr Netzbetreiber und das Haus den Weg anbieten. Telekom, Vodafone und O2/Telefónica decken Deutschland ab, aber nicht jedes Haus akzeptiert alle drei Netze. Prüfen Sie an der Kasse, ob Ihr Netz gelistet ist. Fehlt es, bleibt Handyrechnung theoretisch, aber praktisch unbrauchbar. Zimpler und Apple Pay sind breiter akzeptiert und funktionieren netzunabhängig — wenn Handyrechnung fehlt, sind sie der nächste Schritt.
Grenze. Dreißig Euro je Vorgang und zweihundertvierzig Euro monatlich sind für kleine, kontrollierte Einzahlungen ausreichend. Für regelmäßiges Spiel mit höheren Einsätzen oder für Bonuspakete mit Umsatzvorgabe sind sie zu eng. Rechnen Sie vor der ersten Einzahlung, ob die Grenze zu Ihrem Spielverhalten passt. Wer täglich spielt und mehr als dreißig Euro einzahlt, stößt nach acht Tagen an die Monatsgrenze und muss auf einen anderen Weg ausweichen. Wer einmal die Woche zwanzig Euro einzahlt, bleibt im Rahmen.
Auszahlungsweg. Handyrechnung taugt nur für Einzahlungen. Für die Auszahlung brauchen Sie Banküberweisung, E-Wallet oder Kreditkarte. Richten Sie diesen zweiten Weg vor der ersten Einzahlung ein, damit die Auszahlung später nicht an fehlenden Unterlagen scheitert. E-Wallets wie Skrill und Neteller sind die schnellste Spur — Konto anlegen, verifizieren, Auszahlung innerhalb von vierundzwanzig Stunden. Banküberweisung ist langsamer, aber gebührenfrei und sicher.
Die vier Punkte zusammen ergeben die Entscheidung. Whitelist-Treffer ja, Netzabdeckung ja, Grenze passt, Auszahlungsweg eingerichtet — Handyrechnung ist nutzbar. Fehlt einer der Punkte, weichen Sie auf einen Ersatzweg aus. Apple Pay und Zimpler sind die nächsten Kandidaten, paysafecard für maximale Anonymität, Banküberweisung für hohe Beträge.
Handyrechnung ist keine Universallösung. Sie passt für kleine, kontrollierte Einzahlungen ohne Bankkonto, für Gelegenheitsspieler mit niedrigen Beträgen und für jeden, der Datensparsamkeit über Geschwindigkeit stellt. Für regelmäßige Nutzer mit höheren Beträgen, für Bonusjäger mit Umsatzvorgaben und für jeden, der Rechtssicherheit im GGL-Rahmen sucht, ist sie zu eng, zu selten verfügbar und rechtlich zu unsicher. Die Alternative ist nicht Verzicht, sondern ein Wechsel auf einen Weg mit breiterer Akzeptanz und höheren Grenzen — und die Erkenntnis, dass bequem nicht immer besser bedeutet.
Erstellt von der Redaktion von „Casinoohneanmeldungde.com”.