Beste Casinos ohne Konto — der ehrliche Marktcheck 2026
 Verfügbar in DE
Die Formel klingt simpel: Einzahlen, spielen, fertig. Kein Registrierungsformular, keine Dokumentenuploads, keine Wartezeit auf die Freischaltung. Was als Pay N Play vor zehn Jahren in Schweden startete, hat sich zum Standard-Versprechen vieler Offshore-Casinos entwickelt. Für deutsche Spieler bedeutet das: Trustly-Einzahlung starten, über die Bank authentifizieren, Sekunden später mit Echtgeld an Slots sitzen.
Der Haken sitzt im Detail. Seit dem Glücksspielstaatsvertrag 2021 kann kein einziges GGL-lizenziertes Casino in Deutschland diese Variante anbieten — die OASIS-Pflicht steht dem technisch im Weg. Wer „ohne Konto" spielen will, landet zwangsläufig bei Anbietern mit Curaçao- oder Anjouan-Lizenzen, die außerhalb des deutschen Rechtsrahmens operieren.
Die deutsche Regulierungslandschaft hat sich seit 2021 zweigeteilt. Auf der einen Seite steht die GGL-Whitelist mit etwa 50 konzessionierten Anbietern — bwin, Tipico, Merkur Slots, stargames.de, Bet-at-home. Diese Casinos unterliegen strengen Auflagen: maximal ein Euro Einsatz pro Spin, fünf Sekunden Zwangspause zwischen Drehungen, 1.000 Euro Einzahlungslimit pro Monat über alle Anbieter hinweg, keine Live-Casino-Spiele mit echten Dealern, keine progressiven Jackpots, die über mehrere Plattformen laufen. Dazu kommt die OASIS-Registrierung — jeder Spieler wird zentral erfasst, Selbstsperren greifen sofort bei allen lizenzierten Casinos.
Auf der anderen Seite operieren internationale Anbieter unter maltesischen, zypriotischen, aber hauptsächlich Curaçao- und Anjouan-Lizenzen. Diese Casinos richten sich mit deutschsprachigen Websites, Euro-Währung und SEPA-Zahlungen gezielt an deutsche Spieler, halten aber keine GGL-Konzession. Rechtlich bewegen sie sich in einer Grauzone: Das Anbieten ist in Deutschland illegal (§4 Abs. 5 GlüStV), die Teilnahme als Spieler wird jedoch nicht strafrechtlich verfolgt. Die GGL verhängt Netzsperren gegen diese Domains, blockt Zahlungsdienstleister-Kooperationen, untersagt Werbung — vollstrecken kann sie aber nur gegen Akteure in deutscher Jurisdiktion.
Dieser Marktcheck sortiert sechs Offshore-Anbieter, die Trustly-Sofortspiel für deutsche Bankkonten tatsächlich aktiviert haben. Nicht nach Bonushöhe, sondern nach Auszahlungsgeschwindigkeit, Spielebibliothek, Lizenztransparenz und Reputationssignalen. Dazu: die technische Funktionsweise von Pay N Play, die rechtliche Grauzone für Spieler und warum die GGL-Alternative schlicht nicht existiert.
Inhaltsverzeichnis
- Was ist ein Casino ohne Konto und warum gibt es keine GGL-lizenzierten Optionen?
- So funktioniert Pay N Play: Technischer Ablauf der Sofortverifizierung
- Die 6 besten Casinos ohne Konto für deutsche Spieler 2026
- Rechtliche Einordnung: Legal, illegal oder Grauzone?
- Ein- und Auszahlungen: Was bei „ohne Konto" wirklich passiert
- Bewertungskriterien: Woran erkennt man ein seriöses Casino ohne Konto?
- Alternativen innerhalb des GGL-Rahmens
- Verantwortungsvolles Spielen ohne OASIS-Schutz
Was ist ein Casino ohne Konto und warum gibt es keine GGL-lizenzierten Optionen?
Definition: Pay N Play und Instant Banking
„Casino ohne Konto" meint nicht, dass keine Daten gespeichert werden — gemeint ist der Wegfall des klassischen Registrierungsformulars. Der Spieler füllt keinen Namen ein, lädt keinen Ausweis hoch, wartet nicht auf manuelle Freischaltung. Stattdessen übernimmt die Bank die Identitätsprüfung während der Einzahlungstransaktion. Trustly, Zimpler oder Brite ziehen über Open-Banking-APIs (PSD2) Name, Adresse, Geburtsdatum und Kontoinhaber-Status direkt aus dem Banking-Login. Das Casino erhält verifizierte KYC-Daten in Sekundenschnelle, legt ein Profil an — oft temporär, manchmal persistent — und der Spieler landet mit Guthaben im Lobby.
Technisch ist das keine „Kontolosigkeit", sondern automatisierte Verifizierung. Der Unterschied zum klassischen Ablauf: kein manueller Schritt, keine Wartezeit. Von Klick auf „Einzahlen" bis zum ersten Spin vergehen 30 bis 90 Sekunden. Der Marktvorteil liegt in der Reibungslosigkeit — wer spontan spielen will, bricht bei 48-Stunden-Verifizierung ab.
Die OASIS-Barriere: Warum GGL-Casinos keine „ohne Konto"-Option bieten können
§22 GlüStV 2021 schreibt vor: Jeder Spieler registriert sich vor der ersten Einzahlung mit Personalausweis oder Reisepass, das Casino meldet ihn in die zentrale OASIS-Datenbank. OASIS speichert die Identität dauerhaft, gleicht Sperren über alle GGL-lizenzierten Anbieter hinweg ab, schreibt Einzahlungen über das LUGAS-System mit. Das ist persistent, sitzungsübergreifend, spielerübergreifend.
Pay N Play arbeitet anders: Die Verifizierung passiert transaktionsgebunden über die Bank, das Casino kann ein temporäres Profil anlegen oder ein dauerhaftes — aber die OASIS-Pflicht entfällt, weil der Anbieter keine deutsche Lizenz hat. Ein GGL-Casino darf nicht einfach auf OASIS-Meldung verzichten. Wer die Pflicht umgehen will, verliert die Lizenz. Das ist keine Designentscheidung, sondern ein Konflikt auf Gesetzesebene: OASIS verlangt Persistenz vor dem ersten Geldfluss, Pay N Play verschmilzt Geldfluss und Verifizierung in einem Schritt.
Die technische Inkompatibilität liegt tiefer, als es auf den ersten Blick scheint. OASIS funktioniert als Vor-Transaktions-Gatekeeper: Bevor auch nur ein Cent fließt, muss der Spieler identifiziert, in die Datenbank eingetragen und gegen bestehende Sperren abgeglichen sein. Das System setzt voraus, dass zwischen Identitätsprüfung und erster Einzahlung mindestens ein Datenbankabgleich stattfindet — typischerweise Sekunden bis Minuten, bei manueller Nachprüfung Stunden bis Tage.
Pay N Play kollabiert diese Zeitachse: Identitätsprüfung (durch die Bank), Zahlungsautorisierung (durch den Spieler) und Geldfluss (Echtzeit-Überweisung) passieren simultan innerhalb von 30-90 Sekunden. Das Casino erhält KYC-Daten und Guthaben quasi gleichzeitig. Ein OASIS-Abgleich nach Geldeingang ist technisch möglich, würde aber bedeuten: Spieler zahlt ein, Casino stellt Sperre fest, muss Geld zurücküberweisen — operativ aufwändig, regulatorisch fragwürdig (Geld wurde bereits akzeptiert).
Deshalb die kategorische Unvereinbarkeit: Solange §22 GlüStV Vor-Einzahlungs-Registrierung vorschreibt, kann kein deutsches Casino Pay N Play lizenzkonform anbieten. Eine Gesetzesänderung wäre nötig — aktuell nicht absehbar.
Resultat: Kein bwin, kein Merkur Slots, kein Löwen Play bietet Pay N Play an. Selbst vereinfachte Registrierung mit Sofortspiel bis zur ersten Auszahlung bleibt Registrierung — Name, E-Mail, Passwort, OASIS-Anmeldung. Der Wegfall des Formulars ist technisch unmöglich, solange OASIS vor dem Geldfluss steht.
Der Markt 2026: Nur Offshore-Anbieter erfüllen das Versprechen
Sechs Jahre nach Einführung des neuen Glücksspielstaatsvertrags hat sich der Markt zweigeteilt. Auf der einen Seite die GGL-Whitelist mit rund 50 Slot-Konzessionen — bwin, Tipico, Bet-at-home, stargames.de, JackpotPiraten. Alle mit 1-Euro-Einsatzlimit, 5-Sekunden-Pause, 1.000-Euro-Monatslimit, OASIS-Anbindung. Auf der anderen Seite Curaçao- und Anjouan-lizenzierte Anbieter ohne deutsche Zulassung, die sich mit .com-Domains, deutschsprachigem Support und SEPA-Zahlungen an deutsche Spieler richten. Dort funktioniert Pay N Play, weil OASIS nicht greift.
Marktgröße lässt sich nicht offiziell beziffern — Offshore-Umsätze tauchen in keiner GGL-Statistik auf. Affiliate-Rankings und Suchanfragen-Volumen legen nahe: Die Nachfrage nach „Casino ohne Konto" zielt fast ausschließlich auf die Offshore-Variante. Wer GGL-konform spielen will, sucht nicht nach dieser Formulierung.
Die Zweiteilung des Marktes spiegelt sich in Spielerpräferenzen wider. GGL-Casinos ziehen Spieler an, die Wert auf deutschen Rechtsschutz, OASIS-Selbstsperren-Wirkung und staatliche Aufsicht legen. Die Limits — ein Euro pro Spin, fünf Sekunden Pause, 1.000 Euro monatlich — werden teils als Verbraucherschutz, teils als Bevormundung wahrgenommen. Für Gelegenheitsspieler mit kleinem Budget sind diese Grenzen irrelevant, für High-Roller prohibitiv.
Offshore-Casinos bedienen die Spieler, die diese Limits ablehnen. Dort sind Einsätze von 10, 50, 100 Euro pro Spin möglich, Autoplay funktioniert, Live-Roulette mit echten Croupiers läuft, progressive Jackpots über mehrere Plattformen hinweg existieren. Der Preis: Kein deutscher Rechtsschutz bei Streit, keine OASIS-Wirkung bei Selbstsperre, keine behördliche Überwachung der Auszahlungsquoten.
Pay N Play als Technologie ist neutral — sie funktioniert unter jeder Lizenz, die keine Vor-Transaktions-Registrierung fordert. In Schweden, wo das Modell entstand, ist Pay N Play auch bei staatlich regulierten Casinos Standard, weil die schwedische Spelinspektionen Echtzeit-Verifizierung via BankID akzeptiert. Deutschland hat diesen Weg nicht gewählt. Solange das so bleibt, existiert Pay N Play nur im Offshore-Segment.
Gibt es GGL-lizenzierte Casinos ohne Konto in Deutschland?
Nein. Kein einziges Casino auf der GGL-Whitelist bietet echtes Pay N Play an. Der Grund ist nicht fehlende Technik — Trustly integriert sich in jede Plattform —, sondern die OASIS-Meldepflicht nach §22 GlüStV 2021. Diese fordert Registrierung und Identitätsprüfung vor der ersten Einzahlung, während Pay N Play Verifizierung und Einzahlung in einem Schritt verschmilzt. Dieser Konflikt ist auf Gesetzesebene nicht auflösbar.
So funktioniert Pay N Play: Technischer Ablauf der Sofortverifizierung
Schritt für Schritt: Von der Einzahlung bis zum ersten Spin
Der Ablauf sieht für den Spieler simpel aus, dahinter arbeitet eine mehrstufige Kette zwischen Casino, Trustly, Bank und Open-Banking-Infrastruktur.
- Spieler wählt an der Kasse Trustly, gibt Einzahlungsbetrag ein.
- Weiterleitung zum Trustly-Gateway, dort Auswahl der eigenen Bank aus der Liste deutscher Institute.
- Login ins Online-Banking mit den üblichen Zugangsdaten — TAN-Verfahren, Fingerabdruck oder Face-ID, je nach Bank.
- Bank authentifiziert den Spieler, bestätigt Kontoinhaber-Status.
- Trustly extrahiert über PSD2-APIs KYC-Daten: Vollständiger Name, Adresse, Geburtsdatum, Kontoverbindung.
- Spieler autorisiert die Zahlung innerhalb des Banking-Interface.
- Überweisung erfolgt sofort als Echtzeit-Transaktion, Trustly übermittelt KYC-Daten ans Casino.
- Casino legt Profil an (temporär oder dauerhaft), schreibt Guthaben gut.
- Spieler wird zurück zur Casino-Lobby geleitet, Balance steht bereit.
- Gesamtzeit: 30 bis 90 Sekunden vom ersten Klick bis zum spielbaren Guthaben.
Zwei Details machen den Unterschied. Erstens: Die Bank teilt keine Zugangsdaten mit Casino oder Trustly — Trustly agiert als regulierter Zahlungsdienstleister mit API-Zugriff, sieht aber kein Passwort. Zweitens: KYC-Daten kommen direkt von der Bank, nicht vom Spieler. Das eliminiert Tippfehler, Fake-Adressen, gefälschte Ausweise. Die Bank hat den Kunden bereits bei Kontoeröffnung geprüft, diese Prüfung wird wiederverwendet.
Was in diesen zehn Schritten passiert, ist technisch anspruchsvoller als es aussieht. Trustly unterhält direkte Integrationen mit über 6.000 Banken in 29 europäischen Ländern. Jede Bank hat eigene APIs, Authentifizierungsverfahren, Datenformate. Sparkassen nutzen andere Systeme als Volksbanken, Direktbanken wie N26 oder DKB wieder andere als Filialbanken. Trustly muss all diese Unterschiede abstrahieren, damit das Casino nur eine einzige Integration braucht.
Die Echtzeit-Überweisung läuft über SEPA Instant Credit Transfer — ein europäischer Standard, den nicht alle Banken vollständig unterstützen. Wo Instant nicht verfügbar ist, fällt Trustly auf reguläre SEPA-Überweisung zurück, die 1-2 Werktage dauert. In der Praxis funktioniert Instant bei den meisten deutschen Großbanken, Sparkassen und Direktbanken. Das Casino sieht die Zahlung sofort, schreibt Guthaben gut, noch bevor die Bank die Transaktion final abgerechnet hat — Trustly trägt das Risiko einer Rückbuchung.
Für den Spieler bleibt der Prozess identisch, egal welche technische Route im Hintergrund läuft. Entscheidend: Nach der Zahlung besitzt das Casino verifizierte Identitätsdaten. Name, Adresse und Geburtsdatum stammen aus dem Bankregister, nicht aus einem selbst ausgefüllten Formular. Das genügt europäischen AML-Anforderungen — Casinos unter Curaçao- oder Malta-Lizenz akzeptieren diese Verifizierung als ausreichend für KYC Tier 1 (Identität und Wohnsitz bestätigt).
Open Banking (PSD2) und automatische KYC-Datenextraktion
PSD2 — die zweite EU-Zahlungsdiensterichtlinie — verpflichtet Banken, lizenzierten Drittanbietern API-Zugang zu gewähren. Trustly nutzt diesen Zugang, um mit Zustimmung des Spielers dessen Identitätsdaten auszulesen. Welche Daten? Kontoinhaber (Vor- und Nachname), Adresse laut Bankregister, Geburtsdatum (wenn hinterlegt), Kontonummer als Besitznachweis.
Das ist keine Grauzone, sondern regulierte Infrastruktur. Trustly hält in mehreren EU-Staaten Lizenzen als Zahlungsinstitut, unterliegt AML- und KYC-Vorschriften, wird von Finanzaufsichten kontrolliert. Der Spieler autorisiert den Datenzugriff explizit beim Login — lehnt er ab, kommt die Zahlung nicht zustande.
Für Casinos ist das bequem: Statt Dokumenten-Upload mit manueller Prüfung erhalten sie strukturierte, bankverifizierte Daten in Echtzeit. Für Spieler bedeutet das: Keine Uploads, keine Ablehnungen wegen unleserlicher Scans, keine 48-Stunden-Wartezeit. Der Preis: Die Bank erfährt, dass eine Zahlung an ein Casino ging — anonymes Spielen ist das nicht.
PSD2 wurde 2018 EU-weit verpflichtend, um Fintech-Innovation zu fördern und Bankenmonopole bei Zahlungen aufzubrechen. Die Richtlinie unterscheidet zwischen Account Information Service Providers (AISPs), die Kontodaten auslesen dürfen, und Payment Initiation Service Providers (PISPs), die Zahlungen anstoßen können. Trustly ist als PISP lizenziert — darf also sowohl Identitätsdaten abfragen als auch Überweisungen initiieren.
Die technische Umsetzung variiert je nach Bank. Manche Institute bieten dedizierte PSD2-APIs über HTTPS-REST-Schnittstellen, andere nutzen screen-scraping-ähnliche Methoden mit Tokenisierung. Für den Endnutzer unsichtbar, für Trustly relevant: APIs sind stabiler und schneller, screen-scraping anfälliger für Änderungen im Online-Banking-Interface der Bank. Deutsche Großbanken und Sparkassen haben seit 2019 robuste API-Infrastruktur ausgerollt, kleinere Regionalbanken hinken teils hinterher.
Datenschutzrechtlich gilt: Der Spieler willigt bei Zahlungsautorisierung explizit in die Datenübermittlung ein. Trustly darf die Daten nur für diesen Zweck nutzen, nicht für Marketing oder Weiterverkauf. Das Casino erhält Name, Adresse, Geburtsdatum — mehr nicht. Kontobewegungen, Kontostände, andere Transaktionen bleiben bei der Bank. DSGVO-konform, sofern Einwilligung nachweisbar ist.
Trustly, Zimpler, Brite: Anbieter im Vergleich
Drei Zahlungsdienstleister dominieren den Pay-N-Play-Markt in Europa. Trustly ist der Pionier, startete das Modell 2015 in Schweden, deckt heute 29 europäische Märkte ab, darunter Deutschland mit Anbindung an Sparkassen, Volksbanken, Deutsche Bank, Commerzbank, Direktbanken. Zimpler und Brite kamen später, konzentrieren sich stärker auf nordische Märkte, bieten aber ebenfalls deutsche Bankintegration.
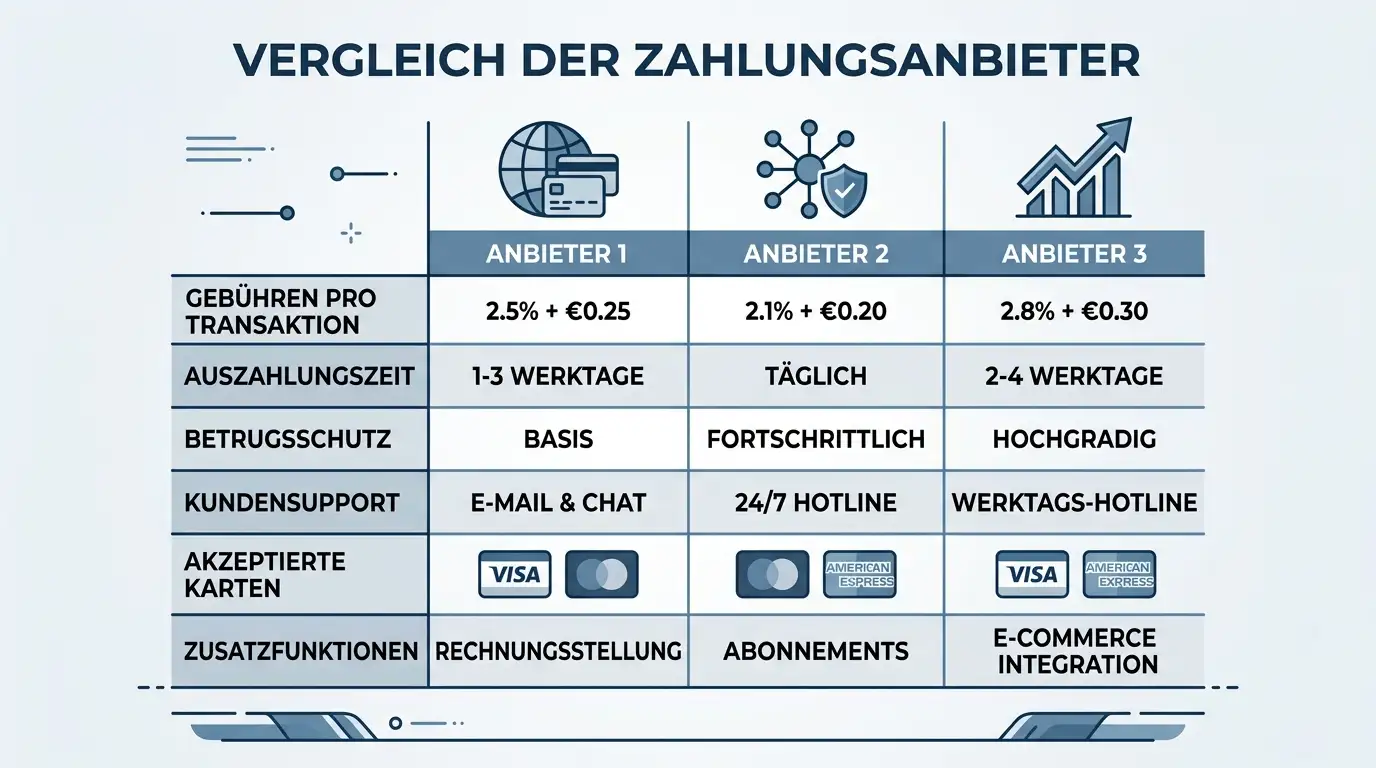
| Anbieter | Verifizierungsmethode | Durchschnittliche Transaktionszeit | Marktabdeckung Deutschland |
|---|---|---|---|
| Trustly | Open Banking (PSD2), KYC via Bank-API | 30-60 Sekunden | Alle großen Institute, Sparkassen, Volksbanken, Direktbanken |
| Zimpler | Open Banking (PSD2), zusätzlich Mobiltelefon-Verifizierung | 40-70 Sekunden | Großbanken, ausgewählte Sparkassen, N26, Revolut |
| Brite | Open Banking (PSD2), KYC via Bank-API | 35-65 Sekunden | Großbanken, Direktbanken, eingeschränkte Sparkassen-Abdeckung |
Trustly sitzt in puncto Marktdurchdringung vorn — wer bei einer regionalen Sparkasse bankt, findet Trustly häufiger integriert als Zimpler. Zimpler verknüpft Zahlungen optional mit der Mobilnummer, was manche Casinos als zusätzliche Sicherheitsstufe werten. Brite ist der jüngste der drei, technisch ähnlich aufgestellt wie Trustly, aber mit schmalerem Casino-Partnernetzwerk.
Für den Spieler macht das in der Praxis wenig Unterschied — alle drei liefern dieselbe Kernfunktion: bankverifizierte Soforteinzahlung ohne Formular. Welcher Anbieter verfügbar ist, hängt vom Casino ab, nicht vom Spieler.
Wie funktioniert die Verifizierung bei Pay N Play Casinos genau?
Die Verifizierung läuft nicht beim Casino, sondern bei der Bank. Sobald der Spieler sich ins Online-Banking einloggt, prüft die Bank dessen Identität — per TAN, biometrischem Merkmal oder Zwei-Faktor-App, je nach Institut. Diese Prüfung genügt europäischen AML-Standards, weil Banken bei Kontoeröffnung bereits Personalausweis oder Reisepass sichten, Wohnsitznachweis verlangen, manchmal Post-Ident oder Video-Ident durchführen.
Trustly greift auf diese bestehende Prüfung zu. Sobald die Bank den Login bestätigt, weiß Trustly: Die Person, die gerade zahlt, ist der legitime Kontoinhaber. Name und Adresse werden aus dem Bankregister gezogen, nicht vom Spieler eingegeben. Das Casino erhält fertige KYC-Daten — kein Raum für Tippfehler, keine Fake-Namen, kein Minderjährigen-Risiko (Bankkonto in Deutschland erst ab 18 mit unbeschränkter Geschäftsfähigkeit).
Wichtig: Diese Verifizierung prüft Identität und Volljährigkeit, nicht aber OASIS-Sperren oder andere Glücksspiel-spezifische Ausschlüsse. Ein deutscher Spieler, der sich bei einem GGL-Casino gesperrt hat, kann bei einem Offshore-Anbieter ohne Weiteres per Trustly einzahlen — OASIS greift dort nicht.
Die 6 besten Casinos ohne Konto für deutsche Spieler 2026
Sechs Offshore-Anbieter mit Curaçao- oder Anjouan-Lizenzen bieten Trustly-Sofortspiel für deutsche Bankkonten an. Die Reihenfolge orientiert sich an Auszahlungsgeschwindigkeit, Spielebibliothek, Lizenztransparenz und Reputationssignalen aus unabhängigen Casino-Bewertungsportalen. Bonushöhen spielen eine untergeordnete Rolle — wer ohne Registrierungsformular spielen will, sucht Schnelligkeit, nicht Reload-Aktionen.
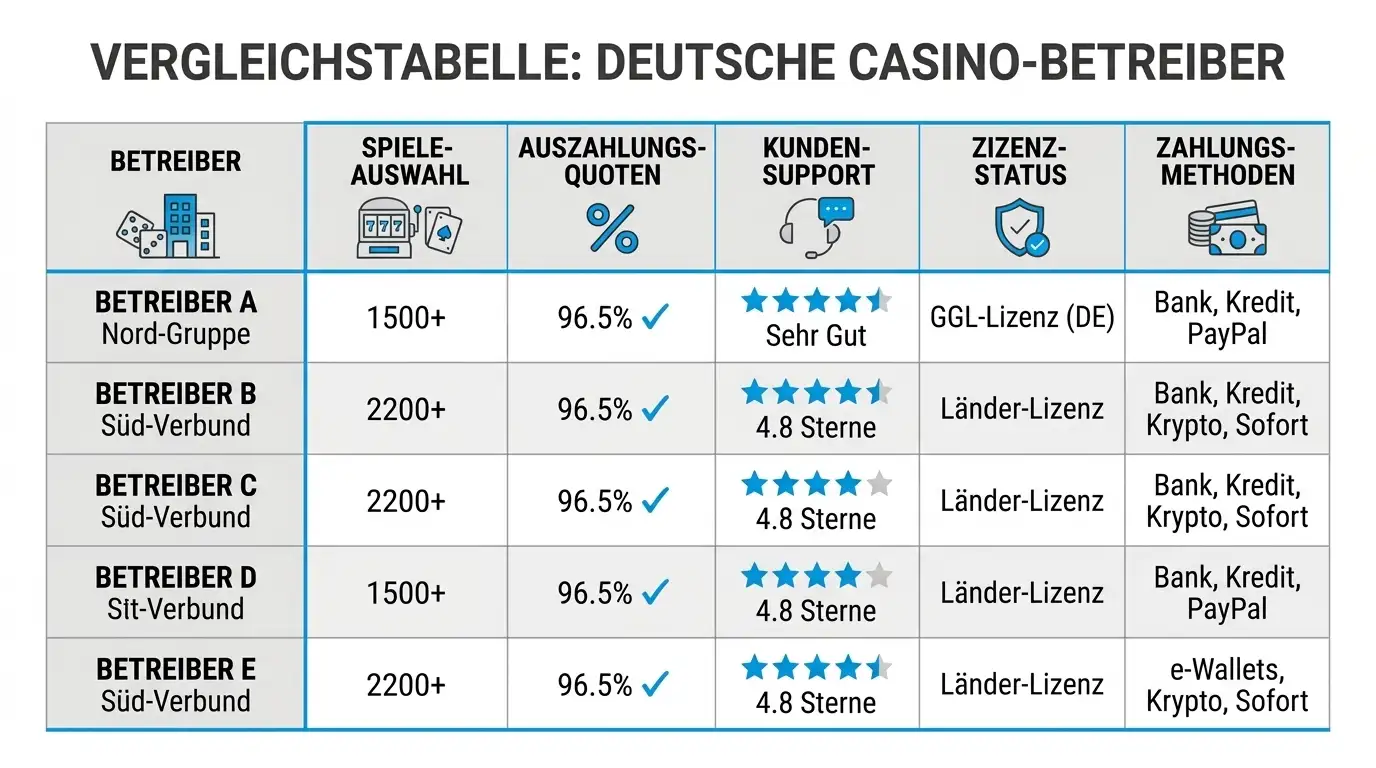
| Casino | Lizenz | Spieleanzahl | Auszahlungszeit | Besonderheit | Willkommensbonus | |—|—|—|—|—| | Casinova | Curaçao #5536/JAZ oder #1668/JAZ | 8.029 | 8 Min. (Crypto) | Schnellste Auszahlung, 96,9% RTP | €3.000 + 350 FS | | Betwest | Anjouan/Curaçao | 14.200+ | 24-48 Std. | Größte Spieleauswahl, 700+ Live-Tische | €5.000 + 350 FS | | YEP Casino | Curaçao | 10.000+ | 10-30 Tage | 5-stufiges VIP-Programm, transparente Auszahlungsfristen | €3.000 + 300 FS | | Kingmaker | Anjouan #ALSI-152406028-F12 | 13.655 | 9h 42min (Trustly-Median) | Sportsbook-Integration, SiGMA 2024 Award | €500 + 25 FS | | Slotoro | Curaçao #8048/JAZ2020-013 | 3.000+ | <24 Std. (beworben) | Launch 2025, hohe Boni, gemischte Reputation | €1.500 + 150 FS | | NV Casino | Curaçao #8048/JAZ2020-013 | 2.000+ | Nicht offengelegt | Seit 2019 am Markt, längere Historie | €2.000 + 225 FS |
Casinova: 8.000+ Spiele und 8-Minuten-Auszahlungen
Casinova Entertainment N.V. operiert unter Curaçao-Lizenz — Quellen nennen teils #5536/JAZ, teils #1668/JAZ, was auf mehrere Sublizenzen oder Domain-Varianten hindeutet. Die Plattform bewirbt 8.029 Spiele mit einem durchschnittlichen RTP von 96,9 Prozent, was über dem GGL-Schnitt von 92-94 Prozent liegt. Trustly-Einzahlungen funktionieren reibungslos, Auszahlungen über Kryptowährungen dauern laut mehreren Review-Aggregatoren durchschnittlich 8 Minuten nach Verifizierung — deutlich schneller als Banküberweisungen bei Konkurrenten.
Das Willkommenspaket erstreckt sich über mehrere Einzahlungen bis zu 3.000 Euro plus 350 Freispiele. VIP-Programm mit Cashback und exklusiven Boni vorhanden. Casinova erscheint regelmäßig in Top-3-Rankings australischer, kanadischer und deutscher Review-Portale mit Bewertungen zwischen 9,2 und 9,4 von 10 Punkten. Die 8-Minuten-Auszahlung gilt als Alleinstellungsmerkmal — wenn zutreffend, ist das Faktor 10 schneller als YEP Casinos 10-30-Tage-Fenster.
Einschränkung: Die 8-Minuten-Angabe bezieht sich vermutlich ausschließlich auf Krypto-Auszahlungen an verifizierte Konten. Banküberweisungen dauern länger, genaue Zeitangaben fehlen in öffentlichen Quellen.
Betwest: 14.200 Spiele von 130+ Anbietern
Betwest arbeitet unter Anjouan-Gaming-Lizenz (Union der Komoren), teils auch Curaçao-Framework — Quellen sind inkonsistent, was auf Doppellizenzierung oder Jurisdiktionswechsel hindeutet. Anjouan gilt in der Lizenzhierarchie als Stufe unter Curaçao, bietet aber schnellere Genehmigungsverfahren für Betreiber. Mit 14.200 Spielen von über 130 Providern führt Betwest die Liste in puncto Bibliotheksgröße an. 700 Live-Dealer-Tische — deutlich mehr als die üblichen 100-200 bei Mitbewerbern.
Das fünfstufige VIP-Programm bietet tägliches Cashback bis 15 Prozent auf der höchsten Stufe — überdurchschnittlich im Vergleich zu branchenüblichen 5-10 Prozent. Willkommensbonus bis zu 5.000 Euro plus 350 Freispiele verteilt über mehrere Einzahlungen. Unabhängige Tests berichten von 24-48-Stunden-Auszahlungszeiten nach abgeschlossener KYC-Prüfung, wobei Krypto-Withdrawals schneller laufen als SEPA.
Betwest richtet sich erkennbar an High-Roller und Vielspieler — die Spieleauswahl übersteigt selbst große GGL-Casinos um Faktor drei, das Cashback-Maximum liegt höher als bei Konkurrenten. Bewertungen auf australischen und kanadischen Review-Portalen: 9,2-9,3 von 10. Die Anjouan-Lizenz ist der Schwachpunkt — weniger Oversight als Curaçao, kein MGA- oder UKGC-Standard.
YEP Casino: 10.000+ Spiele mit transparentem VIP-Programm
YEP Casino startete 2025 unter Curaçao Gaming Control Board, bewirbt 10.000 Spiele von über 100 Providern und ein fünfstufiges VIP-System von Spark bis Supernova mit Cashback bis 12 Prozent und wöchentlichen Belohnungen bis 150 Prozent plus 150 Freispiele. Willkommenspaket bis 3.000 Euro plus 300 Freispiele über drei Einzahlungen, Mindesteinzahlung 10 Euro. Dedizierte iOS- und Android-Apps verfügbar — nicht selbstverständlich bei Offshore-Casinos.
Casino.guru vergibt 8,5 von 10 Punkten (High Safety Index). Das klingt positiv, bis man die Auszahlungsfristen sieht: 10 Werktage für Beträge bis 499 Dollar, 15 Tage für 500-4.999 Dollar, 25 Tage für 5.000-29.999 Dollar, 30 Tage ab 30.000 Dollar aufwärts. Das sind publizierte Maximalfristen, keine Durchschnittswerte — aber selbst als Obergrenze liegen sie weit über Branchenstandard. Zum Vergleich: Casinova bewirbt 8 Minuten, Kingmaker liefert laut irischen Tests median 9 Stunden 42 Minuten.
YEP Casino punktet mit Transparenz (VIP-Stufen klar dokumentiert, Auszahlungsfristen offengelegt) und App-Verfügbarkeit. Die langsamen Auszahlungen sind der Deal-Breaker für Spieler, die Gewinne schnell sehen wollen. Wer primär wegen der Spieleauswahl kommt und Geduld mitbringt, findet hier eine der größten Bibliotheken im Offshore-Segment.
Kingmaker: Sportsbook-Fokus und schnelle Trustly-Auszahlungen
Kingmaker debütierte 2024, betrieben von NovaForge Limited (manche Quellen nennen Liernin Enterprises), unter Anjouan-Lizenz #ALSI-152406028-F12. Zusätzliche Curaçao- und PAGCOR-Genehmigungen werden teils erwähnt, Anjouan bleibt Hauptlizenz. 13.655 Spiele, integrierter Sportsbook mit über 30 Sportarten, Boosted Odds, virtuellen Sports — ungewöhnlich ausgebaut für ein primär als Casino positioniertes Angebot.
Kingmaker gewann 2024 den "Rising Star Operator"-Award bei den SiGMA East Europe Awards. Branchenpreise sind mit Vorsicht zu genießen (oft Sponsoren-finanziert), signalisieren aber Sichtbarkeit im Markt. Tests auf irischen Review-Portalen messen eine mediane Trustly-Auszahlungszeit von 9 Stunden 42 Minuten — schnell, weit unter YEP, langsamer als Casinovas Krypto-Rekord. Willkommensbonus 100 Prozent bis 500 Euro plus 25 Freispiele — konservativer als die 2.000-5.000-Euro-Pakete der Konkurrenten.
Hier taucht eine Diskrepanz auf: Casino.guru vergibt Kingmaker einen Low Safety Index von 3,6 von 10 wegen Fairness- und Sicherheitsbedenken. Andere Portale bewerten mit 9,2-9,4 von 10. Solche Spreizungen entstehen, wenn ein Betreiber mehrere Domains betreibt oder Beschwerden auf einer Plattform konzentriert sind. Für Spieler bedeutet das: Vorsicht, trotz SiGMA-Award und schneller Auszahlungen existiert ein Reputationsrisiko.
Slotoro: Neuer Anbieter mit hohen Willkommensboni
Slotoro ging 2025 online, Curaçao-Lizenz #8048/JAZ2020-013 — dieselbe Mastelizenz-Nummer wie NV Casino, was auf gemeinsame White-Label-Infrastruktur oder denselben Sublizenzgeber hinweist. 3.000 Spiele, Live-Dealer von Evolution und Pragmatic Play Live, integrierter Sportsbook. Willkommensbonus bis 1.500 Euro plus 150 Freispiele (Affiliate-Netzwerke bewerben teils bis 2.500 Euro). Auszahlungen unter 24 Stunden bei verifizierten Konten beworben, primär für Krypto.
Casino.guru: 9,8 von 10 (Very High Safety Index). Alternative Blacklist-Quellen: 19 von 100 (Low Trust). Diese Spreizung ist ungewöhnlich breit und deutet entweder auf Clone-Sites oder auf kürzlich aufgetretene Probleme hin. Recherche zeigt: Slotoro operiert unter mehreren Domains, nicht alle sind legitim. Wer einzahlt, sollte die Lizenznummer im Footer prüfen — #8048/JAZ2020-013 ist das Original, andere Nummern oder fehlende Angaben sind Warnsignale.
Slotoro richtet sich mit hohen Bonusbeträgen an Neukunden, die Wert auf Willkommenspakete legen. Die gemischte Reputation und das junge Gründungsjahr (2025) machen es zur riskantesten Option in dieser Liste. Wer hier spielt, sollte mit kleinen Beträgen testen und Auszahlungen frühzeitig anfordern, um die Zuverlässigkeit zu prüfen.
NV Casino: Seit 2019 am Markt mit solider Reputation
NV Casino, betrieben von NV Entertainment Group, läuft seit 2019 unter Curaçao-Lizenz #8048/JAZ2020-013. Die längere Marktpräsenz hebt es von 2024-2025-Launches wie Kingmaker, YEP und Slotoro ab. 2.000 Spiele von etablierten Providern (Pragmatic Play, NetEnt, Evolution Gaming), Willkommensbonus bis 2.000 Euro plus 225 Freispiele. Quartalsweise Finanzaudits werden in Marketingmaterialien erwähnt — ungewöhnlich für Curaçao-Casinos, aber ohne externe Verifizierung nicht überprüfbar.
Auszahlungszeiten: nicht öffentlich dokumentiert. Das ist untypisch für einen seit 2019 aktiven Betreiber und Schwachpunkt im Transparenz-Vergleich. Trustly-Einzahlungen funktionieren reibungslos, Auszahlungen über Trustly, Skrill, Neteller, Bitcoin. Review-Portale bewerten im Mittelfeld, keine herausragenden Pluspunkte, aber auch keine systematischen Beschwerden.
Wichtiger Hinweis: Im Februar 2026 tauchte die Clone-Domain nvcasino77.net auf — registriert Februar 2026, keine gültige Lizenz, falsche Regulierungsangaben, Spiele von nicht-legitimen Providern. LCB (Latestcasinobonuses) stufte sie als High-Risk-Scam ein. Das echte NV Casino läuft über nvcasino.com mit der #8048/JAZ-Lizenz. Spieler sollten URL und Lizenzangaben im Footer prüfen, bevor sie einzahlen.
NV Casino ist die "sichere Bank" für Spieler, die kein Risiko mit 2025-Newcomern eingehen wollen. Keine Rekord-Auszahlungen, keine 14.000-Spiele-Bibliothek, aber sieben Jahre Betriebshistorie ohne größere Skandale.
Welches Casino ohne Konto ist seriös?
Keines der sechs Casinos hält eine deutsche GGL-Lizenz — das schließt die Pay-N-Play-Funktion per Definition aus. "Seriös" bedeutet hier: nachprüfbare Curaçao- oder Anjouan-Lizenz, transparente Auszahlungsbedingungen, keine systematischen Nicht-Zahlungs-Beschwerden, etablierte Payment-Provider, recognizable Software-Studios.
Casinova und Betwest führen nach diesen Kriterien, gefolgt von NV Casino wegen der längeren Historie. Kingmaker hat den SiGMA-Award, aber auch den 3,6-Casino.guru-Score — Widerspruch erfordert Vorsicht. YEP Casino ist transparent, aber langsam. Slotoro bleibt wegen der 9,8-vs-19-Diskrepanz und der Clone-Site-Problematik riskant.
Konkrete Empfehlung: Wer Wert auf schnelle Auszahlungen legt, testet Casinova. Wer die größte Spieleauswahl will, Betwest. Wer Betriebshistorie über Neuheiten stellt, NV Casino. In allen Fällen gilt: Klein anfangen, erste Auszahlung frühzeitig testen, niemals mehr einzahlen, als man bereit ist zu verlieren.
Rechtliche Einordnung: Legal, illegal oder Grauzone?
GlüStV 2021 und die deutsche Rechtslage
Der Glücksspielstaatsvertrag 2021 gilt seit 1. Juli 2021 bundesweit, ersetzte den 2012er-Vertrag und legalisierte erstmals Online-Casino und Online-Poker deutschlandweit. Zuständig: die Gemeinsame Glücksspielbehörde der Länder (GGL) mit Sitz in Halle. Lizenzen gibt es für Sportwetten (§4), Online-Poker (§4a) und virtuelle Automatenspiele (§4b). Wer eine Konzession hält, steht auf der Whitelist, darf in Deutschland werben, muss aber OASIS und LUGAS einbinden.
§4 Abs. 4 GlüStV verbietet die Teilnahme an nicht-genehmigten Glücksspielen. Klingt eindeutig, zielt aber laut Kommentierung primär auf Veranstalter und Vermittler, nicht auf Spieler. §4 Abs. 5 kriminalisiert das Veranstalten ohne Erlaubnis, §287 StGB macht gewerbsmäßiges unerlaubtes Glücksspiel zur Straftat — jeweils für Anbieter. Spieler werden in diesen Paragrafen nicht genannt.
Rechtspraxis: Kein dokumentierter Fall, in dem ein deutscher Spieler strafrechtlich verfolgt wurde, weil er bei einem Offshore-Casino ohne GGL-Lizenz spielte. Ordnungswidrigkeiten-Verfahren gegen Spieler sind theoretisch nach §28 GlüStV denkbar (Bußgeld bis 500 Euro), faktisch nicht durchgesetzt. Die GGL konzentriert sich auf Anbieter — Netzsperren, Zahlungsdienstleister-Blocking, Werbeverbote.
Was „Grauzone" konkret bedeutet: Risiken für Spieler
Grauzone heißt: nicht explizit legal, nicht aktiv verfolgt. Die Risiken liegen nicht im Strafrecht, sondern im Zivilrecht und in der fehlenden Regulierung.
Erstens: Verträge mit Offshore-Casinos unterliegen nicht deutschem Recht. Casinova, Betwest, YEP — alle nennen in AGBs Curaçao- oder Anjouan-Gerichtsbarkeit. Streitigkeiten landen nicht vor deutschen Zivilgerichten, sondern vor karibischen Schiedsstellen oder gar nicht. Ein deutscher Spieler, dem 10.000 Euro Auszahlung verweigert wird, hat keine Handhabe über deutsche Gerichte. Er kann beim Lizenzgeber Beschwerde einreichen — Curaçao Gaming Control Board oder Anjouan Gaming —, aber deren Durchsetzungsmacht ist begrenzt.
Zweitens: Keine OASIS-Anbindung bedeutet keine sperrenübergreifende Selbstausschluss-Wirkung. Wer sich bei bwin sperrt, ist automatisch bei allen GGL-Casinos gesperrt. Wer sich bei Casinova sperrt, kann bei Betwest weiterspielen. Selbstschutz funktioniert nur anbieterweise, nicht systemisch.
Drittens: Keine LUGAS-Überwachung bedeutet keine Einzahlungslimits. GGL-Casinos kappen bei 1.000 Euro pro Monat (spielerübergreifend via LUGAS). Offshore-Casinos kennen diese Grenze nicht — wer in einer Woche 5.000 Euro einzahlt, wird nicht geblockt. Für Problemspieler ist das gefährlich.
Viertens: Gewinnversteuerung bleibt Pflicht. § 20 Abs. 1 Nr. 1 EStG behandelt Glücksspielgewinne grundsätzlich als steuerfrei — gilt aber nur für Spiele, die im Inland veranstaltet oder vermittelt werden. Offshore-Gewinne fallen je nach Auslegung unter andere Vorschriften oder bleiben steuerfrei, Rechtsprechung ist dünn. Finanzämter prüfen selten Einzelfallgewinne, bei auffälligen Kontoeingängen kann Nachfrage kommen.
Spielerschutz: Was fehlt ohne OASIS-Anbindung?
OASIS — Onlineabfrage Spielerstatus — ist die zentrale Sperrdatei aller GGL-lizenzierten Anbieter. Jeder Spieler, der sich registriert, wird dort erfasst. Sperren (Selbstsperre, Fremdsperre, behördliche Sperre) wirken sofort über alle Whitelist-Casinos hinweg. Ein bei Tipico gesperrter Spieler kann sich nicht bei Merkur Slots anmelden — das System blockt bei Namens- und Geburtsdatenabgleich.
Offshore-Casinos haben keinen OASIS-Zugriff. Wer in Deutschland gesperrt ist, meldet sich bei Casinova mit denselben Daten an, zahlt per Trustly ein, spielt ohne Hindernis. Das ist kein Bug, sondern systemisch: OASIS ist ein deutsches Instrument, Curaçao-Betreiber sind nicht verpflichtet, es zu nutzen.
Weitere Schutzinstrumente, die fehlen: LUGAS-Einzahlungstracking (kein 1.000-Euro-Monatslimit), 5-Sekunden-Spin-Pause (Offshore-Slots laufen ohne Verzögerung), Einsatzlimit (GGL schreibt 1 Euro pro Spin vor, Offshore erlaubt 10, 50, 100 Euro), Reality-Checks (GGL-Pflicht alle 60 Minuten, Offshore optional), Sitzungslimits (bei GGL nach 5,5 Stunden Zwangspause, Offshore keine Begrenzung).
Die Kehrseite: Spieler, die diese Limits als Bevormundung empfinden, weichen bewusst auf Offshore-Anbieter aus. Für sie ist das fehlende OASIS kein Bug, sondern Feature.
Ist es legal, in einem Casino ohne Konto aus Deutschland zu spielen?
Spielerseite: Rechtlich ungeklärt, faktisch nicht verfolgt. §4 Abs. 4 GlüStV verbietet die Teilnahme an nicht-genehmigtem Glücksspiel, zielt aber laut Kommentaren und Praxis auf Veranstalter. Bußgeldverfahren gegen Spieler sind theoretisch möglich (§28 GlüStV, bis 500 Euro), werden aber nicht durchgeführt. Kein dokumentierter Fall einer Spielerbestrafung seit Inkrafttreten des GlüStV 2021.
Anbieterseite: Illegal. Offshore-Casinos ohne GGL-Lizenz dürfen in Deutschland weder Werbung schalten noch Spieler aktiv anwerben. Die GGL verhängt Netzsperren, blockt Zahlungsdienstleister, verhängt Bußgelder gegen Werbepartner. Die Anbieter sitzen im Ausland, außerhalb deutscher Jurisdiktion — Vollstreckung schwierig.
Fazit für Spieler: Nicht strafbar, nicht ordnungswidrig verfolgt, aber ohne deutschen Rechtsschutz bei Streit. Wer bei einem Offshore-Casino ohne Konto spielt, bewegt sich im rechtsfreien Raum — keine Strafverfolgung, aber auch keine Handhabe bei Problemen.
Ein- und Auszahlungen: Was bei „ohne Konto" wirklich passiert
Einzahlung: Trustly und Alternativen
Trustly dominiert Pay N Play in Deutschland, weil fast alle Banken integriert sind. Der Ablauf: Betrag wählen, Bank auswählen, im Online-Banking einloggen, Überweisung autorisieren. Geld landet binnen Sekunden, KYC-Daten parallel. Keine Gebühren seitens Trustly für Spieler (Casinos zahlen Provision), Banken erheben teils eigene Überweisungsgebühren — Direktbanken meist kostenlos, Filialbanken je nach Kontomodell.
Die Kosten für Casinos sind nicht unerheblich. Trustly verlangt typischerweise 2-3 Prozent der Transaktionssumme plus Fixbetrag pro Vorgang. Für ein Casino, das monatlich 100.000 Euro Einzahlungsvolumen über Trustly abwickelt, bedeutet das 2.000-3.000 Euro Gebühren. Klassische SEPA-Überweisungen kosten Cent-Beträge, Kreditkarten 1,5-2,5 Prozent. Trustly ist teurer, bietet aber die KYC-Integration — Casinos sparen Personalkosten für manuelle Dokumentenprüfung.
Alternativen zu Trustly: Zimpler und Brite funktionieren ähnlich, sind aber seltener integriert. Giropay wurde 2024 in die Paydirekt-Infrastruktur überführt, unterstützt kein echtes Pay N Play mehr. Klassische E-Wallets (Skrill, Neteller, MuchBetter) erfordern separate Registrierung — widerspricht dem „ohne Konto"-Gedanken. Krypto (Bitcoin, Ethereum, Litecoin) funktioniert, setzt aber Wallet-Besitz voraus.
Die meisten Offshore-Casinos akzeptieren neben Trustly auch Kreditkarten, Paysafecard, Bank transfers — aber nur Trustly kombiniert Einzahlung und Verifizierung in einem Schritt. Wer per Mastercard einzahlt, muss anschließend Ausweis hochladen.
Auszahlung: Wann doch Verifizierung verlangt wird
„Ohne Konto" ist beim Deposit präzise, bei der Auszahlung oft Marketing. Die meisten Offshore-Casinos verlangen zusätzliche Dokumente, sobald eine Auszahlung eine bestimmte Schwelle überschreitet — üblicherweise 2.000 bis 5.000 Euro kumulativ. Der Spieler muss dann Personalausweis (Vorder- und Rückseite), Adressnachweis (Stromrechnung, Meldebescheinigung nicht älter als drei Monate) und manchmal Selfie mit Ausweis hochladen.
Begründung: AML-Vorschriften (Anti-Money Laundering). Curaçao und Anjouan verlangen von lizenzierten Betreibern erweiterte Verifizierung bei größeren Transaktionen. Trustly verifiziert Identität und Wohnsitz, liefert aber keine Foto-ID — die holt das Casino bei Bedarf nach.
Zeitaufwand: 24-72 Stunden für die Dokumentenprüfung, danach läuft die eigentliche Auszahlung. Das „ohne Konto"-Versprechen gilt also primär für Einzahlung und Spielstart, weniger für den Withdraw. Wer klein spielt (Auszahlungen unter 2.000 Euro), bleibt oft unter dem Schwellwert und muss keine Dokumente liefern.
Geschwindigkeit im Vergleich: Crypto vs. Banküberweisung
Kryptowährungen dominieren bei Auszahlungsgeschwindigkeit. Casinova bewirbt 8 Minuten für Bitcoin/Ethereum-Withdrawals nach Verifizierung. Betwest nennt 24-48 Stunden. YEP Casino 10-30 Werktage. Der Unterschied liegt nicht an der Blockchain (Bitcoin-Transaktionen dauern 10-30 Minuten), sondern an internen Freigabeprozessen. Casinos, die Auszahlungen manuell prüfen, brauchen länger.
Banküberweisung (SEPA) dauert 1-3 Werktage nach Freigabe durch das Casino. Trustly-Auszahlung kann theoretisch instant sein (Trustly Pay Payout) — funktioniert aber nur, wenn Casino und Bank die Infrastruktur unterstützen. In der Praxis: selten unter 24 Stunden.
E-Wallets (Skrill, Neteller) liegen dazwischen: nach Casino-Freigabe innerhalb von Stunden aufs Wallet, von dort per Banküberweisung weitere 1-3 Tage aufs Konto.
Konkrete Empfehlung: Wer Wert auf schnelle Auszahlungen legt, eröffnet ein Krypto-Wallet (Coinbase, Binance, Kraken) und nutzt Bitcoin oder Litecoin. Wer bei der Bank bleiben will, akzeptiert 2-5 Werktage.
Muss ich bei einem Casino ohne Konto trotzdem Dokumente hochladen?
Nicht beim Einzahlen. Trustly verifiziert Identität automatisch über die Bank, der Spieler lädt keinen Ausweis hoch. Beim Spielstart: keine Dokumentenpflicht.
Bei der ersten Auszahlung: situativ. Casinos legen eigene Schwellwerte fest — oft 2.000 bis 5.000 Euro kumulativ. Unterhalb dieser Grenze: oft keine Nachfrage. Oberhalb: Personalausweis, Adressnachweis, manchmal Selfie mit Ausweis. Manche Casinos prüfen auch bei kleineren Beträgen, wenn ungewöhnliche Aktivität vorliegt (mehrere Konten, VPN-Nutzung, große Gewinne auf wenigen Spins).
Zeitrahmen: Dokumentenprüfung dauert 24-72 Stunden. Solange bleibt die Auszahlung pending. Wer schnell auszahlen will, sollte Dokumente proaktiv hochladen, bevor die Anfrage kommt.
Was passiert bei einer Auszahlung in einem Casino ohne Konto?
Spieler klickt auf „Auszahlen", wählt Betrag und Methode (Trustly, Banküberweisung, Krypto, E-Wallet). Das Casino prüft: Balance ausreichend? Bonusumsatz erfüllt? KYC-Status okay? Bei Erst-Auszahlung über Schwellwert: Dokumentenanfrage. Spieler lädt hoch, wartet 24-72 Stunden. Nach Freigabe: Geld geht raus.
Trustly-Auszahlung landet je nach Casino-Prozess in 24 Stunden bis 5 Werktagen auf dem Bankkonto. Krypto schneller (Minuten bis Stunden nach Freigabe). SEPA-Überweisung 1-3 Werktage nach Freigabe.
Problemfälle: Casino lehnt Auszahlung ab — Gründe können sein: Bonusbedingungen nicht erfüllt, mehrere Konten erkannt, unvollständige Dokumente, VPN-Nutzung (Casinos sperren oft VPN-IP-Blöcke). Bei Ablehnung: Mail an Support, Begründung anfordern. Wenn keine Antwort oder unfaire Begründung: Beschwerde beim Lizenzgeber (Curaçao Gaming Control Board hat Beschwerdeformular online).
Rechtliche Handhabe bei Verweigerung: gering. Deutsche Gerichte sind nicht zuständig, Curaçao-Schiedsstellen langsam und ineffektiv. Deshalb die Empfehlung: Klein anfangen, erste Auszahlung früh testen, Betreiber-Reputation vor Einzahlung prüfen.
Bewertungskriterien: Woran erkennt man ein seriöses Casino ohne Konto?
Sieben Kriterien trennen reguläre Offshore-Casinos von Scam-Sites:
-
Nachprüfbare Lizenz. Footer muss Lizenznummer und Aussteller nennen (Curaçao Gaming Control Board, Anjouan Gaming). Die Nummer sollte auf der Regulator-Website verifizierbar sein — bei Curaçao über das License Management Portal, bei Anjouan schwieriger (weniger transparentes Register).
-
Recognizable Software-Provider. Spiele von NetEnt, Pragmatic Play, Evolution Gaming, Play’n GO, Microgaming, Yggdrasil — etablierte Studios lizenzieren nicht an Scam-Casinos. Unbekannte Provider oder White-Label-Slots ohne Herkunftsangabe: Warnsignal.
-
Etablierte Zahlungsdienstleister. Trustly, Skrill, Neteller, Visa, Mastercard, Bitcoin über recognizable Wallets. Zahlungen nur über obskure Krypto-Gateways oder Prepaid-Vouchers: Warnsignal.
-
Transparente AGB und Bonusbedingungen. Umsatzanforderungen klar beziffert (35x, 40x), Gültigkeitsdauer genannt, Beitragssätze nach Spieltyp aufgeschlüsselt. Fehlen diese Angaben oder sind AGB nicht auf Deutsch verfügbar: Warnsignal.
-
Deutscher Support. Live-Chat oder E-Mail auf Deutsch, Antwortzeiten unter 24 Stunden. Nur Englisch: noch akzeptabel, aber zeigt mangelnde Lokalisierung. Kein Support oder nur Bot-Antworten: Warnsignal.
-
Auszahlungslimits und Zeitrahmen offengelegt. Seriöse Casinos nennen Mindest- und Maximalbeträge pro Transaktion, Bearbeitungszeiten, KYC-Schwellwerte. Fehlen diese Angaben komplett: Warnsignal.
-
Betriebshistorie und Reviews. Casino seit mindestens einem Jahr online, Reviews auf unabhängigen Portalen (Casino.guru, Trustpilot, LCB, Askgamblers), keine systematischen Nicht-Zahlungs-Beschwerden. Brandneue Site (<6 Monate) ohne Reviews: hohes Risiko.
Zusätzlich: SSL-Zertifikat (HTTPS), Datenschutzerklärung nach DSGVO, Responsible-Gambling-Tools (Einzahlungslimits, Selbstsperre, Realitätschecks), verifizierbare Unternehmensadresse. Fehlt mehr als eines dieser Elemente, Finger weg.
Sind Casinos ohne Konto seriös oder ein Betrugsrisiko?
Pauschal: Es gibt seriöse und unseriöse Anbieter in beiden Kategorien — mit und ohne Konto. Pay N Play ist eine Zahlungstechnologie, kein Qualitätsmerkmal. Casinova, Betwest, NV Casino haben mehrjährige Betriebshistorien, nachprüfbare Lizenzen, etablierte Provider — so seriös wie Offshore-Casinos werden können. Slotoro mit seiner 9,8-vs-19-Diskrepanz und den Clone-Sites: deutlich risikobehafteter.
Das größte Risiko liegt nicht in der Pay-N-Play-Technologie, sondern in der Offshore-Jurisdiktion. Curaçao und Anjouan bieten weniger Oversight als Malta oder UK. Dispute-Resolution ist schwach, deutsche Gerichte nicht zuständig. Wer bei Casinova 10.000 Euro gewinnt und das Casino verweigert die Auszahlung, hat faktisch keine Handhabe.
Empfehlung: Seriöse Offshore-Casinos ohne Konto existieren, sind aber keine rechtssichere Alternative zu GGL-Casinos. Wer das Risiko akzeptiert, sollte klein spielen, früh auszahlen, Reputation vorher checken. Wer Rechtsschutz will, bleibt bei GGL — auch mit Registrierungsformular.
Alternativen innerhalb des GGL-Rahmens
Gibt es GGL-lizenzierte Casinos mit verkürztem Onboarding? Ja, aber kein echtes „ohne Konto". Einige Whitelist-Anbieter (bwin, Tipico) erlauben vereinfachte Registrierung: E-Mail, Passwort, Name, Geburtsdatum, OASIS-Anmeldung — danach sofort spielbar mit niedrigen Limits (oft 100-500 Euro Einzahlung). Volle Verifizierung (Ausweis-Upload) wird vor der ersten Auszahlung gefordert.
Das ist schneller als klassische 48-Stunden-Verifizierung, aber kein Pay N Play. Der Spieler füllt ein Formular aus, wartet auf Bestätigungsmail, klickt Aktivierungslink. Von Entschluss bis Spielstart: 5-10 Minuten statt 30 Sekunden. OASIS-Meldung passiert sofort, Einzahlungslimit greift ab der ersten Transaktion.
Vorteil: Deutscher Rechtsschutz, OASIS-Schutz, Verantwortungsvolles Spielen-Tools. Nachteil: 1-Euro-Einsatzlimit, 5-Sekunden-Pause, 1.000-Euro-Monatslimit, keine Live-Dealer-Spiele, keine progressiven Jackpots über Anbieter hinweg.
Für Spieler, die innerhalb des deutschen Rechtsrahmens bleiben wollen, ist das die einzige Option. Echtes Pay N Play gibt es nicht, wird es unter aktueller Gesetzeslage auch nicht geben — solange OASIS vor dem Geldfluss steht.
Die Kluft zwischen dem, was technisch möglich wäre, und dem, was regulatorisch erlaubt ist, bleibt bestehen. Schweden, Finnland und einige andere EU-Staaten haben Pay N Play in ihre regulierten Märkte integriert, weil ihre Glücksspielgesetze Echtzeit-Verifizierung via Bank als ausreichend anerkennen. Deutschland hat einen anderen Weg gewählt: Zentralregistrierung vor Transaktionsbeginn, flächendeckende Limits, strikte Trennung zwischen Verifizierung und Zahlung.
Ob dieser Ansatz Spielerschutz besser gewährleistet als die skandinavischen Modelle, ist empirisch schwer zu belegen. Befürworter argumentieren: OASIS verhindert Mehrfachregistrierungen bei verschiedenen Anbietern, LUGAS deckelt Einzahlungen systemweit, 5-Sekunden-Pausen und 1-Euro-Limits bremsen impulsives Spielen. Kritiker sagen: Restriktive Limits treiben Spieler in den unregulierten Offshore-Markt, wo sie ohne jeglichen deutschen Schutz spielen — kontraproduktiv.
Fakt ist: Solange §22 GlüStV Vor-Transaktions-Registrierung fordert, existiert Pay N Play in Deutschland nur außerhalb des lizenzierten Marktes. Spieler, die diese Technologie nutzen wollen, verlassen zwangsläufig den Schutzbereich deutscher Regulierung.
Verantwortungsvolles Spielen ohne OASIS-Schutz
OASIS bindet Selbstsperren über alle GGL-Casinos. Wer sich bei bwin sperrt, kann nicht zu Tipico wechseln — das System blockt. Offshore-Casinos kennen OASIS nicht. Wer sich bei Casinova sperrt, meldet sich bei Betwest neu an. Sperren wirken nur anbieterbezogen, nicht systemisch.
Das bedeutet: Verantwortung liegt beim Spieler. Offshore-Casinos bieten oft Selbstausschluss-Funktionen (Account-Sperre für Wochen, Monate, dauerhaft), Einzahlungslimits, Sitzungslimits, Reality-Checks. Aber: freiwillig, nicht verpflichtend. GGL schreibt diese Tools vor, Curaçao empfiehlt sie.
Für Problemspieler ist das gefährlich. Wer Schwierigkeiten hat, sein Spielverhalten zu kontrollieren, sollte GGL-Casinos mit OASIS-Anbindung nutzen oder sich bundesweit sperren lassen (OASIS-Selbstsperre über jedes GGL-Casino oder direkt bei der GGL beantragbar). Die Sperre greift dann bei allen Whitelist-Anbietern, schützt aber nicht vor Offshore-Casinos.
Hilfsangebote: Bundeszentrale für gesundheitliche Aufklärung (BZgA) betreibt die kostenlose Hotline 0800 1 37 27 00 (Glücksspielsucht-Beratung). Anonyme Selbsthilfegruppen über Gambling Anonymous Deutschland. Online-Beratung über bzga.de. Wer merkt, dass Spielen außer Kontrolle gerät: professionelle Hilfe suchen, nicht auf Casino-interne Limits vertrauen.
Kann ich mich in einem Casino ohne Konto selbst sperren lassen?
Ja, aber nur anbieterbezogen. Casinova, Betwest, YEP — alle bieten Account-Sperren über Support-Anfrage oder im Profil-Bereich an. Sperrdauer wählbar: Tage, Wochen, Monate, permanent. Nach Sperrung: Login nicht mehr möglich, keine Einzahlung, keine Spiele.
Problem: Die Sperre greift nur bei diesem einen Casino. Wer bei Casinova gesperrt ist, meldet sich bei Kingmaker mit denselben Daten neu an, zahlt per Trustly ein, spielt weiter. OASIS verhindert das bei GGL-Casinos, Offshore-Casinos haben kein vergleichbares System.
Einzelne Anbieter (Betway, 888) beteiligen sich an GAMSTOP (UK-Selbstausschluss-System), das greift aber nur für UK-Lizenzen, nicht für Curaçao-Domains, die deutsche Spieler bedienen. Internationale Selbstausschluss-Netzwerke existieren nicht.
Konkrete Empfehlung für Spieler mit Kontrollproblemen: OASIS-Selbstsperre bei der GGL beantragen (wirkt bei allen deutschen Casinos), zusätzlich bei jedem genutzten Offshore-Casino einzeln sperren. Nicht ideal, aber besser als keine Sperre.
Die Realität des Spielerschutzes ohne systematische Überwachung zeigt sich in den Zahlen. GGL-Casinos melden quartalsweise an die Behörde: Anzahl registrierter Spieler, Einzahlungsvolumen, Auszahlungsquoten, Sperranfragen. Diese Daten fließen in Berichte, die öffentlich einsehbar sind. Offshore-Casinos unterliegen keiner vergleichbaren Meldepflicht — weder gegenüber deutschen noch gegenüber Curaçao-Behörden in dieser Detailtiefe.
Curaçao Gaming Control Board verlangt von lizenzierten Betreibern jährliche Finanzberichte und Compliance-Nachweise, prüft aber nicht systematisch Spielerschutz-Implementierung. Anjouan noch weniger. Das bedeutet: Ein Offshore-Casino kann in den AGBs Reality-Checks, Einzahlungslimits und Selbstsperr-Tools versprechen — ob diese funktionieren, prüft niemand extern. Spieler sind auf Eigenverantwortung und Casino-Goodwill angewiesen.
Für Angehörige von Problemspielern ist das besonders schwierig. Bei GGL-Casinos kann eine Fremdsperre beantragt werden — Familienmitglieder wenden sich an die GGL, legen dar, warum der Spieler gesperrt werden sollte, die Behörde prüft und verfügt gegebenenfalls eine Sperre über alle Whitelist-Casinos. Bei Offshore-Casinos existiert kein solcher Mechanismus. Angehörige können das Casino direkt kontaktieren, Erfolg hängt vom Einzelfall ab.
Geschrieben von der Redaktion „Casinoohneanmeldungde.com”.